AI融资体检:先搞清银行怎么看你 // 点击蓝字关注我们 2026年二季度末,全国普惠型小微企业贷款余额38.9万亿元,同比增长8%[1]。同一年6月,全国新发放的普惠型小微企业贷
AI融资体检:先搞清银行怎么看你
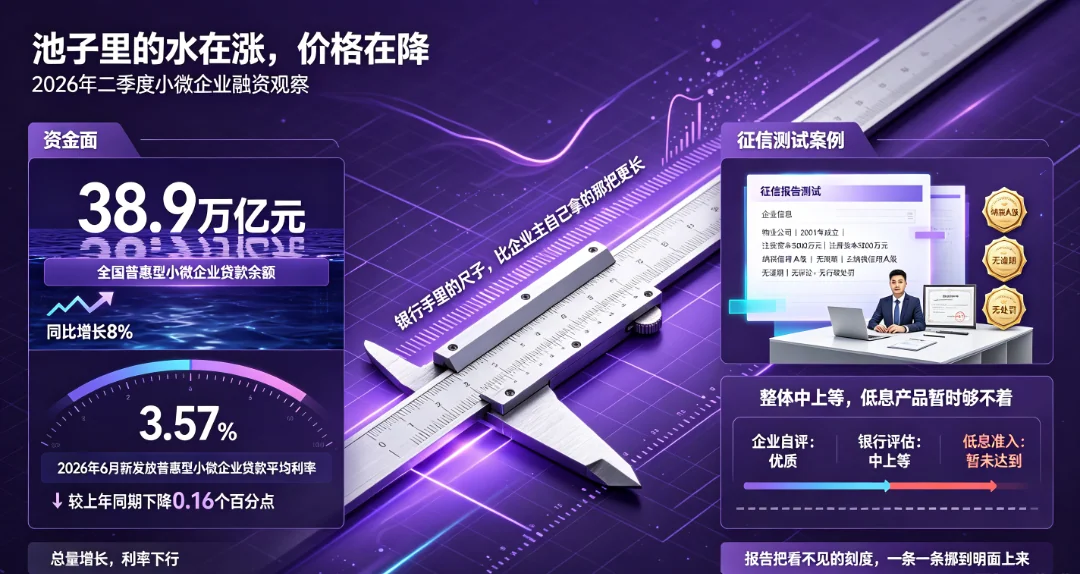
2026年二季度末,全国普惠型小微企业贷款余额38.9万亿元,同比增长8%[1]。同一年6月,全国新发放的普惠型小微企业贷款平均利率为3.57%,比上年同期下降0.16个百分点[2]。
池子里的水在涨,价格在降。而申请被拒的企业依然不少。
这篇文章用一份真实的征信报告做测试。主体是一家物业公司,2001年成立,注册资本5000万元,纳税信用A级,二十多年没有一笔逾期,没有诉讼案件,也没有行政处罚记录[5]。
按很多人的标准,这样的企业不该为融资发愁。融检通给出的结论是:整体属于中上等,低息产品暂时够不着[5]。
两个判断都成立。因为银行手里的尺子,比企业主自己拿的那把更长。这份报告的价值,就在于把平时看不到的那些刻度,一条一条挪到明面上来。
主判断自己的融资资质,常用一把直观的尺子:有没有逾期、欠了多少。这两项当然是硬指标,但银行的尺子不止这两格。
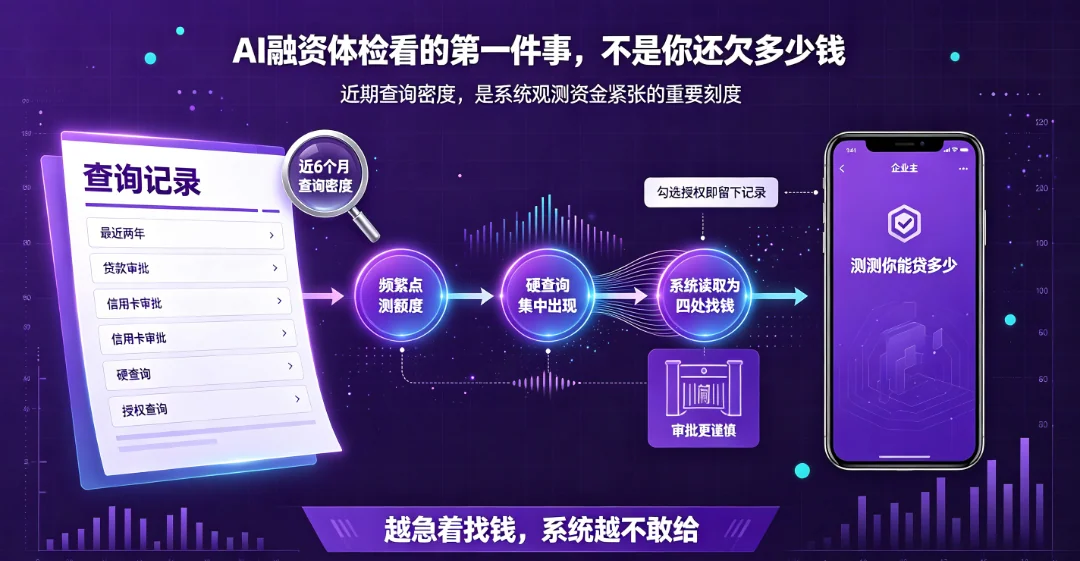
一家经营顺畅的企业,不会频繁去试各家银行的额度。所以短时间内硬查询集中出现,在审批模型里会被读成一个信号:这家企业在四处找钱[4]。
反直觉的地方在这里——你越急着找钱,系统越不敢给。
更麻烦的是,这些痕迹不是因为你还不上钱留下的,恰恰是因为你一直在找钱。按照《征信业管理条例》,机构查询你的信用报告需要取得你的授权[6]。不少企业主在手机上点过"测测你能贷多少",以为只是看看,实际上每一次勾选授权都会在报告里留下一条记录[4]。
所以一家从没逾期过的企业,也可能在风控系统里呈现出一副紧张的样子。这不是银行苛刻,是这套判断机制本身的逻辑——它要评估的是未来的偿付把握,而近期的查询密度,是它手上最直接的一个观测点。
融检通要做的第一件事,就是把这块平时被忽略的刻度补上。
AI融资体检的用法很简单:打开页面,把材料拖进去。
本次测试只上传了一份25页的企业征信报告,没有提供财务报表和抵押物资料[5]。
系统先做的是自动分拣:识别出这是一份企业征信报告,归入对应类别,再进入解析[3]。
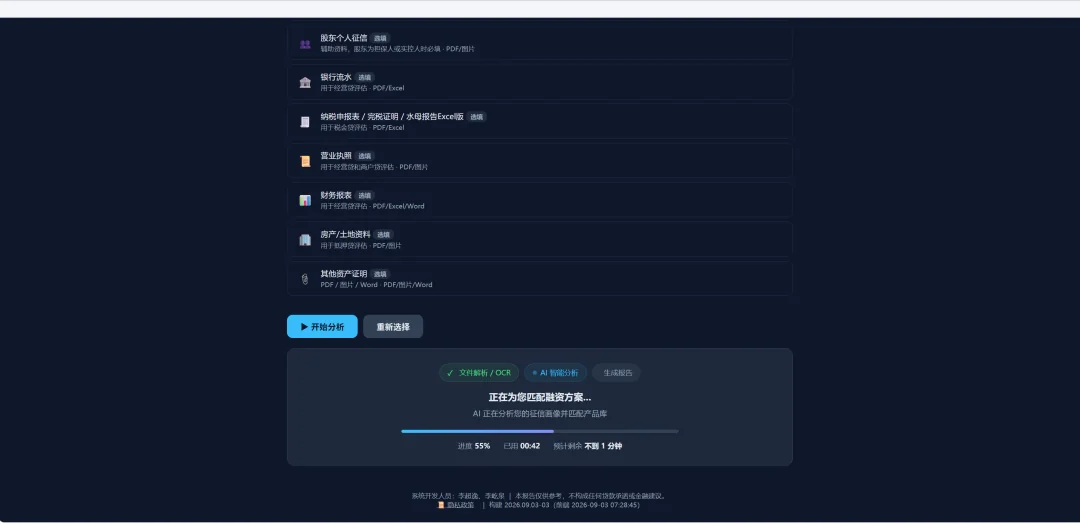
融检通企业用户模式:一张材料一股脑拖进来,系统自动识别材料类型并归类,随后进入解析与方案匹配
底子:零逾期、零诉讼、A级纳税
报告第一页是"资质快照",用大白话把这家企业的信用底子过了一遍[5]。
先说好的部分。没有逾期记录,五级分类全部为"正常",说明还款意愿和还款能力都没有问题,不会触发银行的直接否决红线。企业成立于2001年,经营二十余年,注册资本5000万元,纳税信用A级。公共记录里既没有诉讼案件,也没有行政处罚[5]。
再说负债。在2家机构有借款,总欠款约490万元,全部是短期借款;循环额度总额670万元,已用490万元,剩余约180万元[5]。
报告对这一段的解读是:机构数量不多、但单笔金额较大,而且全部是短期,隐患在于需要在短时间内筹集现金还款或续贷,一旦现金流周转不开,压力会很大。剩余180万元的循环额度,则说明此前的合作银行对它是有信任的[5]。
短板也很清楚:缺少财务报表佐证盈利能力,抵押物信息不明,导致部分低息产品无法匹配[5]。
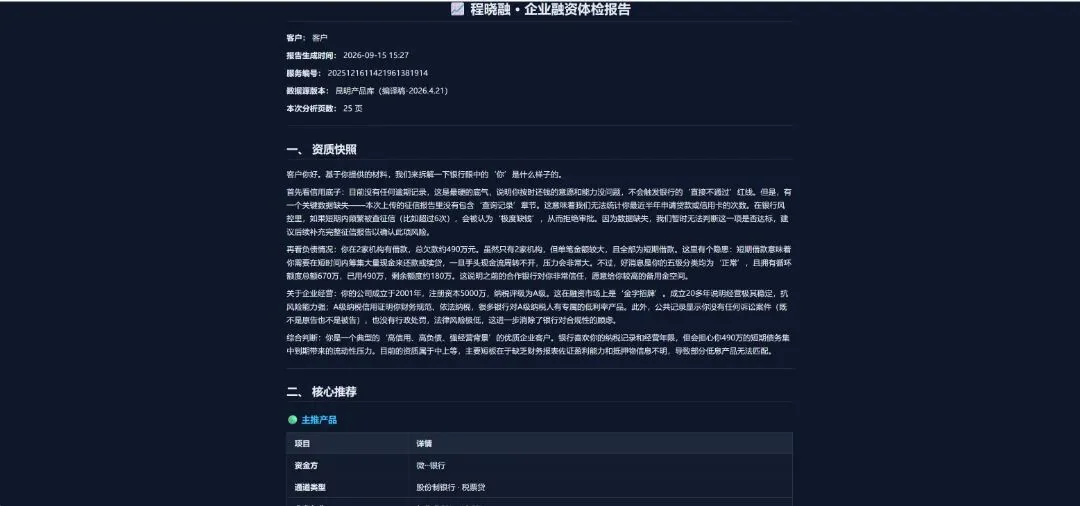
企业融资体检报告的资质快照:信用底子、负债结构、经营背景三段合看,结论是"高信用、高负债、强经营背景"
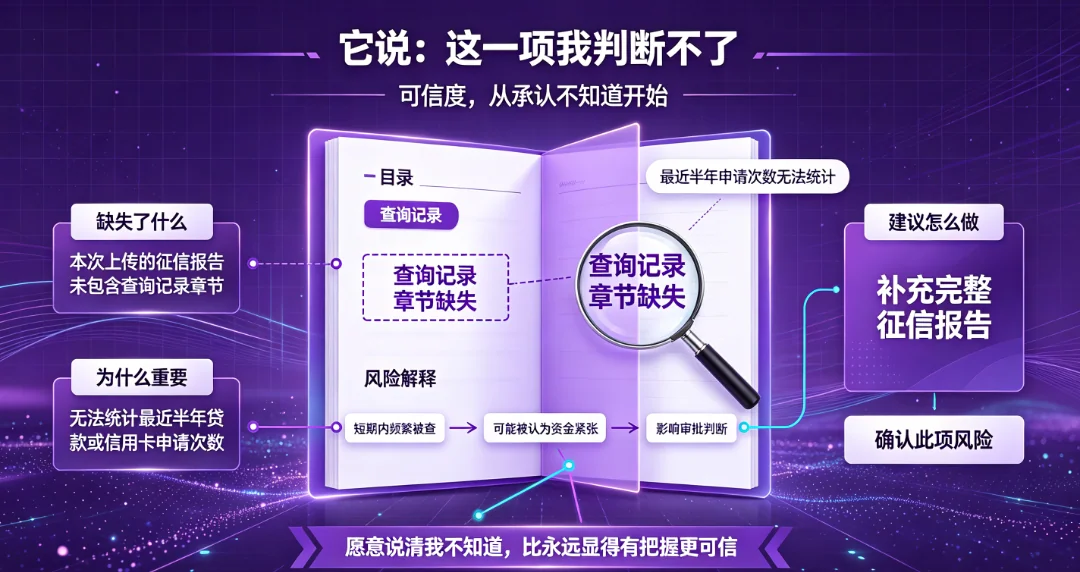
上传的征信报告没有包含查询记录章节[5]。按常理,报告可以直接跳过这一节,或者补一句"请注意控制查询次数"的通用提醒。
它没有。它写的是:本次上传的征信报告里没有包含查询记录章节,这意味着无法统计最近半年申请贷款或信用卡的次数;在银行风控里,短期内频繁被查会被认为资金紧张,从而影响审批;因为数据缺失,暂时无法判断这一项是否达标,建议补充完整征信报告以确认此项风险[5]。
这段话做了三件事:讲清缺失了什么,讲清缺失的这一项为什么重要,然后给出补救动作。
一个愿意告诉你"这一项我不知道"的工具,和永远显得很有把握的工具,在可信度上不是一个量级。融资场景尤其如此——如果一家机构连自己有没有把握都不说清,后面那句话你敢按它去执行吗?
同一份报告里还有一处类似的处理。计算风险时用的每一个数字都标了来源,对客口径统一用"客户"两字,不落具体名称[5]。
资质快照之后是产品匹配。报告给出的不是一份产品清单,而是一张带信号灯的对比表[5]。
绿灯的意思是条件基本匹配、可以尝试申请;黄灯的意思是部分条件还需要改善。表格逐行标注关键条件、你的现状、差在哪里、信号灯颜色,末尾附一句"具体以机构终审为准"[5]。
本次测试的结果是:一条绿灯,两条黄灯[5]。
绿灯那条是股份制银行的税票贷,参考年化7.3%到18.2%,预估最高额度500万元。它看重的是纳税记录和经营流水,而这家企业恰好有A级纳税信用和二十余年的经营年限[5]。
黄灯那两条是房产抵押类,参考年化2.5%到3.8%,预估最高额度1000万元。卡住的原因很具体:抵押类产品需要房产证、土地证等权属证明,本次未上传相关材料[5]。
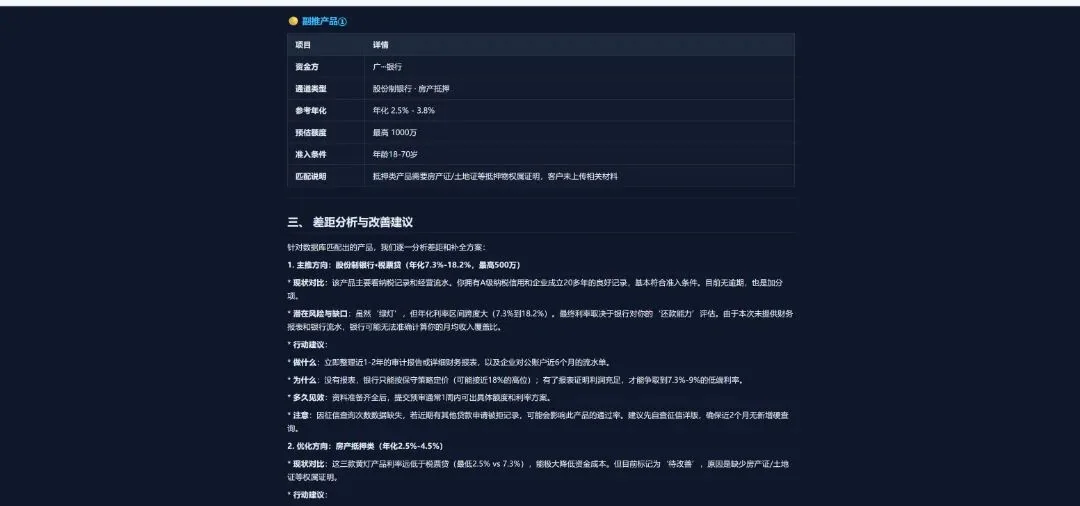
产品匹配对比表:每一行给出产品方向、关键条件、客户现状、差距和信号灯,绿灯可尝试申请,黄灯待改善
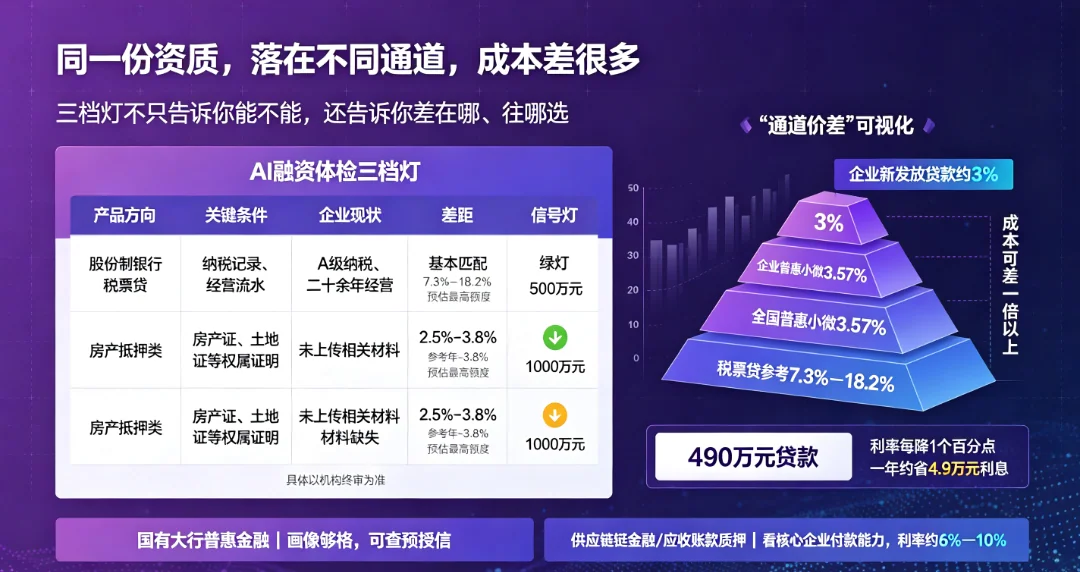
很多融资建议止步于"注意维护征信""优化负债结构"。这两句话没有错,但拿到手上没法执行。
这份报告的改善建议是按动作拆的。每个方向下面四行:做什么、为什么、多久见效、注意什么[5]。
以主推的税票贷为例。做什么:整理近1到2年的审计报告或详细财务报表,以及企业对公账户近6个月的流水。为什么:不提供报表,银行只能按保守策略定价,可能落在18%那一端;有了报表证明利润充足,才有空间去争取7.3%到9%的低端利率。多久见效:资料准备齐全后提交预审,通常1周内能出具体额度和利率方案[5]。
这不是含糊的建议。它把一个利率区间,还原成了"你补哪份材料,能往区间下端挪多少"。
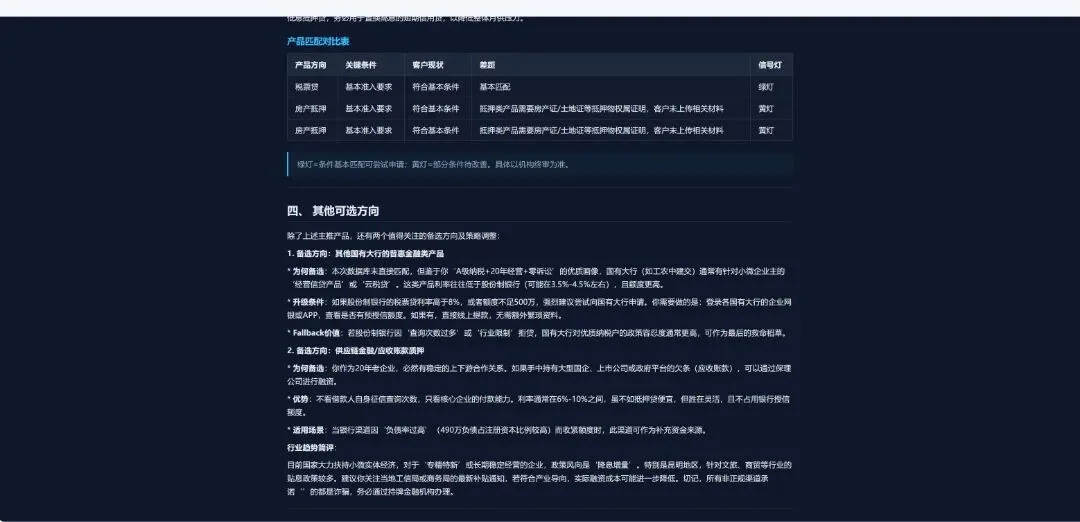
差距分析与改善建议:每一条建议都拆成做什么、为什么、多久见效、注意什么四行
抵押贷方向的建议里还有一段反向推演:如果客户名下没有房产,这个方向就不可行,必须集中精力做税票贷,此时要重点优化纳税申报数据的规范性,以提高获批概率[5]。
它不假设你一定有房,也不假设你有房也不去问。它直接把"没有"这条路走完,告诉你接下来该往哪使劲。
负债结构那一条也记下来:490万元全是短期借款,申请新产品时优先选期限较长的,或利用循环额度特性,避免一次性偿还本金的压力;若成功获批低息抵押贷,用来置换高息的短期信用贷,降低整体月供压力[5]。
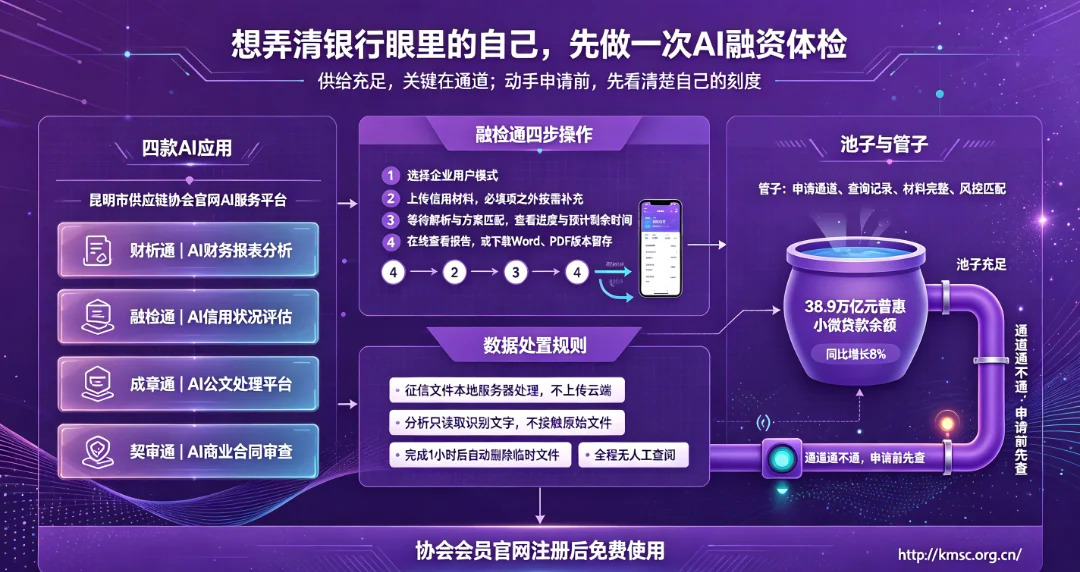
本文讲到的这四款工具,是昆明市供应链协会官网(http://kmsc.org.cn/)AI服务平台已上线的AI应用:财析通(AI财务报表分析)、融检通(AI信用状况评估)、成章通(AI公文处理平台)、契审通(AI商业合同审查)[7]。协会会员在官网注册后即可免费使用,无需另行付费。
融检通完成一次AI融资体检,操作是四步[3]:
1. 选择企业用户模式;
2. 上传信用材料,必填项之外的资料按需补充;
3. 等待解析与方案匹配,页面显示进度与预计剩余时间;
4. 在线查看报告,或下载Word、PDF版本留存。
关于数据处置,产品界面写明了几条规则:征信文件在本地服务器处理,不上传云端;分析环节只读取识别出的文字,不接触原始文件;分析完成1小时后自动删除临时文件;全程无人工查阅[3]。
回到开头那个数字。38.9万亿元的普惠型小微企业贷款余额,同比还在增长8%[1],市场供给是充足的。拿不到的问题,多数时候不在池子里,在管子上。
而管子通不通,通常不是签合同那天才知道的。你今天点开的每一个"测测额度",都会写成未来某一天的审批结果。
想弄清自己在银行眼里到底是什么样子,在动手之前先做一次AI融资体检。
本文仅供行业交流参考,不构成任何投资、法律或融资决策建议。文中案例数据来自软件真实运行输出,测试主体已作脱敏处理,不构成对任何企业或个人的评价。文中引用的统计数据与政策法规仅为背景说明,具体融资事项请以金融机构正式审批结果为准。文中观点为行业分析视角,不代表昆明市供应链协会官方立场。
[1] 国家金融监督管理总局. 2026年二季度银行业保险业主要监管指标数据情况[EB/OL]. 2026-08.
[2] 中国人民银行. 2026年上半年金融统计数据新闻发布会(调查统计司司长闫先东答问:6月普惠小微新发放贷款利率3.57%,企业新发放贷款加权平均利率约3%)[EB/OL]. 2026-07-15.
[3] 昆明霖信莯科技有限公司. 融检通·AI融资体检V2.0 软件说明书(计算机软件著作权登记文档鉴别材料)[Z]. 2026.
[4] 中国人民银行征信中心. 个人信用报告(个人版)说明·查询记录[DB/OL]. https://ipcrs.pbccrc.org.cn/.
[5] 融检通·AI融资体检V2.0 运行输出[D]. 测试用例:某物业公司企业征信报告(25页)→ 企业融资体检报告,见软件说明书运行截图. 2026-09-15.
[6] 国务院. 征信业管理条例(国务院令第631号)[Z]. 2013-03-15施行.
[7] 昆明市供应链协会. AI服务平台[DB/OL]. http://kmsc.org.cn/.
关联推荐
《AI公文写作:一份文件要过四道关》
《AI合同审查:先判断这份合同能不能签》
《AI财务报表分析:把看不懂的账变成行动清单》
昆明市供应链协会成立于2023年,致力于搭建会员交流合作平台,推动供应链行业内企业间的资源共享、信息互通与创新发展,为会员单位提供专业培训、人才培养、信息交流、业务拓展等多方面支持与服务。
只提供基于专业分析的实在方案