2026抽贷潮下的企业主护盘手册 点击蓝字,关注我们…… 一个照常还款的老板,差点被抽死 浙江温岭,做机械配件的王有利(化名),经营十几年,和当地几家银行合作无间。每年贷款到期,还
2026抽贷潮下的企业主护盘手册
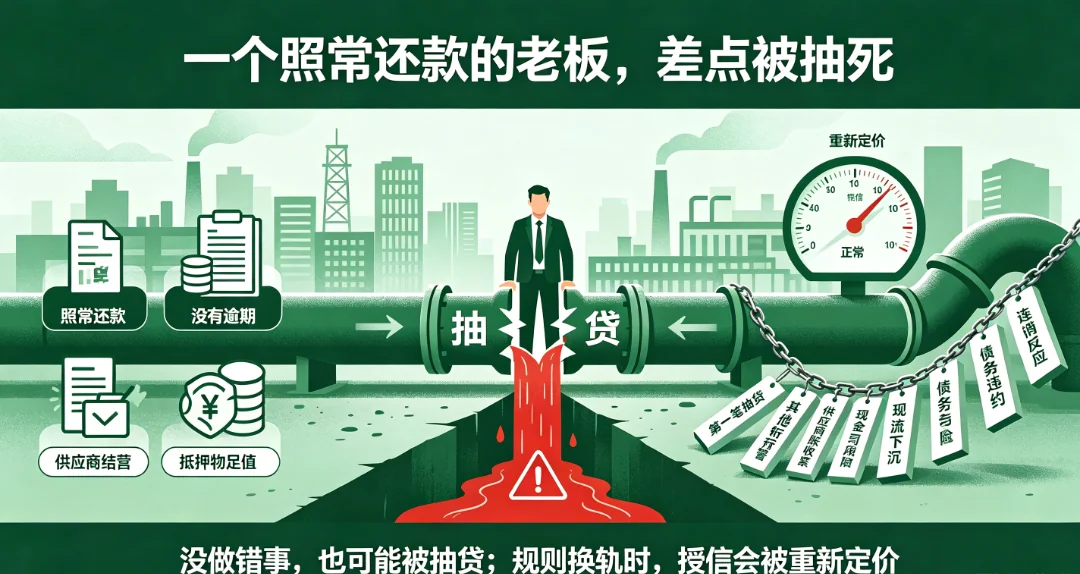
浙江温岭,做机械配件的王有利(化名),经营十几年,和当地几家银行合作无间。每年贷款到期,还了再借,从没出过岔子。
有一年,500万贷款到期,他照常把本金打过去。然后银行告诉他:这笔不续了。
500万就这么被抽走。订单在手上、工资要发、供应商要结,王有利的现金流瞬间见了底,企业差点关门[1]。
他做错了什么?没有。一分钱逾期都没有。
这样的故事不在外省。云南的企业老板,很多都听过艾维集团的案例。
昆明,云南艾维投资集团——2004年成立、注册资本5000万的老牌企业,下属的云南宇诚服饰有限公司,在云南服饰行业里是有名号的企业。据云南企业圈里流传的细节,压垮它的第一张多米诺骨牌,就是红塔银行的第一笔抽贷:一笔贷款被收回之后,连锁反应启动——其他债权银行的风控预警跟进,授信相继收缩;供应商看到银行在收贷,账期立刻收紧;现金流螺旋下沉,债务接连违约。公开信息可以佐证这条下坠曲线:2025年,艾维集团及法定代表人多次被法院下达限制消费令,7月因欠缴增值税、城建税被税务部门公告,司法案件涉房屋租赁、买卖、承揽合同纠纷多起[13]。
从第一笔抽贷,到集团限消,中间隔着的不是某个惊天错误,而是一串教科书式的连锁反应。
再看两笔更近的:2026年,上海浦东一家科技公司,700万经营贷,续贷前3个月被抽贷——触发点就一个:近3个月对公流水从每月60万往下走[2]。另一个客户,1200万经营贷,住宅抵押、年化利率2.4%,续贷前6个月被抽贷——对公流水从每月80万滑到50万[3]。
没有逾期、照常付息、抵押物足值,照样抽。这是2026年抽贷潮最让老板们想不通的地方:我没做错任何事,为什么受伤的是我?
我们前三篇文章其实已经把答案铺完了:《38万亿急刹车》讲银行取消了小微冲量考核、追着存量客户补担保;《越赚钱,越拿钱》讲国家给银行补足资本、要开启有质量的投放。中间这一环,就是这篇:规则换轨的这两年,你的授信随时可能被重新定价。这一篇,讲老板怎么办。
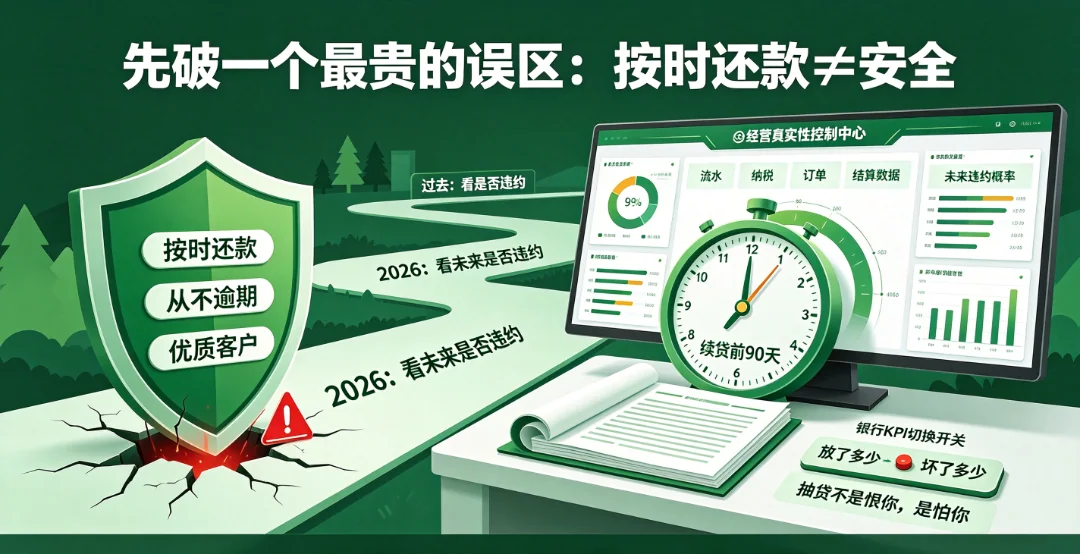
很多老板的心智模型停留在十年前:我在银行是优质客户,按时还息、从不逾期,银行凭什么动我?
这个模型的漏洞在于,它假设银行风控只看"你有没有违约"。2026年的现实是,银行风控看的是"你未来会不会违约"——而且是在你违约之前90天就开始算。
2026年,多家股份制银行在无还本续贷前90天就启动"经营真实性回溯":回溯你的流水、纳税、订单、结算数据,判断经营是否真实、可持续[4]。续贷早就不是签字就走的形式,而是一场提前90天开卷的审计。
换句话说:你以为的续贷日是考核日,银行的操作日其实在90天前。等你收到不续贷的通知,棋局早已经结束了。
为什么银行突然这么凶?三个字:不许亏。44号文取消了小微贷款增速考核、禁止以价换量,银行的KPI从"放了多少"切换成"坏了多少"[5]。一笔不良侵蚀的利润,要放几十笔好贷款才能补回来——银行的理性选择就是:把可疑的客户在到期点上筛掉,把资本省下来留给看得懂的客户。抽贷不是银行恨你,是银行怕你。
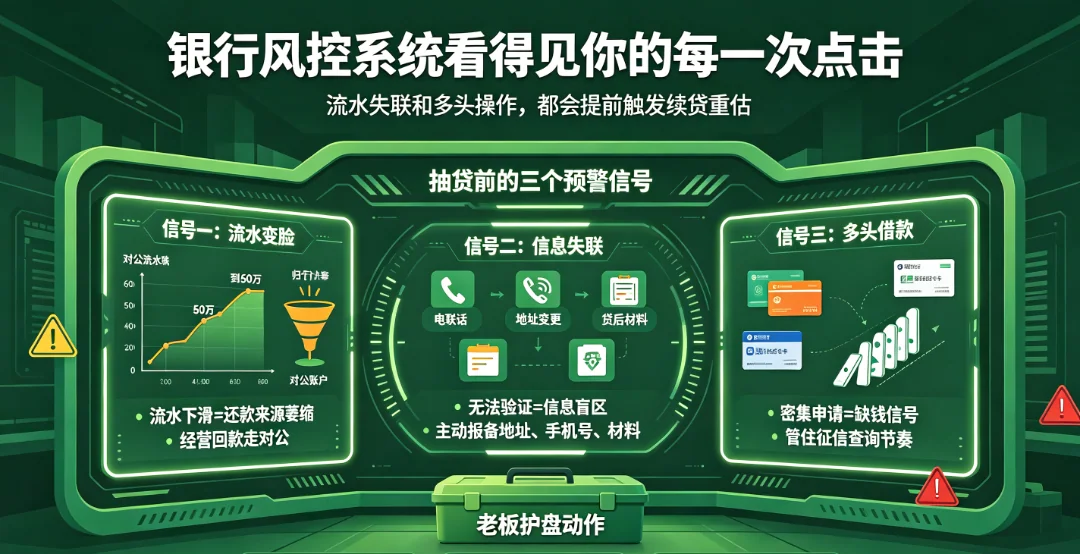
银行风控系统24小时在扫你的账户[6]。它扫什么?往下看,三个信号,个个都有真实案例背书。
先说透一个逻辑:银行敢借你钱,靠的不是抵押物,是"经营流水可验证"。抵押物是最后手段,流水才是银行每天看的体温计。
所以2026年被抽贷的企业,触发点高度集中——流水下滑:
· 700万科技公司:对公流水60万/月往下掉,3个月内被抽[2];
· 1200万经营贷客户:流水80万/月→50万/月,降幅37.5%,抽[3]。
为什么下滑这么致命?在银行的风控模型里,流水下滑等于"还款来源萎缩"。你的抵押物再值钱,银行也不想走处置那一步——银行要的是利息,不是你的厂房。流水下滑意味着利息的来源不稳,风控模型自动降级,到期点就是告别点。
这里还有一个更隐蔽的坑:流水"归行率"。很多老板图方便,货款收到个人卡、微信、支付宝里,对公账户一个月走不了几笔。在旧风控里这叫习惯问题,在新风控里这叫"经营数据不可验证"——银行无法持续获取企业真实经营数据,债权处于信息盲区,为降低管理成本,银行会直接终止循环授信[7]。
从今天起,所有经营回款走对公账户。这不是财务洁癖,这是你在银行系统里的"生存信号"。已经习惯个人卡收款的,用6个月时间逐步切换——切换越早,续贷越稳。
第二个信号最冤枉:老板们烦透了银行的贷后检查,电话不接、材料不给、地址变更不报备——以为躲的是麻烦,其实躲掉的是自己的安全垫。
银行的原话逻辑是这样的:"无法持续获取企业真实经营数据,意味着无法预判远期风险,债权处于信息盲区。"[7]频繁变更预留联系方式、注册地址、实际经营地址且不及时报备的,直接触发预警[7]。
站在银行的位置看,这个逻辑成立:一家不让银行看清的公司,在银行眼里和一家"看不清"的公司是同义词。信息盲区=风险=到期点筛掉。贷后管理不是银行骚扰你,是银行给自己上的保险——你不让它上保险,它就把你踢出承保名单。
三件小事,马上做。预留手机号、企业地址、经营场所变了,主动跟客户经理报备;银行要流水、要纳税单,24小时内给;季度贷后回访,主动约,别被动等。把客户经理变成你的"编外风控顾问",他是你在银行内部唯一会替你说话的人。
第三个信号最隐蔽,也最致命。你同时在几家银行有授信、最近三个月申请了几次贷款、有哪些机构查过你的征信——银行的风控系统全看得见。
风控的解读规则很冷酷:一家企业突然密集申请贷款、征信查询次数暴增,只有两种可能——要扩张,或者缺钱。2026年的模型默认后者。因为"缺钱"的企业违约概率高,系统自动给你降级、冻额度、到期不续——一次多头操作,引发全链条收缩。
这就是"以贷养贷"在新风控下的死法:不是你还不上的时候死,是你开始借第二家的时候就死了——A银行看到你找B银行,B银行看到你找A银行,两家同时降级,抽贷的默契就这么形成。
管住征信查询。非必要不申请、不点击"测额度"(很多网贷点一次查一次征信)。确需多家授信的,提前规划好顺序和节奏,间隔至少一个季度,且每家的用途在账面上说得清楚。
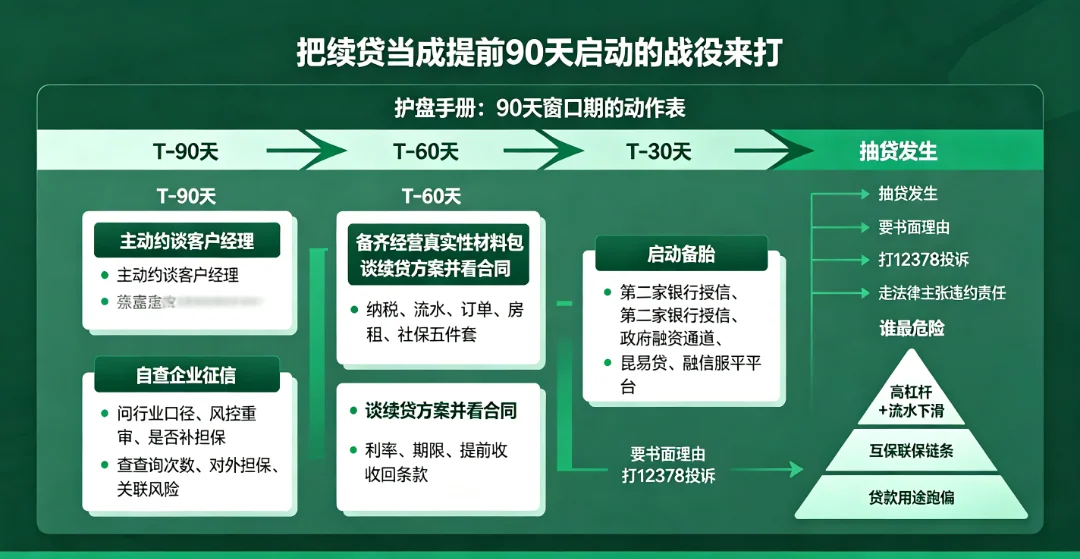
三个信号说完了,给工具。核心一句话:把续贷当成一场提前90天启动的战役来打。
| 时间 | 动作 | 要点 |
| T-90天 | 主动约谈客户经理,摸底今年的续贷政策,直接问三个问题:我所在的行业今年什么口径?续贷要不要重新过风控?需要补担保吗?——苏南某大行今年对存量客户补强担保[5],你不去问,没人通知你
| T-90天 | 自查企业征信,打印企业征信报告:看查询次数、对外担保、关联企业风险。发现问题,90天足够解释和修正;发现不了,到期就是惊吓
| T-60天 | 备齐"经营真实性"材料包,纳税申报表、对公流水、订单合同、水电房租单据、员工社保记录——五件套。2026年银行要的是"真实经营"的证据链[4],材料齐的企业和材料乱的企业,过审速度差一倍
| T-60天 | 谈续贷方案,签字前逐条看合同, 无还本续贷不是自动续[4],是重新审批。重点看三条:利率、期限、提前收回条款——合同里银行有权提前收贷的触发条件,你要知道自己签的是什么
| T-30天 | 启动备胎,第二家银行的授信接触、政府融资通道登记(云南的老板用融信服平台,三年180万户经营主体、6000亿授信[8];昆明的"昆易贷"政府性担保)。备胎不是让你用,是让主贷银行知道你有退路——谈判桌上,有退路的一方才硬气
抽贷发生三步走:
①要书面理由,电话里的"政策原因"不算数;
②认为无理由的,打12378金融监管热线投诉,44号文明确不许随意抽贷断贷压贷[5];
③走法律:借款合同没有约定加速到期的情形,银行单方提前收贷,可以主张违约责任——这一步请律师,几千块律师费可能保住几百万现金流
这张表的核心思想就一个:银行从90天前开始审你,你就从90天前开始备自己。信息差是抽贷潮里企业死掉的第一原因——银行的风险排期是明牌,输就输在老板们不知道牌已经摊开了。
护盘之外,还要知道自己站在哪个风险档位。2026年最危险的三类企业:
杠杆高意味着固定利息支出大,流水下滑意味着还款来源萎缩——两个指标一交叉,风控模型自动标红。上面两个上海案例[2][3]都是这个画像。自查公式很简单:每月固定还本付息额 ÷ 月均对公流水,超过40%,你就在红线区。
你的贷款平安无事,但你的担保对象出了问题——连带责任一触发,你的授信跟着降级。2026年银行做"经营真实性回溯"时,对外担保是必查项。查一下你的征信报告"对外担保"栏,那一栏不是荣誉,是债务。
经营贷的钱进了楼市、股市、理财——2026年监管对资金流向的穿透检查越来越严,金规2号文的"一表清"之后,用途监控是下一条战线[9]。挪用一经查实,银行有权提前收贷,且你很难主张权利——合同里"按约定用途使用"是你自己签的字。
最后泼三盆冷水。抽贷的压力之下,这三条路的尽头都是悬崖。
为了保征信,借年化20%以上的过桥资金先还银行,再等续贷——2026年的续贷审批不确定性比往年大得多,一旦批不下来,你同时背着银行贷款和高息民间债务,双线崩塌[11]。过桥资金的本质是赌续贷通过,2026年这个赌局,赔率对你极度不利。
银行贷后管理立刻触发,抽贷直接变追债,恶意转移还可能涉刑[11]。这条路不是避风港,是把民事问题升级成刑事问题。
"经营真实性回溯"要查的就是这个。材料造假续贷成功,构成骗取贷款的风险敞口;没成功,直接进银行黑名单。把造假的力气花在把经营做真上,这是2026年唯一划算的投入。
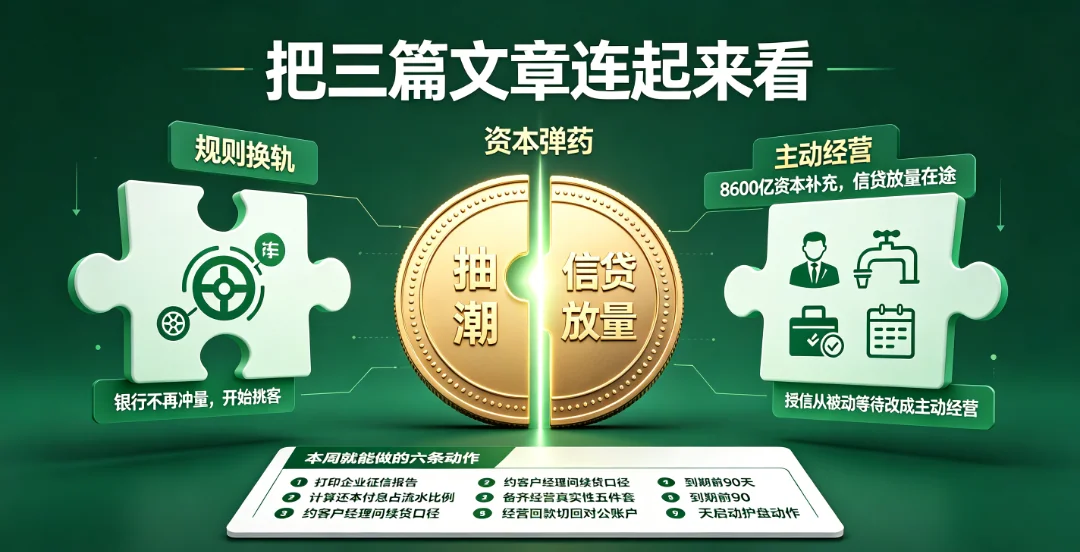
——银行不再冲量,开始挑客;
——8600亿资本补充,信贷放量在途;
——在规则换轨期,把授信从"被动等待"改成"主动经营"。
注资落地后,2026年四季度到2027年,信贷投放放量是大概率事件,科技、小微、消费是四个明确的水口[12]。抽贷潮和信贷放量,是同一枚硬币的两面——银行不是没有钱,是把钱从"看不进去"的企业挪给"看得进去"的企业。你把自己变成看得进去的企业,这轮潮水就从威胁变成机会。
1. 打印企业征信报告,看查询次数和对外担保;
2. 算一笔账:月固定还本付息÷月均对公流水,超过40%进红线区;
3. 约客户经理,问清所在行业今年的续贷口径;
4. 备齐五件套材料包(纳税、流水、订单、水电房租、社保);
5. 经营回款切回对公账户,6个月内完成切换;
6. 贷款到期前90天,启动护盘动作表——别等银行先动。
[1] 今日头条. 银行突然抽走500万贷款,老板差点倒闭[N]. 2026.
[2] 聚融网. 别再只看放款,2026年抽贷潮下老板较容易栽的5个跟头[EB/OL]. 2026.
[3] 搜狐网. 你以为经营贷利率2.4%是终点,其实银行盯的是续贷这一年[EB/OL]. 2026.
[4] 搜狐新闻. 2026抽贷预警:3类企业主,无还本续贷暗藏断贷风险[EB/OL]. 2026.
[5] 21世纪经济报道. 刚取消小微增速考核 有大行要求已授信企业补充抵押担保[N]. 2026-06-06.
[6] 460网. 企业老板必读:银行贷款中的"生死红线"碰了小心被抽贷[EB/OL]. 2026.
[7] 今日头条. 银行突然提前收回贷款?[N]. 2026.
[8] 云南省人民政府. 云岭先锋网:云南省融资信用服务平台助力银行授信超6000亿元[EB/OL]. 2026-04-07.
[9] 中国经济网. "低息引流+高费收割"模式终结 个贷"一表清"重塑银行竞争逻辑[N]. 2026-08-04.
[10] 460网. 多地银行收紧建筑行业授信!大批工程企业面临到期抽贷[EB/OL]. 2026.
[11] 上海热线. 企业贷款如果还不上,2026年这四条自救路径最靠谱[EB/OL]. 2026.
[12] 经济参考网. 特别国债注资大行渐行渐近 或撬动4万亿元信贷投放[N]. 2026-03-21.
[13] 百度百科. 云南艾维投资集团有限公司(企业工商及司法公开信息:2025年限制消费令、欠税公告、涉诉记录)[EB/OL]. 2026-09查询.
本文仅供行业交流参考,不构成任何投资、法律、税务或融资建议。
涉及续贷协商、法律救济等内容,具体决策请咨询专业律师及持牌金融机构。
文中案例分别来自公开媒体报道及业内渠道提供的信息,企业工商、司法信息均引用公开可查记录;案例细节以相关方官方披露为准,不构成对任何特定企业或个人的评价。
只提供基于专业分析的实在方案