越赚钱,越拿钱:3600亿注资到底在防什么? // 点击蓝字关注我们 9月6日,八份公告,一笔总账 9月6日晚,工商银行、农业银行、中国进出口银行、中国出口信用保险公司、中国人寿、
越赚钱,越拿钱:3600亿注资到底在防什么?
9月6日晚,工商银行、农业银行、中国进出口银行、中国出口信用保险公司、中国人寿、中国人保、中国太平、中国再保,八家中央金融企业同日公告增资,合计补充核心一级资本3600亿元。财政部同步宣布发行3000亿元特别国债[1][2][3]。
拆开看钱:农行1600亿(特别国债1300亿+其他股东300亿),工行1000亿(特别国债700亿+中国烟草300亿),两家合计2600亿[4][9]。剩余1000亿给了进出口银行和五家保险央企——国寿350亿、人保150亿、中国信保100亿、中国太平70亿、中国再保30亿[5][6]。
工行中报营收增长9.1%、净利增长4.5%、资本充足率18.57%[8];国寿上半年净利暴涨228%[7]。最风光的机构,拿最多的钱。
但上一篇我只说了"前瞻布局",评论区有读者一句话把我问醒了:注资一定是来解决问题的。不解决问题,国家凭什么把3000亿特别国债——全国人民未来要连本带息偿还的债务——投给最赚钱的机构?
这句话是对的。我们写文章讲逻辑:钱进来,是为了填坑。坑是什么?多大?多深?为什么现在填?填完之后会发生什么?
这一次,一层一层,用数字说话。


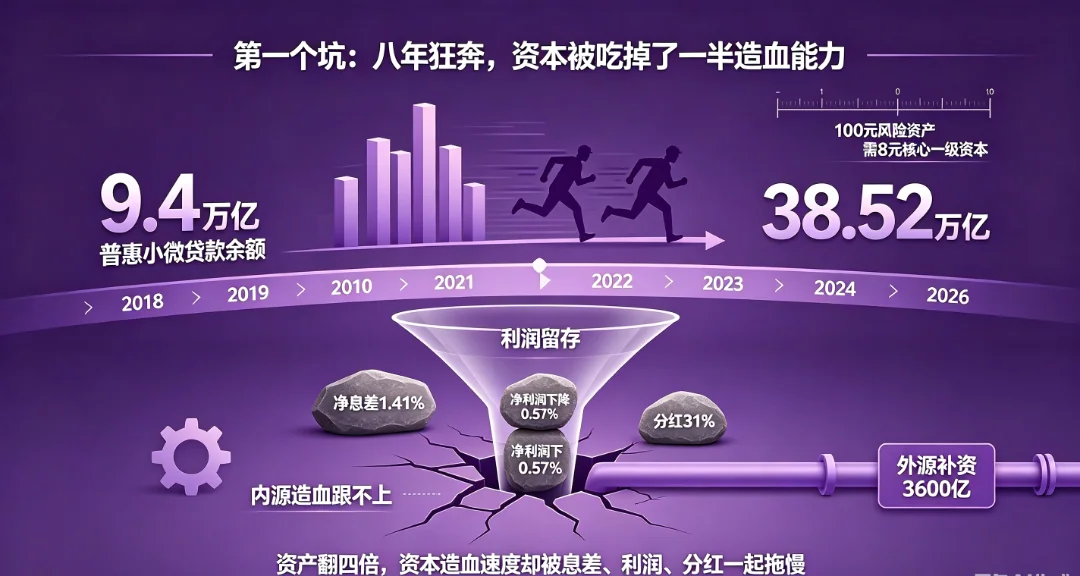
三条数字串起来算总账:银行放出去的贷款八年翻了近一倍,靠利润自己补充资本的速度,却因为息差塌陷而腰斩再腰斩。内源造血跟不上资产扩张,缺口只能靠外源堵。2025年补了5000亿,2026年再补3600亿[10][11][1]——这两笔钱不是奖励,是给八年信贷狂奔补开发票。
有人说,银行赚那么多还哭穷?把账摊开看:上半年全行业赚1.24万亿,看着多;可对498万亿的总资产,资产利润率0.58%[18]——一块钱的资产一年赚不到六厘钱。这个造血速度,既要维持分红、又要消化不良、还要支持下一轮信贷投放,靠利润自我循环,算不过来。国家必须下场补资本。
第二个坑更隐蔽,也更要命。看两个数字的矛盾。
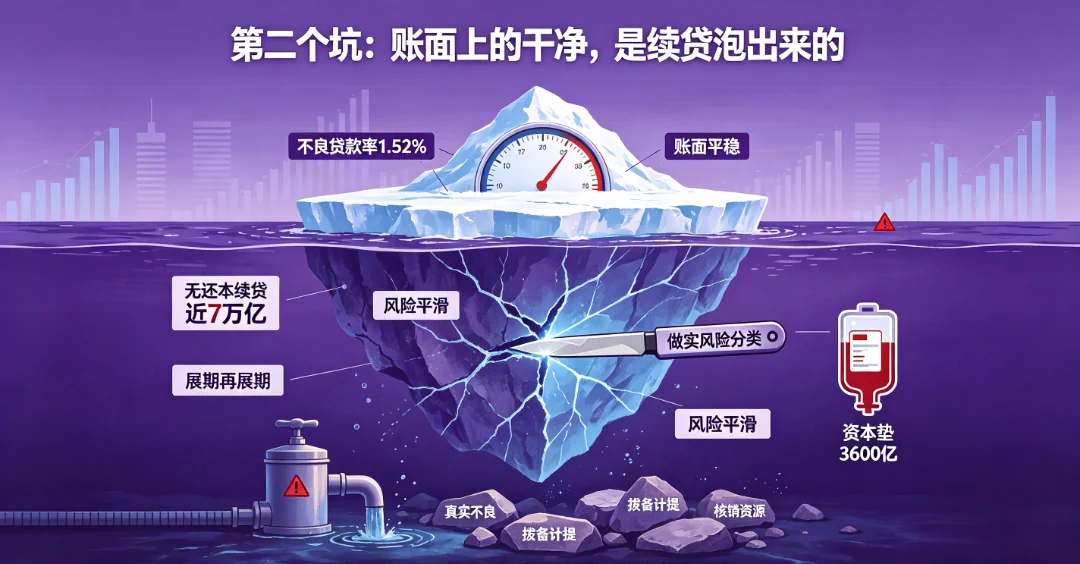
全行业不良贷款率1.52%,余额3.7万亿,二季度末较上季双升[19]。六大行的数字却干净得多——邮储1.00%、中行1.22%、工行1.29%[8]。
金融监管总局披露,小微企业无还本续贷余额已经接近7万亿[8的21财经原报道[20]]。38.52万亿的普惠盘子,近五分之一靠"续"字撑着。有的一笔贷款展期一次不够,还得展第二次、第三次[20]。
把这两个矛盾放在一起,坑就露出来了:1.52%的不良率,是拿续贷和展期当熨斗,把风险平滑过的数字。企业还不上,不叫不良,叫"续贷";到期还不上本金,不叫违约,叫"无还本续贷"。风险没有消失,只是换了记账科目,从利润表搬进了时间的下游。
监管自己把话挑明了。5月19日的44号文,历史上第一次单列"提升资产质量"章节,原话是——"做实贷款风险分类""真实、准确反映续贷资产质量"[20]。翻译成人话:之前有些分类,不够"实"、不够"真"。
好,那么问题来了:把水抽干、让分类变真,意味着什么?意味着一批被续贷掩埋的风险即将露出水面,不良率要抬头,拨备计提要加码,核销资源要跟上。每一项,消耗的都是资本。


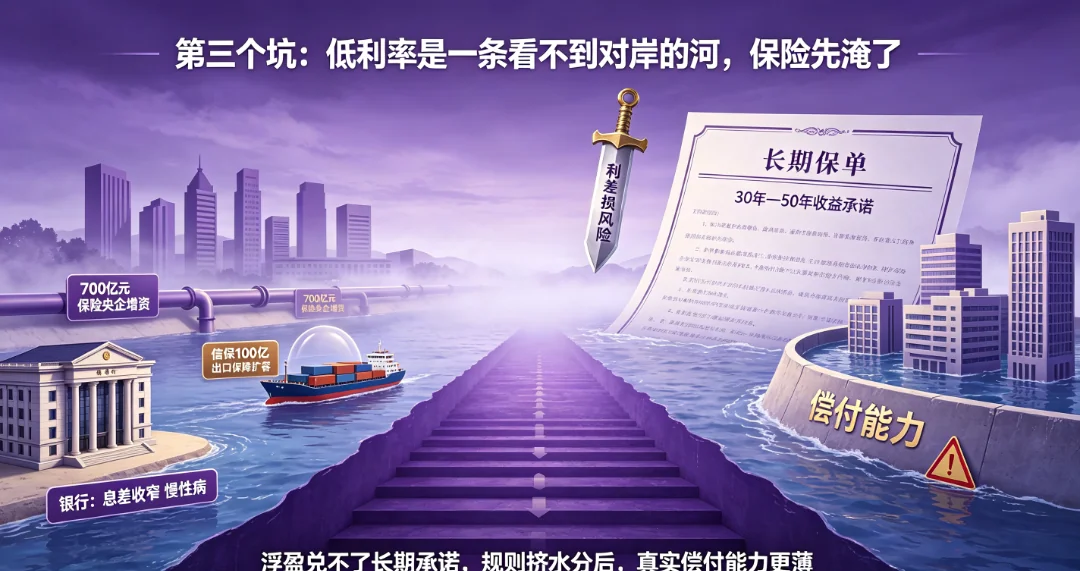
利率一路下行,这对银行是慢性病——息差收窄,赚钱变慢。但对保险业,是急性风险。寿险公司卖出去的是三十年、五十年的保单,当年承诺的收益白纸黑字锁死;市场利率每下一个台阶,未来投资收益能覆盖承诺的把握就少一分。这就是悬在所有寿险公司头上的利差损之剑。
看国寿。上半年净利润暴涨228%[7],看着风光——但这228%的大头是当期投资收益,是债券牛市给的浮盈。浮盈兑不了三十年后的承诺。而2025年底,"偿二代"二期规则过渡期正式收官,2026年是首个完整执行年:保单未来盈余计入核心资本设比例上限、投资性房地产增值剔除——账面资本的水分被规则强行拧掉,偿付能力的"真实家底"变薄了[5][6]。
规则挤水分,国家补水。于是出现了1998年以来头一回的事:保险机构被纳入特别国债系统注资[6][7]。国寿350亿、人保150亿、太平70亿、信保100亿、再保30亿,五家保险央企合计700亿[5]。
其中最容易被忽略、我认为信号最强的一笔:中国出口信用保险公司,100亿。信保是干嘛的?给外贸企业的出口收货风险上保险。2026年出口环境什么成色,做外贸的心里都有数。国家往信保里灌100亿,翻译过来就一句:明年出口企业的保单保障能力要扩容。做外贸的老板,这一条直接关系到你的账期风险敞口,往下看第七节。
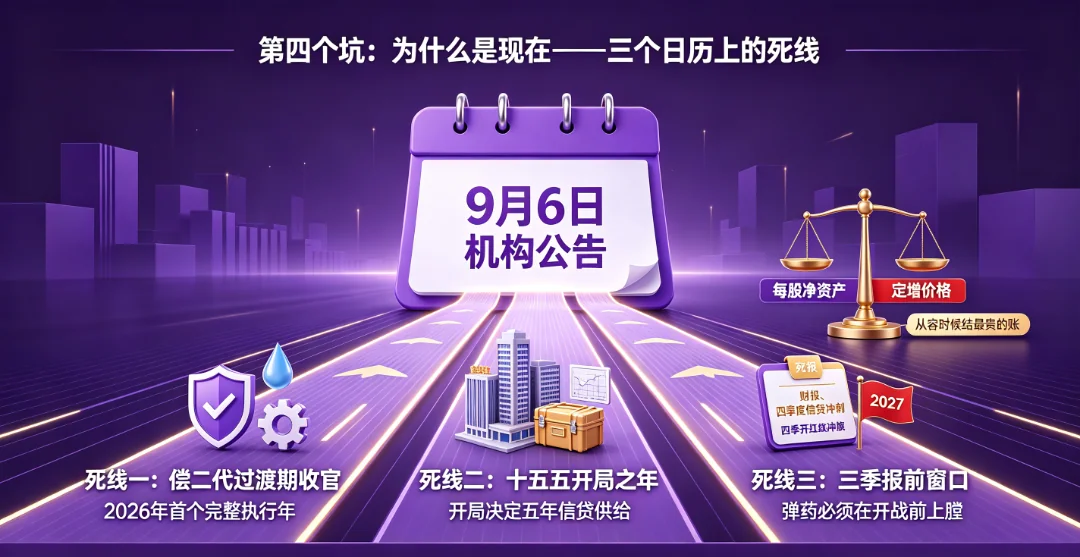
2026年是保险资本新规则首个完整执行年[6]。水分挤完,家底见真,这时候补水最精准——知道该补多少。
开局之年给金融央企全部换上新弹药,这是财政部的原话——"前瞻布局支持金融机构高质量发展"[14]。开局之年的资本,决定整个五年规划的信贷供给能力。
从3月政府工作报告部署[9][12],到5月、6月特别国债分两期发行完毕[9],再到9月6日机构公告——半年走完,一步没停。弹药必须在开战前上膛。
定增价不低于每股净资产[9],工行、农行这两家体量最大、盈利最稳的银行,现在卖出的是全周期最贵的股价、最厚的净资产。等风险暴露、利润下滑再注资?定增价杀下来,国有股权被贱卖,全国人民的特别国债就要多付利息少换股。在最从容的时候结最贵的账,这才是这笔交易里最精明的地方。
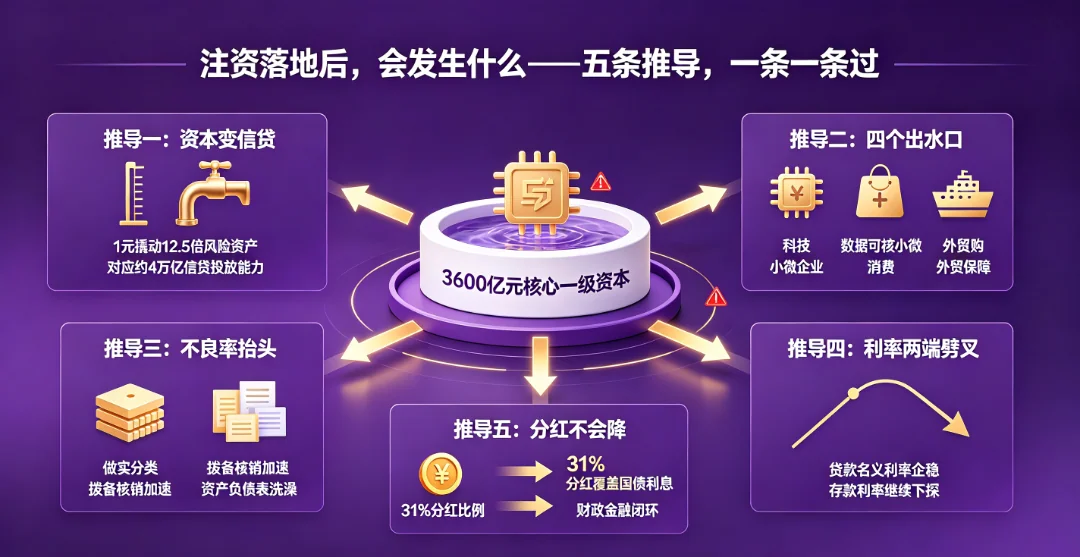
注资落地后,会发生什么——五条推导,一条一条过
坑填完了,接下来是读者的真问题:然后呢?
我们不做散文,做推导。每一条,前因后果摆清楚。
核心一级资本按监管8%的充足率要求,1块钱最多撬动12.5块钱风险资产。3600亿补进来,理论新增风险资产额度约4.5万亿。按行业平均风险权重折算,对应约4万亿元的信贷投放能力——这个量级,新华财经旗下机构在3月政策部署时就算过账[12]。
推导结论:2026年四季度至2027年一季度,信贷放量是确定的,问题只是放量投向哪里。
不是猜。44号文白纸黑字:稳投放、优结构,首贷户成新考核指标[20];信保100亿注资对应外贸保障扩容[5];六大行业绩会集体把"科技金融"列为突围方向[13]。
推导结论:下一轮信贷的四个出水口——科技型企业、数据可核的小微、居民消费、外贸保障。前三个是贷款,第四个是保险。
资本垫厚了,44号文"做实分类"才敢动真格。推导链条:注资到位→资本充足率的安全边际扩大→银行敢于下调展期贷款的分类→不良率从1.52%温和上行→拨备与核销加速→资产负债表洗干净。
推导结论:2027年你会看到不良率上升的新闻,别慌,那是脓包被挤出来了,不是新病。判断标准:只要拨备覆盖率维持高位,不良上行就是出清而非恶化。
逻辑:资本充足后,银行不必再"以价换量"亏本抢客户,新发贷款利率有了企稳的底气(这正是金规〔2026〕2号文"不以低价为导向"要的效果)[21];同时负债端继续"减负",存款利率下调推动息差修复——二季度1个基点的回升,就是这条路的起点[16]。
推导结论:储户的利息还会变少,贷款人的综合成本更透明。存款搬家找收益,是未来两年的大趋势。
逻辑:注资补充资本后,信贷放量带来利息收入修复,利润企稳回升;六大行31%的分红比例有资本和利润双重支撑[13];财政部作为最大股东,每年从六大行分走的真金白银,覆盖特别国债的利息成本还有富余。
这不是花钱,是放贷。国家出资本金,银行出杠杆,分红回来覆盖国债利息——闭环成立,这是财政金融协同里算得最精的一笔账。
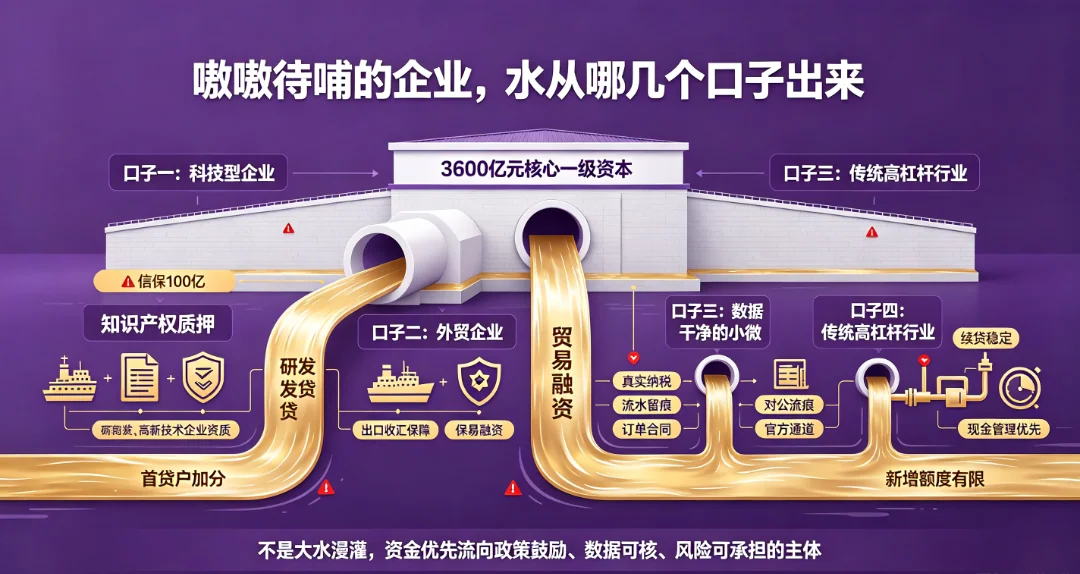
按接水的难易,四个口子排个序。
推导:科技金融被六大行集体列为战略赛道[13];资本补充后,风险资产额度优先配给政策鼓励的方向;"十五五"开局年,新质生产力是政治任务。知识产权质押、研发贷、人才贷这些产品的额度会明显放量。
怎么接:有专利、有研发投入、有高企资质的,2027年上半年前主动找银行谈首贷——首贷户是银行的新KPI,你是它的考核加分项,谈判地位比你想象的高。
推导:信保100亿注资的用途明确指向承保能力扩容[5]。出口收汇风险、买方破产风险,信保的保单就是你的账期安全垫。
怎么接:出口企业把信保的短险保单用起来,特别是对新客户、新市场;银行认可的信保保单还能撬动贸易融资——"信保+融资"的组合,是外贸中小企业目前性价比最高的融资结构。
推导:44号文"稳投放"要落地,首贷户指标要完成[20];银行"优中选优"的"优",在资本弹药充足后标准边际放宽。
怎么接:两件事先做好——真实纳税、对公流水留痕;然后走官方通道:各地融资协调工作机制、云南的融信服平台(三年180万户经营主体、6000亿授信[22])。凡是收"包装费、渠道费"的中介,扭头就走,这个口子在收紧周期只会越来越窄。
推导:资本是稀缺的,注资不是大水漫灌。银行风险偏好收敛的方向,就是高杠杆、强周期、数据难核的行业。这些行业拿到的是"续贷稳定性",不是"新增额度"。
怎么接:如果你的企业在这一栏,别赌新增贷款,把现金流管理做到极致——2027年不良出清时,好资产和坏资产会被分开定价,账干净的企业能活着看到下一轮。
回头看这笔账,国家在2025、2026两年里做了三件事:踩刹车(44号文,不许再以价换量硬冲量)、挤水分(偿二代收官+做实风险分类,让账面风险见真)、补资本(8600亿特别国债,给挤完水分的体系垫上安全垫)。
顺序就是逻辑:不踩刹车,水分继续涨,注资等于注水;不挤水分,坑有多深都不知道,注资就是瞎补;先踩刹车、再挤水分、最后补资本——坑见底了,才填得准。
预测收个尾:
6个月内:信贷放量落地,科技、小微、消费四个口子出水;不良率开始温和上行——记住,这是洗澡,不是生病。
12个月内:净息差修复到1.5%上下,六大行维持31%以上分红,财政回流闭环跑通;存款利率再下台阶,钱开始往资本市场和长期资产搬家。
36个月内:低利率长周期里,这8600亿资本就是堤坝。拐点信号盯两个:寿险预定利率是否再次下调;全行业不良率是否在1.6%附近止升回落。前者证明防御性判断兑现,后者证明出清完成。
易经讲,君子以思患而豫防之。最风光的时候结账,最从容的时候筑堤——八年放水的账,与其等浪来了炸堤,不如风平浪静时填坑。
这不是给银行发奖金。这是用全国人民的信用,给未来十年的信贷之路,提前铺了一层钢筋混凝土。
[1] 新华社. 8家中央金融企业拟增资3600亿元用于补充资本[EB/OL]. 2026-09-06.
[2] 人民日报. 八家中央金融企业获补充核心一级资本——三千亿元特别国债支持金融央企(经济聚焦)[N]. 2026-09-07.
[3] 央视网(新闻联播). 财政部将发行3000亿元特别国债支持8家中央金融企业补充资本[EB/OL]. 2026-09-06.
[4] 新浪财经. 六大行注资收官:工行、农行合计2600亿定增同日启动[N]. 2026-09-08.
[5] 东方财富财富号. 700亿财政注资落子:2026年保险业增资潮全景透视[N]. 2026-09-07.
[6] 腾讯新闻. 财政部注资350亿,中国人寿集团"新弹药"投向何方?[N]. 2026-09-07.
[7] 新浪财经. 国寿350亿注资是因为之前资本金不够用了吗?[N]. 2026-09-06.
[8] 经济参考网. 六大行2026年中报"交卷" 合计归母净利润超7100亿元[N]. 2026-08-28.
[9] 上海证券报·中国证券网. 8家中央金融企业迎3600亿元增资 用于补充核心一级资本 增强金融供给能力[N]. 2026-09-07.
[10] 中国金融新闻网. 银行稳健经营发展能力进一步夯实(四家国有大行获5000亿元特别国债注资)[N]. 2025-04-02.
[11] 东方财富. 5200亿元全部到账!四大行定增募资落地 财政部出资5000亿[N]. 2025-06-24.
[12] 经济参考网. 特别国债注资大行渐行渐近 或撬动4万亿元信贷投放[N]. 2026-03-21.
[13] 中国金融信息网. 净息差企稳修复 分红超2200亿元——六大行上半年营收净利全员双增[N]. 2026-08-31.
[14] 经济日报. 财政部大手笔注资银行、险企——前瞻布局支持金融机构高质量发展[N]. 2026-09-07.
[15] 国家金融监督管理总局. 2026年二季度银行业保险业主要监管指标数据情况[EB/OL]. 2026-08-14.
[16] 证券时报. 二季度银行业保险业主要监管指标向好(净息差1.41%)[N]. 2026-08-14.
[17] 新浪新闻. 二季度银行业净息差四年首次回升,资产增速连续两季放缓[N]. 2026-08-17.
[18] 证券时报. 净息差四年来首度环比增长 银行业盈利模式亟待重构[N]. 2026-08.
[19] 中国金融信息网. 金融监管总局:2026年二季度末商业银行不良贷款率1.52%[EB/OL]. 2026-08-14.
[20] 21世纪经济报道. 刚取消小微增速考核 有大行要求已授信企业补充抵押担保[N]. 2026-06-06.
[21] 中国经济网. "低息引流+高费收割"模式终结 个贷"一表清"重塑银行竞争逻辑[N]. 2026-08-04.
[22] 云南省人民政府. 云岭先锋网:云南省融资信用服务平台助力银行授信超6000亿元[EB/OL]. 2026-04-07.
本文仅供行业交流参考,不构成任何投资、法律、税务或融资建议。
文中预测均为基于公开信息的逻辑推演,存在不确定性,具体业务决策请咨询持牌专业机构。
文中数据均来自公开报道,可能存在口径差异,请以官方披露为准。
只提供基于专业分析的实在方案