38万亿急刹车:小微贷款告别"冲量时代",老板的出路在哪 点击蓝字 关注我们 一个没有逾期记录的商户,被系统拒绝了 河南西峡,一个做装修的商户。30万的线上信用经营贷,用了两年,每
38万亿急刹车:小微贷款告别"冲量时代",老板的出路在哪

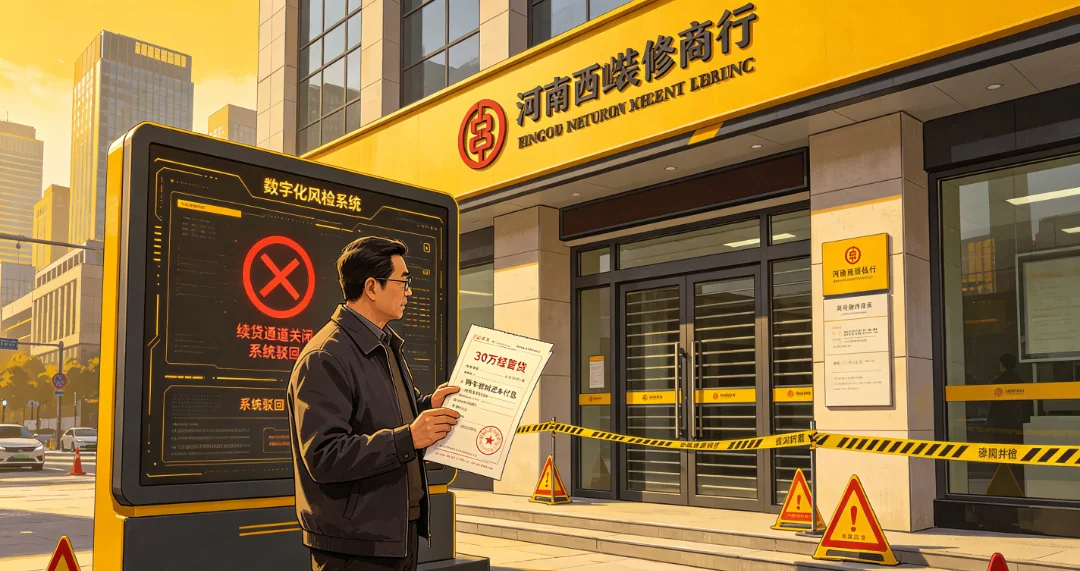
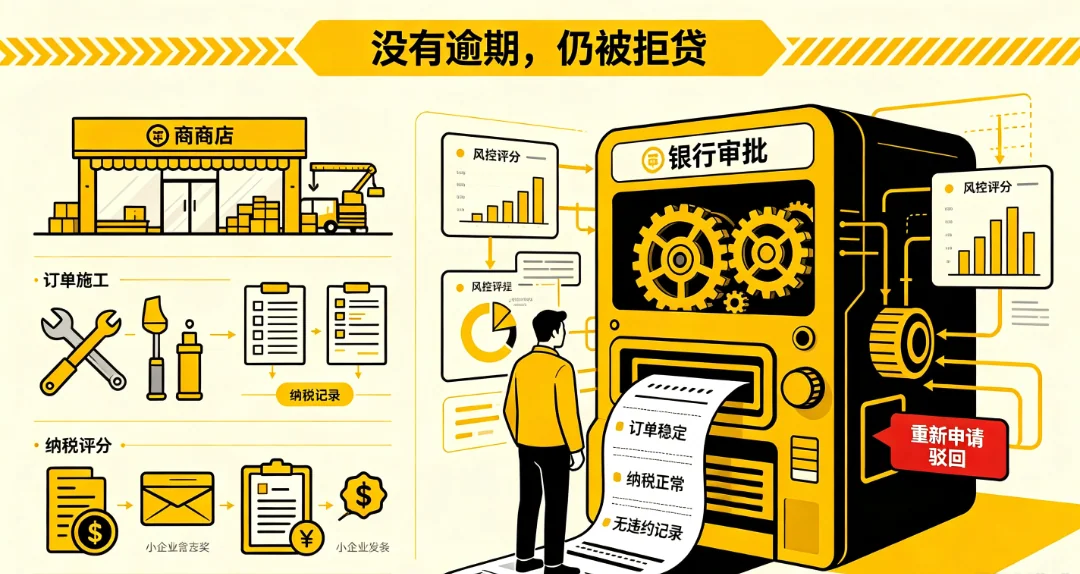
河南西峡,一个做装修的商户。30万的线上信用经营贷,用了两年,每期按时还本付息,没有一次逾期。
今年4月,他按惯例把30万结清,准备续贷。结果线上续贷通道直接关闭。系统风控评级下调,重新申请,驳回。再申请,再驳回。
订单稳定,纳税正常,没有任何违约记录。系统不再给他开门[6]。
这不是他的问题。这是整个系统换了发动机。
我先说句得罪人的话:2026年下半年,你再去银行申请小微贷款,大概率比过去八年里任何一年都难。而且最反常识的是——难,恰恰是因为监管部门给银行"松了绑"。
考核取消了,银行反而不放款了。这笔账,得从两份文件说起。
金融监管总局印发《关于做好2026年小微企业金融服务工作的通知》(金办发〔2026〕44号),取消了"普惠型小微企业贷款增速不低于各项贷款增速"这条执行了8年多的硬性考核指标,确立"稳投放、优结构、提质量、可持续"十二字方针[1][4][5]。更狠的是,这份文件历史上第一次单列"提升资产质量"章节——要求做实风险分类、真实反映续贷质量、保障核销资源[4]。
《个人贷款业务明示综合融资成本规定》(金规〔2026〕2号)落地,所有放贷机构签约前必须出具《综合融资成本明示表》,利息、担保费、服务费一笔笔列清楚,同时明确要求银行"不以低价为导向"定价[2][7][8]。
两份文件,一个拆掉了"必须冲量"的考核枷锁,一个封死了"低价抢客"的竞争通道。
执行了八年的指挥棒,半年内连续两次转向。银行的小微业务逻辑,从"谁放得多、谁价格低",一夜之间切换成"谁看得准、谁留得住"[4]。
普惠小微贷款余额从2018年末的约9.4万亿,干到2026年二季度末的38.52万亿(央行口径),八年翻了4倍[4][10]。但增速是条下坡路:2020年30.9%,2025年11.0%,2026年二季度末8.3%——央行口径下首次跌进个位数[9][10]。上半年新增1.95万亿,听着不少,摊到38万亿的盘子上,已经只剩骨头没有肉了。
不是银行突然偷懒。是能放、敢放、放得起利息的客户,八年里被扫荡了四遍。当监管把"增速不低于各项贷款"这条紧箍咒摘掉,那些本来就放不动、要靠倒贴利息硬冲的量,第一时间就消失了。
"以价换量"打到什么程度?过去几年,大行凭资金成本优势一路压低利率,部分地区贷款利率低于资金成本,出现"倒挂"。中小银行被迫跟进,用江苏一位农商行行长的话说:"部分普惠业务已经出现贷款利率覆盖不了成本、需要补贴利息的情况,还有一些甚至有亏损风险。"[4]
放一笔亏一笔,为什么还要放?因为在旧考核体系里,放款量等于KPI,KPI等于绩效。总行逼着放,分行贴钱放。现在文件明说"不以低价为导向",这个自我损耗的游戏玩不下去了。
一笔100万的小微贷款变成不良,假设按40%回收,银行实亏60万。小微贷款利差撑死按2%算,100万贷款放一年赚2万。60万的窟窿,要3000万贷款白放一年才填得平。
在旧体系里,这笔账可以不算——因为增速够高,新增贷款是分母,分母膨胀得快,不良率就被稀释,账面永远好看。过去的风险不是没有,是被四倍的速度盖住了。2025年2月监管披露,小微企业无还本续贷余额已近7万亿[4]。38万亿的盘子里,快五分之一的存量靠"续"字撑着,有的展期一次不够还得再展,客观上都在延缓风险暴露[4]。
现在增速掉到8.3%,分母不再疯长,存量风险就一层层从水面下浮上来。监管干脆把话挑明:取消增速考核之后,最大的挑战就是"不要对存量小微企业融资轻易抽贷、断贷"[4]。
你品品这句话的方向——监管最怕的不是银行不放款,是银行把放出去的收回来。
文件是5月发的,银行的变形,比文件还快。
苏南某国有大行一支行的普惠团队牵头人老周(化名),新规传达会开完第二天就被拉回现实:存量授信客户里三户被要求重新过风控、补强担保;新进来的两笔三四百万的申请,流水、纳税、需求真实性,每一样都得重新核[4]。
这不是个案。21世纪经济报道采访了十多名银行业人士,画面高度一致:
站在银行的位置看,这全是理性选择。指挥棒从"要规模"换成"要质量",风控部门的话语权顶替了计划部门,一线的动作自然跟着换。你不是被某个客户经理刁难了,你是撞上了一套重新校准过的系统。
但把镜头切到企业这边,滋味完全不同。西峡那个商户两年零逾期照样被拒;湘潭一家手握26项专利、产品连续三年入选国家应急管理部目录的民营制造企业,照样在贷款上被折腾得够呛[13]。存量客户被追担保,新增客户被反复核,动作快的银行已经开始"降额"——2026年上半年住户短期消费贷和经营贷合计收缩5881亿元[12]。
抛开心态不谈,这里头有一个所有老板都必须看清的规则变化:银行评估你的维度变了。过去它看你"有没有抵押、认识的行长靠不靠谱";现在它看你"纳税、流水、订单、结算留存"这些数据还经不经得起核。监管文件里还专门写了一句:对民营企业必须一视同仁,不得在授信、风控、服务收费上设置所有制差别[3]。差的不是身份,是数据。
地方监管人士说得很直白:取消全国统一的硬性增速,不等于完全不考核,总量要求下沉成"一地一策",由各地金融监管局统筹指导辖内机构的投放力度[4]。也就是说,指标还在,只是从"全国一刀切"变成"一行一策、一地一策"。
首贷户正在成为新的KPI,"小企业贷款普惠转化率"这种新指标已经在大行出现[4]。银行不做"大水漫灌",但会做"精准滴灌"——挑得出好苗子的,照样抢。
44号文单列资产质量章节的同时,市场已经在担心新一轮抽贷潮[11]。监管的态度是双向的:既要银行做实风险分类,又不许随意抽贷断贷压贷[4]。换句话说,"以风控之名抽贷"和"以稳贷之名捂坏账",两边都不合规。你如果无逾期、经营正常却被无理由砍额停贷,投诉的通道是通的。
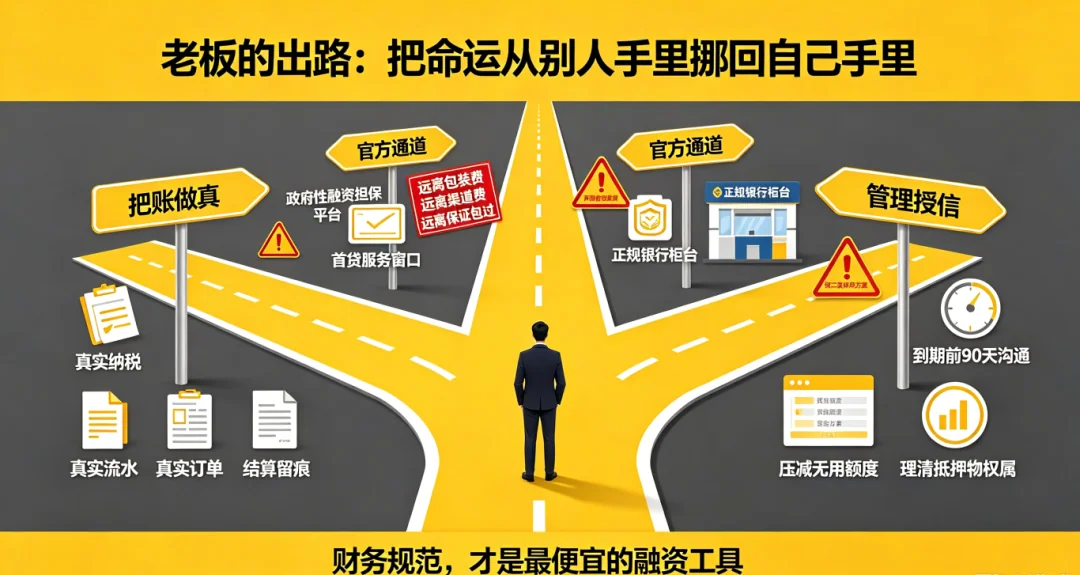
新体系里银行敢放贷的前提是敢核。真实纳税、真实流水、真实订单、对公结算留痕——这四样就是新的信用抵押物。八年前那波靠"包装流水、假离婚、过桥垫资"上车的模式,在"一表清"+数据穿透的环境下,不但贷不出来,还可能被系统直接拉黑。我见过太多老板把力气花在"搞定关系"上,现在这股力气该花在"把账做真"上。未来三年,财务规范是小微企业最便宜的融资工具,没有之一。
政策留了明路。支持小微企业融资协调工作机制这两年持续发力,广东8月底刚出台深化措施,要求信贷资金"直达基层、快速便捷、利率适宜"[14];云南的融资信用服务平台(融信服平台)运行三年,服务经营主体超180万户,助力银行授信超6000亿元——丘北县一家民宿就是靠这个平台拿到350万信用贷款改造升级的[15]。首贷难的企业,先去融信服平台、当地金融监管部门组织的"千企万户大走访"和"昆易贷"这类政府性融资担保产品登记,比在朋友圈找"包装贷款"的中介安全一百倍。中介市场在收紧周期一定鱼龙混杂,凡是收"包装费、渠道费、保证包过"的,扭头就走。
到期前的90天是窗口期。正常还款的老客户,趁续贷通道还开着,主动跟银行谈续贷方案,谈不成提前找第二家备胎,别等结清了才发现通道关了——西峡那位商户吃过这个亏。同时做两件事:压掉明面上用不着的授信额度(额度用不满反而显得资金饥渴);把房产等硬抵押物提前理清楚权属。抽贷潮里最先出事的,永远是"平时不理授信、到期临时抱佛脚"的企业。
趋势预判:往后的路怎么走
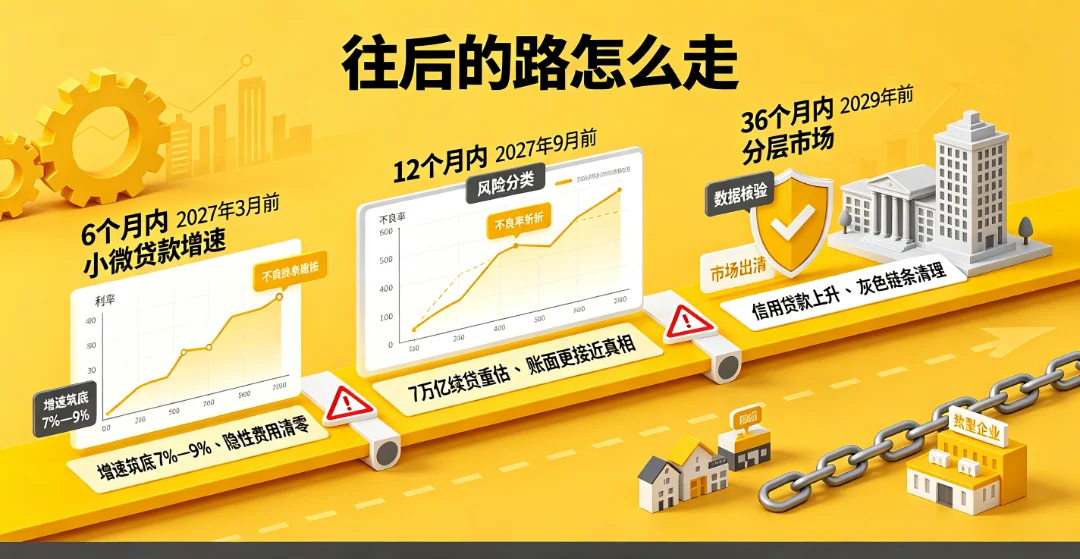
按老规矩,给三个时间切片。
普惠小微增速大概率在7%—9%区间筑底,8.3%不是底但离底不远。中小银行新发小微贷款名义利率上行,但由于隐性费用被"一表清"清零,企业的真实融资成本未必上升——这是这次新规里被大多数人忽略的利好。抽贷集中在"双高"客群:高杠杆、流水有造假嫌疑的。
无还本续贷那7万亿的风险分类面临真实性重估,一批"展过一次还得再展"的贷款将被强制下调分类,小微不良率抬头。这是挤脓包,不是伤口溃烂——分母不再稀释,账面才更接近真相。各省对冲文件密集出台,首贷户培育、融资协调机制扩面成为标配。
小微信贷市场完成分层。银行专注"数据可核"的客群,信用贷款占比大幅上升;数据造假、过桥垫资、高息中介的灰色产业链被系统性清理。拐点信号盯两个:无还本续贷余额见顶回落、普惠不良率主动暴露。这两个信号出现,说明市场在出清,出清之后才有新一轮健康投放。
易经讲,物极必反。规模四年翻一倍、增速30.9%的快车,2025年还剩11%的动能,2026年终于踩了刹车。这脚刹车不是踩给银行看的,是踩给过去八年所有透支信用的人看的。
最后一段话,送正在读这篇文章的老板:这个时代不再奖励敢借钱的人,开始奖励账算得清的人。贷款不是企业的命,能被银行数据看懂的经营能力才是。刹车踩下的这一年,先把你自己变成一个"看得懂"的企业——水放慢了,但水永远往低处走,往真处流。
[1] 国家金融监督管理总局办公厅. 关于做好2026年小微企业金融服务工作的通知(金办发〔2026〕44号)[Z]. 2026-05-19.
[2] 国家金融监督管理总局、中国人民银行. 个人贷款业务明示综合融资成本规定(金规〔2026〕2号)[Z]. 2026-03-03.
[3] 云南省地方金融监督管理局. 2026年小微企业金融服务:稳投放、优结构、提质量、可持续[EB/OL]. 2026-05-22.
[4] 21世纪经济报道. 刚取消小微增速考核 有大行要求已授信企业补充抵押担保[N]. 2026-06-06.
[5] 新华财经. 普惠小微贷款不再设增速硬指标 监管考核从"增量"转向"提质"[N]. 2026-05-21.
[6] 今日头条. 2026银行抽贷潮全面爆发!大量企业、房主无逾期仍被砍额停贷[N]. 2026.
[7] 中国经济网. "低息引流+高费收割"模式终结 个贷"一表清"重塑银行竞争逻辑[N]. 2026-08-04.
[8] 中国金融新闻网. "综合融资成本明示表"成为个人贷款业务"标配"[N]. 2026-08-11.
[9] 中国新闻网. 央行:二季度末金融机构人民币各项贷款余额282.63万亿元[EB/OL]. 2026-07-28.
[10] 今日头条. 央行口径下普惠小微贷款增速首次降至个位数:38.52万亿后,监管取消两增转向提质[N]. 2026-07.
[11] 网易号. 小微、民营企业要被抽血了[EB/OL]. 2026-05.
[12] 腾讯新闻. 银行贷不出去款,想贷款的人贷不到,这到底咋回事?[N]. 2026-09-06.
[13] 腾讯新闻. 从湘潭一家民营企业的贷款遭遇看经济发展湖南怎么办?[N]. 2026-08-10.
[14] 国家发展改革委. 广东出台深化支持小微企业融资协调工作机制若干措施 助力小微企业融资发展[EB/OL]. 2026-08-24.
[15] 云南省人民政府. 云岭先锋网:云南省融资信用服务平台助力银行授信超6000亿元[EB/OL]. 2026-04-07.
免责声明
本文仅供行业交流参考,不构成任何投资、法律、税务或融资建议。
涉及融资评估、债务协商等内容,具体业务决策请咨询相关专业机构。
文中案例均为脱敏处理后的公开报道或综合案例,不代表任何特定企业或个人。
只提供基于专业分析的实在方案