融资不再靠运气:融检通·AI融资体检让小微企业看清自己的"融资画像" 点击蓝字 关注我们 老周在螺蛳湾开了家五金店,去年想扩个仓,差三十万。他先在手机上点了三个网贷 App,全拒。
融资不再靠运气:融检通·AI融资体检让小微企业看清自己的"融资画像"


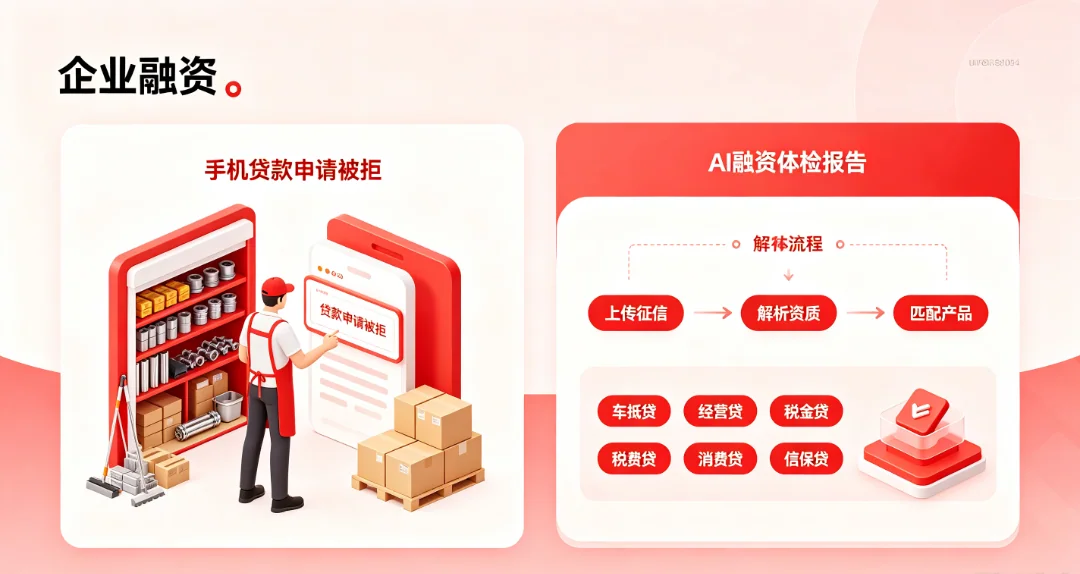
老周在螺蛳湾开了家五金店,去年想扩个仓,差三十万。他先在手机上点了三个网贷 App,全拒。又听朋友说有个"渠道"能包下款,差点先打过去两万"包装费"。
后来他才弄明白:那三次申请早挂在了征信上,半年内银行看见就皱眉;而那个"渠道",多半是骗定金的黑中介。可直到今天,老周也没搞清一件事——自己到底哪不行,该去敲哪家银行的门。
老周不是个例。

看不懂自己的征信报告,不知道哪家银行产品适合自己,又怕踩进融资骗局。信息不对称,让"去哪借钱、能借多少"长期靠运气。昆明市供应链协会联合昆明霖信莯科技有限公司推出融检通·AI融资体检,把专业征信翻译成大白话,给出可执行的融资路径。
融资难的第一道坎,是看不懂。一份征信报告几十页,满是专业术语、表格与代码。更现实的风险是"硬查询"——每次被拒都会在报告上留痕,查询过多反而压低后续通过率,越急着用钱越容易越申越差。
融检通站在借款人一侧,回答一个具体问题——"我的征信在银行眼里究竟好不好,我该去敲哪扇门"。报告包含四块内容:资质快照、产品推荐、差距分析、改善建议。前两块讲清现状与机会,后两块讲清短板与路径。它不是帮人钻空子,而是帮人把情况看清楚。
准备申请贷款但不确定自身条件的个人与企业主,希望提升服务效率的助贷门店,以及需要批量初筛客户资质的园区与商会。
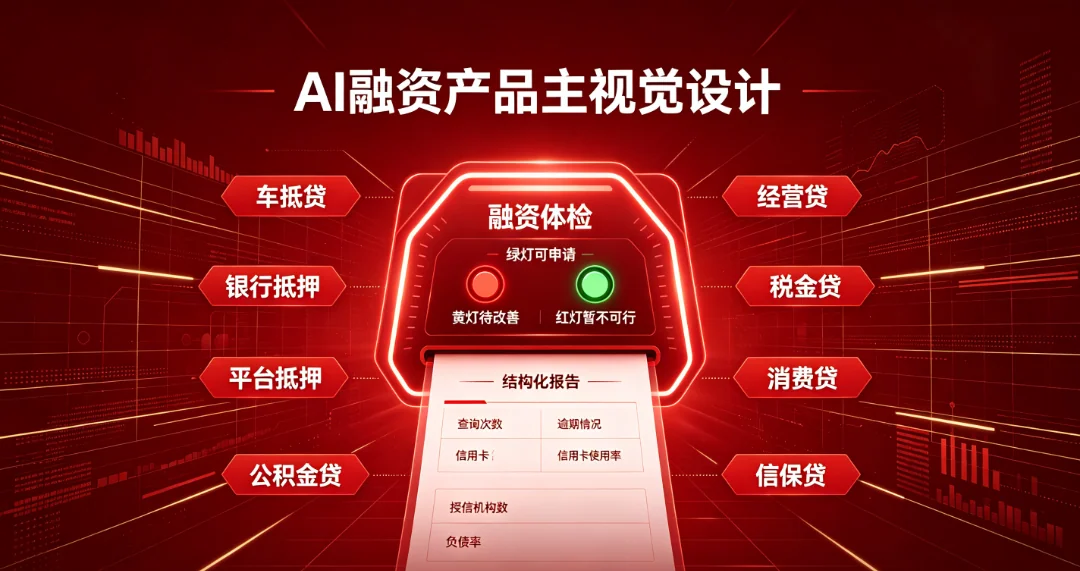
融检通内置昆明本地信贷产品库,按八个系列组织:车抵贷、银行抵押、平台抵押、公积金贷、经营贷、税金贷、消费贷、信保贷。产品库收录一百余款产品,并持续更新。各大银行线上审批的产品均在收录范围内。
征信分析器按银行自身审贷口径运行,结论与银行逻辑对齐,不是网上随意查询能得到的粗线条结果。规则引擎从年龄、征信查询次数、逾期情况、信用卡使用率、授信机构数、公积金基数、企业经营年限、纳税等级等十几个维度自动分级。产品推荐始终来自数据库与规则引擎,系统不编造产品。
八个系列覆盖了从有房有车到纯信用的主流融资场景。车抵贷与银行抵押面向有资产的企业主,经营贷与税金贷面向有稳定经营和纳税记录的主体,公积金贷与消费贷面向工薪与个体,信保贷与平台抵押则覆盖缺少传统抵押物的客群。产品库按周维护,新上线的银行线上产品及时纳入,确保推荐不落后于市场。
融资最怕资料满天飞。融检通采用本地解析加云端推理的混合架构:征信原件在本地完成识别,仅向推理接口传输脱敏后的数值字段,不含姓名、身份证号与银行流水明细。原始文件不离开本地服务器。
系统整体按等保二级标准建设,加密存储,操作全程可查。对借款人和助贷门店而言,这意味着"数据不出店"——企业不必把核心财务与征信信息托付给陌生中介,隐私泄露的风险从源头压低。
系统对每款产品做红绿灯分级:绿灯代表可直接申请,黄灯代表待改善后可达标,红灯代表暂不可行。报告主推一家、副推三家,并明确标注差距所在、改进方向与大致周期。
专业术语被翻译成老板看得懂的话。例如"授信机构数"在报告里直接写成"你在几家机构借了钱"。企业主不必再猜名词背后的含义。即便当前完全不匹配,用户也知道差在哪、往哪努力、多久能补上。
这种"给结论也给台阶"的设计,把融资从盲目试错变成有依据的推进。每一次申请都对应一条清晰的因果链,而不是碰运气。差距分析是这份报告区别于普通查询的关键。它不只告诉你"不行",还指出"差在哪一项"。比如查询次数偏高,系统会提示冷却周期;比如负债率超标,系统会建议先压降再申请。用户拿着这份清单去补材料、调结构,下一次申请的通过概率随之提升。把一次体检变成持续的改善计划,是设计上的用意。
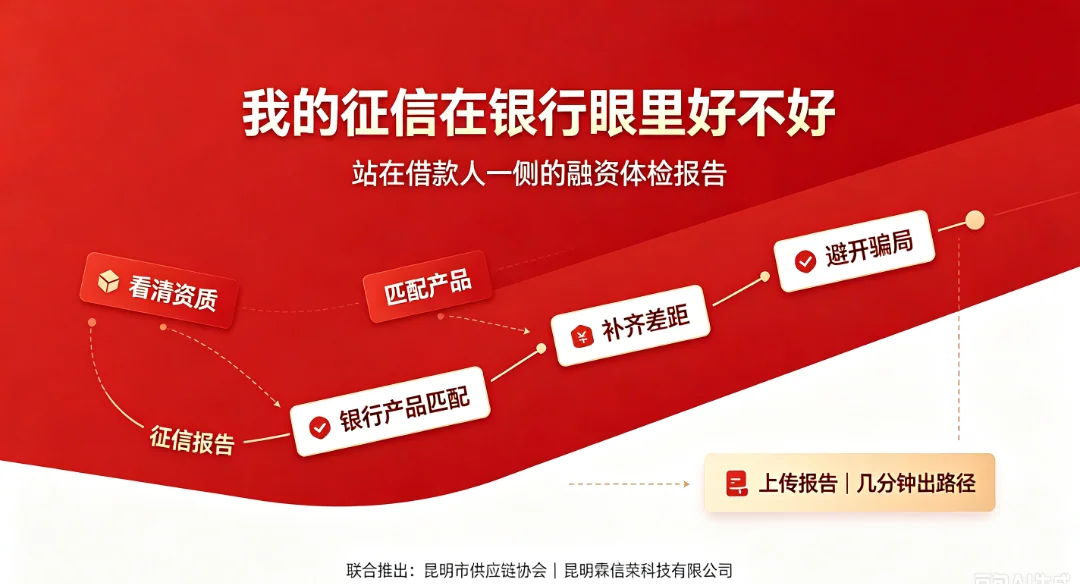
融检通内置多层合规过滤,自动拦截"保证下款""内部渠道""无视征信"等违规话术,系统本身不向用户做任何确定性承诺。它不会建议客户采用改税、造假等违规手段去"硬闯"审批,也不会诱导任何高风险操作。
这一点直接对应一个真实风险。协会接触的案例里,两家本地企业因融资信息不对称落入诈骗圈套,合计损失 77.5 万元。骗子用空壳公司和高注册资本伪装正规机构,专挑急着用钱的企业下手。看清信息、识别匹配度,是避开黑中介骗财的第一步。
第三层对逾期等关键字段做二次校验,一旦触发一票否决,强制标注"暂不可申请"并给出黄灯路径。三层叠加,确保输出既专业又经得起监管审视。
本文仅供行业交流参考,不构成任何投资、法律、税务或融资建议。文中预测性观点为行业分析视角,不代表昆明市供应链协会官方立场。具体业务决策请咨询相关专业机构。
昆明市供应链协会(2023 年成立)
联合出品:昆明霖信莯科技有限公司
只提供基于专业分析的实在方案