经营贷到期还不上?一套“展期+法拍回租+化债”的合规路径拆解 点击上方蓝字关注我们 关键词:抵押经营贷、贷款展期、强制执行公证、法拍贷、住房保障补贴、不良资产处置 开篇:另一个正在
经营贷到期还不上?一套“展期+法拍回租+化债”的合规路径拆解


开篇:另一个正在发生的早晨
昆明官渡区,早上八点。你坐在自家客厅里,面前的茶几上摊着的不是房贷还款计划表,是一份《经营贷逾期催收函》。
这笔钱是三年前借的。当时你开了个小公司,为了扩大经营,把房子抵押给银行,办了一笔经营贷。200万。利率比房贷低,你觉得划算。
后来你知道了什么叫“划算”。经营贷期限短,一般是三年、五年,到期要一次性还本。你当初以为到期能续上,结果公司没做起来,现金流断了。到期还不上,银行开始催收。
你试过跟银行谈展期。银行说可以,先签个六个月短期展期协议,把利息清了,再给你一次机会。你差点就签了。但你留了个心眼,找了程信霖的人帮你看了一眼那份协议——上面有一行字:“本协议经公证后赋予强制执行效力。”
如果不是那一眼,你今天可能已经不用坐在这里了。银行会拿着那份强制执行公证书直接找法院申请执行,跳过诉讼、跳过判决、跳过所有缓冲期,直接拍卖你的房子。六个月一到,房没了。
你不是不想还钱,是实在还不上了。生意黄了,房子跌了,经营贷到期了,银行催得紧。信用卡也还不上了。
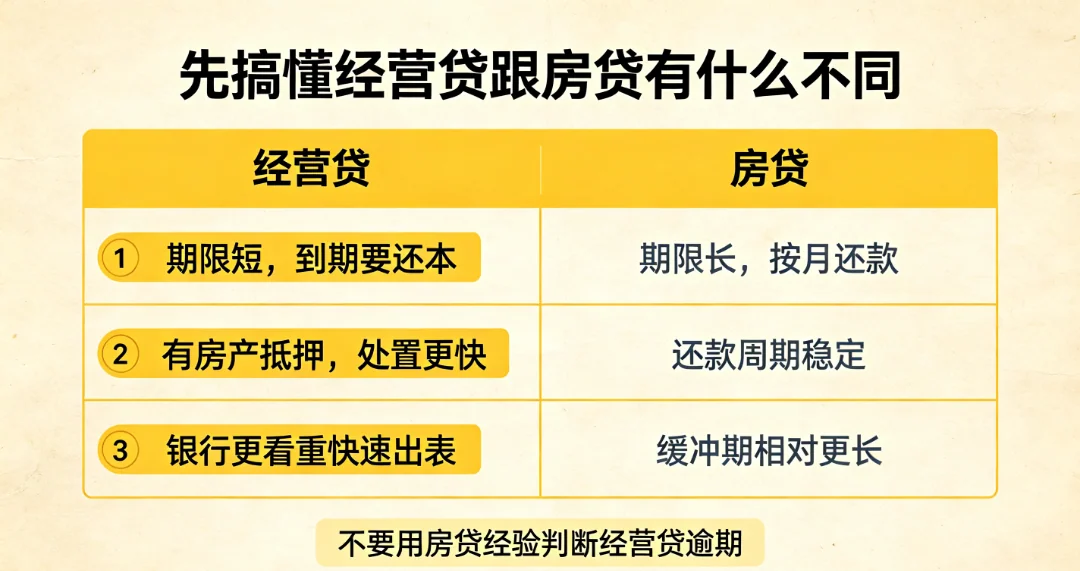
很多人以为经营贷逾期跟房贷断供一样,都是“还不上了找银行谈”。但这两件事在法律和流程上完全不是一回事。
房贷是30年,每个月还一点。经营贷不一样——期限通常只有3年、5年,最长10年。而且很多经营贷是“先息后本”,平时只还利息,到期一次性还本金。200万到期还不上,压力比月供大了不知道多少倍。
更麻烦的是,根据《贷款通则》第十二条,贷款展期有硬性限制:长期贷款展期期限累计不得超过3年。也就是说,你不可能把一笔经营贷无限期往后推。展期三年是上限。
经营贷虽然叫“贷”,但它有房子做抵押。银行最不怕的就是有抵押物的贷款——你跑得了和尚跑不了庙。这也是为什么银行在经营贷逾期上的处置手段比信用卡快得多。信用卡逾期银行要先催收、再起诉、再执行,一套流程走下来一两年。经营贷逾期,银行可以直接申请处置抵押物,不用经过那么多环节。
这跟房贷的逻辑一样。一笔200万的经营贷逾期了,在银行的账本上叫“不良资产”。每多挂一天,银行就要多计提一天的拨备。银行的核心诉求不是让你倾家荡产,是“快速出表”。所以银行愿意跟你谈展期——前提是你别把银行逼到“只能拍卖”的地步。
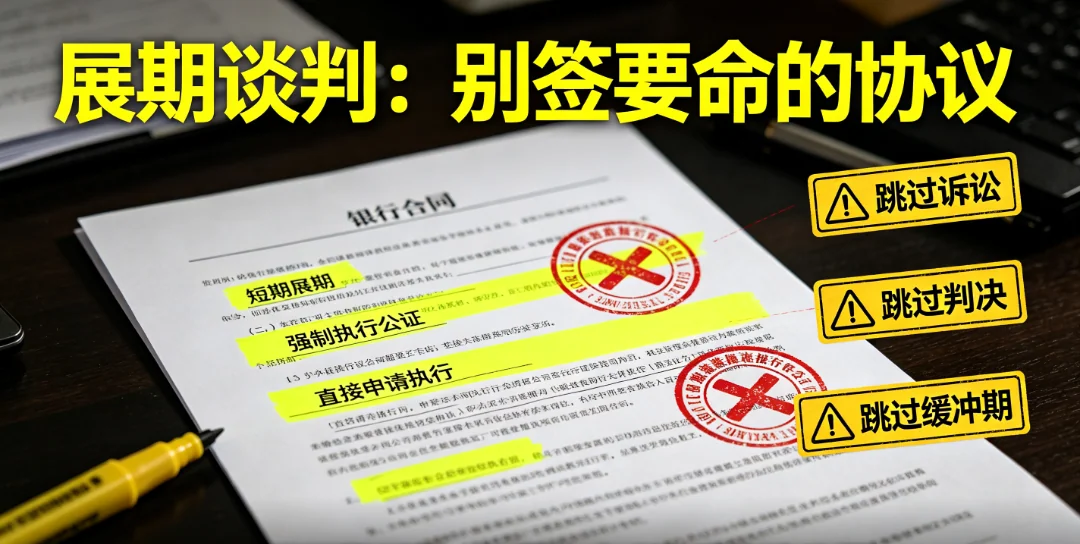
强制执行公证的全称是“赋予强制执行效力的债权文书公证”。《民事诉讼法》第二百四十九条明确规定,经公证赋予强制执行效力的债权文书,可以直接申请人民法院强制执行,不需要经过诉讼程序。
翻译成人话:你签了这份协议,银行就可以跳过起诉、跳过判决、跳过所有缓冲期,直接拿着公证书找法院强制执行你的房产。如果你签的是六个月短期展期协议,六个月后还不上,银行可以直接拍卖你的房子,你连打官司拖时间的机会都没有。
市场上一些人跟你谈“短期展期方案”,说“先签六个月,到时候再续”。但协议里藏着强制执行公证的条款。你签了字,就等于把刀递到了银行手里。这不是帮你,是害你。
我们能接受什么?——后息后本的长期展期
根据《贷款通则》,长期贷款展期期限累计最长3年。你要谈的就是这个——一次性展期三年,至少两年起步。不要接受“先展六个月试试看”。
“先息后本”意味着展期内你要每月还利息。你现在连饭都快吃不上了,哪来的钱还利息?“后息后本”是把所有利息挪到展期结束之后一次性结算。展期三年,三年内一分钱不用还。到期再统一算账。
任何带强制执行公证的协议,一律不签。银行的展期补充协议没有必须公证的要求,可以改成普通补充协议。如果银行坚持要公证,那就说明银行准备在你不还的时候直接执行。这种协议不能签。
银行愿意谈展期的前提是:你有还款意愿,只是暂时没有还款能力。你要让银行看到“给你时间你就能还上”,而不是“给你时间你也还不上”。
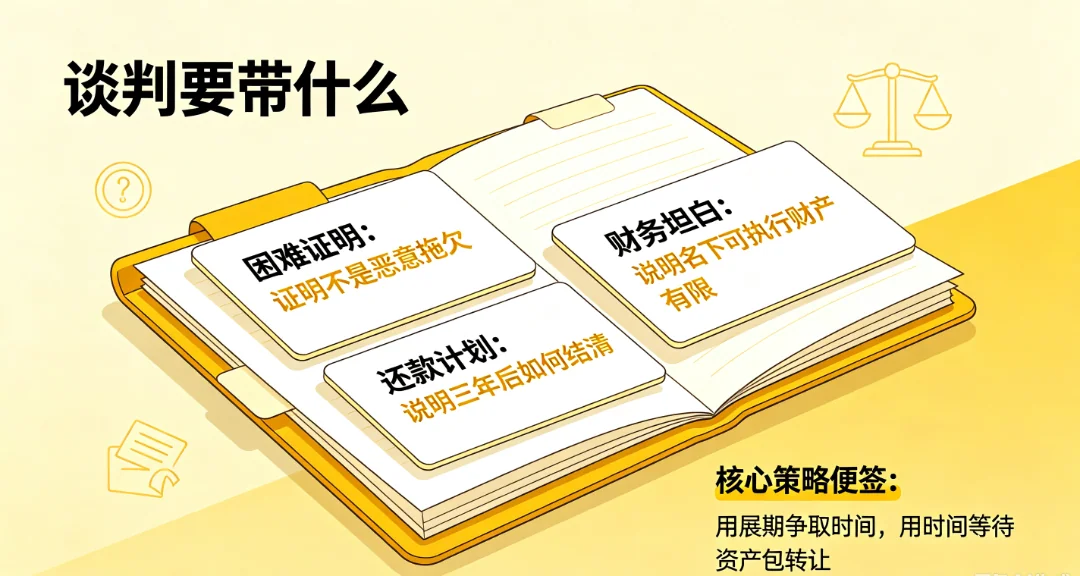
所以谈判之前准备好三样东西:
公司经营不善的证明、订单下滑的证明、失业证明——总之证明你不是恶意拖欠。
三年后怎么还这笔钱。可以是卖掉房子还、可以是想办法凑钱还、可以是等资产包转让后打折结清。要让银行觉得你有一个可行的方案。
让你名下确实没有更多可执行的财产了——除了这套房子。如果银行不跟你谈,强行处置房子,银行的回收率也不高。这是一个“威慑”:让银行知道跟你谈展期比拍卖更划算。
用“展期”争取时间,用“时间”等待资产包转让。
如果银行拒绝长期展期,或者展期到期后你还是还不上,房子会进入处置程序。这时候你要启动第二条防线——保房。
按最高人民法院《关于人民法院网络司法拍卖若干问题的规定》第十条和第二十六条:
●一拍起拍价:不低于评估价或市价的70%
●一拍流拍后30日内二拍
●二拍起拍价:在一拍基础上最多再降20%
算下来,最低可达评估价的56%。200万的房子,二拍起拍价112万。
法拍房不是只能全款买。现在很多法院和银行已经开通了“法拍贷”业务,竞买人只需要支付15%左右的首付就可以参与竞拍,剩余部分办理按揭贷款。瓯海等地还有“拍转贷”组合业务,专门针对法拍房竞买人,贷款资金直接拨付法院指定账户,解决竞买人本金不足的问题。
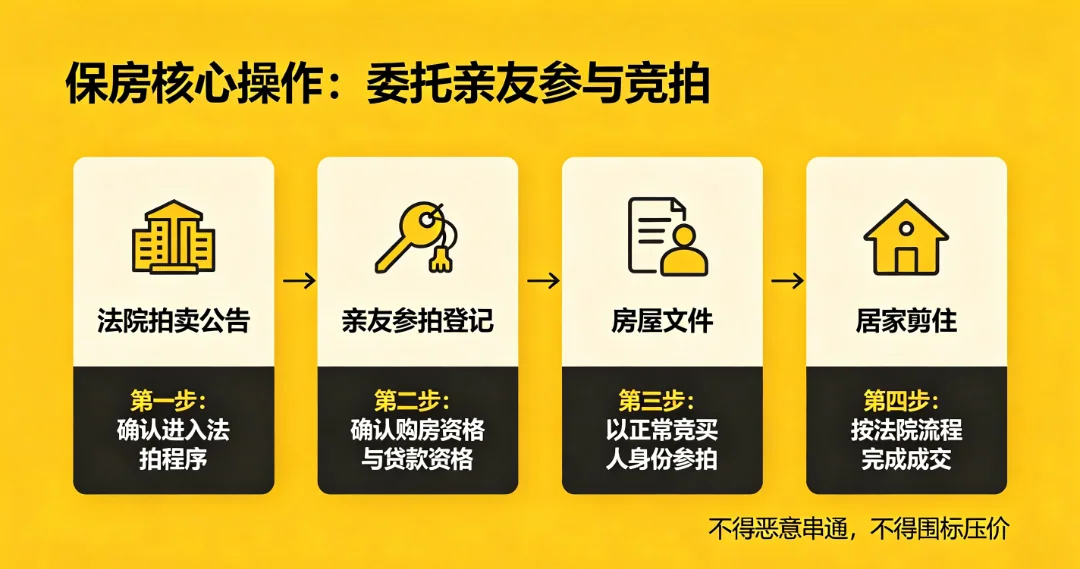
关键合规边界
最高人民法院《关于人民法院网络司法拍卖若干问题的规定》允许委托他人代为竞买,只需在竞价程序开始前经法院确认即可。亲戚朋友参与竞拍本身不违法。
如果提前转移资金、压低价格、串通围标,法院可以认定“恶意串通”,拍卖无效,还要追究法律责任。你只需要让亲友以正常竞买人的身份参拍,走正常流程,不需要搞任何小动作。
根据最高人民法院《关于人民法院司法拍卖房产竞买人资格若干问题的规定》,竞买人必须具备房产所在地的购房资格。不具备购房资格竞拍成交的,拍卖行为无效,还要承担赔偿责任。
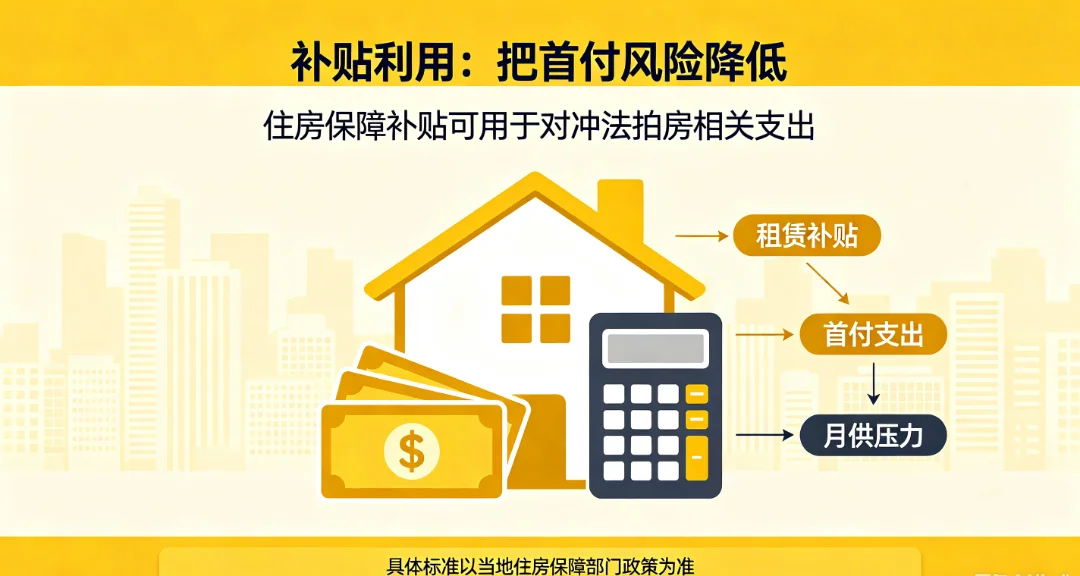
唯一住房被法拍,可以申请住房保障补贴。如果操作得当,这笔钱可以覆盖竞拍首付,实现“零成本”保房。
补贴政策是什么?
以苏州为例,根据苏州市吴中区住房保障政策:
l 准入条件:具有苏州市城镇常住户口满5年以上,人均住房面积18平方米以下,家庭收入为最低收入、低收入或中等偏低收入。
l 租赁补贴标准:按家庭人口和收入等级计算。最低收入家庭3人户每人每月每平方米36.7元,低收入家庭3人户24.6元,中等偏低收入家庭3人户15.6元。
l 补贴时长:各城市不同,苏州市保障性租赁住房实施办法有效期至2030年,补贴发放周期可达数年。
如果按3人户、低收入家庭、保障面积60平方米计算:每月补贴约1476元,一年约1.77万,五年约8.8万,八年约14万。如果能申请到较高标准,加上地方额外补贴,最高可达20万左右。
这笔钱,正好可以覆盖法拍房15%的首付。 200万的房子,二拍底价112万,15%首付约17万。租赁补贴五年八年累计十几二十万,刚好对冲。
申请租赁补贴有几个硬性条件需要提前准备好:
1. 无房证明:本人、配偶及未成年子女名下无自有产权住房。
2. 实际居住证明:确实在租房居住。
3. 收入证明:符合当地低收入或中等偏低收入标准。
最关键的是时间——部分城市规定,必须在拍卖成交后15日内提交申请,否则无法领取。所以补贴申请必须在拍卖成交前就准备好所有材料,一旦成交立即提交。
准备好身份证、户口簿、无房证明、收入证明、租房合同等全套材料。
向户籍所在地住房保障部门提交租赁补贴申请。
按月或按季度领取租赁补贴。
补贴直接发放到申请人账户,可以用于支付房租,也可以用来还法拍房的按揭月供。
保住了房子,债务还在。但别急,债务也有处理的办法。
很多人以为“抵押贷有房子做抵押,银行不会打折卖”。这是一个误区。
根据《贷款通则》,不良贷款分为呆账贷款、呆滞贷款、逾期贷款三类。银行不能长期持有不良资产,必须按照监管要求进行处置。处置方式无非两种:处置抵押物,或者转让债权。
个贷不良资产转让已经市场化。锦程消费金融在阿里拍卖平台公开发布了2.8万多条个人抵押债权转让信息,折扣低至本息的0.5折到3折。消费金融公司的抵押贷和个人经营贷在处置逻辑上没有本质区别——银行和消金公司都追求快速出表。
根据银登中心数据,2025年一季度个贷不良批量转让平均折扣率4.1%,本金回收率仅6.9%。这是全市场的平均数据。
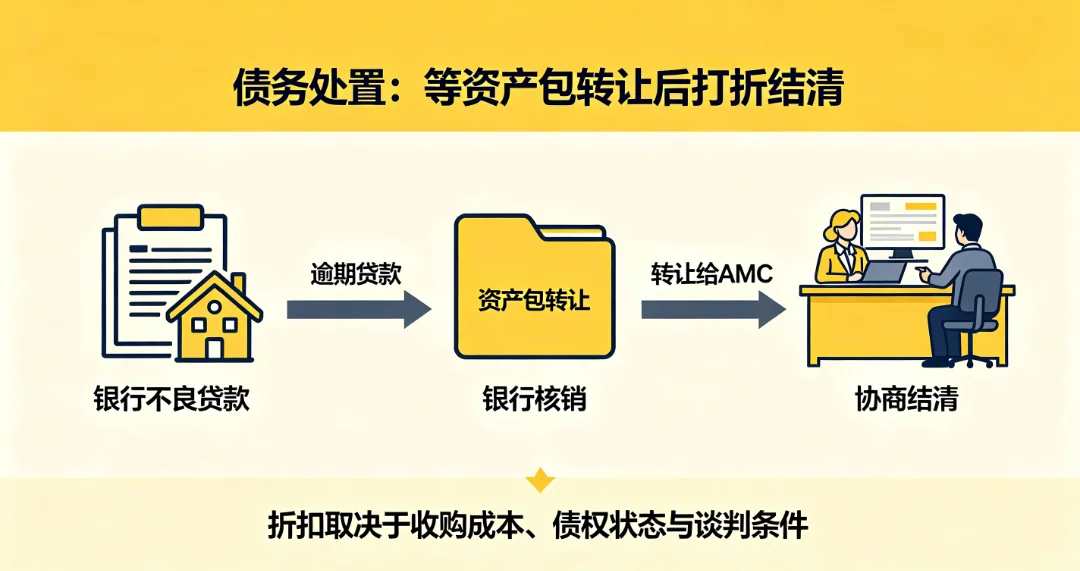
等债权被转让给资管公司之后。
银行处置逻辑是:房子拍卖流拍 → 银行核销 → 将债权打包转让给AMC → AMC取得债权后与债务人协商。
AMC的收购成本很低(0.5折到3折),他们的商业模式是“低价买入、高价卖出”。你拿一笔高于他们收购成本的钱去谈,他们大概率会成交。
谈判时机:收到AMC的《债权转让通知》后,三个月内主动联系。越早谈,AMC的持有成本越低,议价空间越大。
200万的经营贷本金,AMC的收购成本可能在10万到60万之间。你能谈的区间是2折到3折,即40万到60万一次性结清。
算一笔账:200万本金,加上利罚息、律师费、诉讼费、评估费、拍卖费,总债务可能超过250万。如果2折结清,只需要支付40万,省了210万。
你问“银行疯了能同意2折”?银行是同意的——因为银行已经把债权卖掉了,同意不同意已经跟银行没关系了。AMC是做生意的人,只要你的报价高于他们的收购成本,他们就会收钱走人。
任何操作都有边界。下面这三条是你不能踩的线。
《民事诉讼法》第二百四十九条:赋予强制执行效力的债权文书,可以直接申请法院执行。
红线:任何带强制执行公证的展期协议、还款协议、债务确认书,一律不签。宁可房子被拍卖,也不要把刀递到银行手里。
实操建议:银行提出“补充协议要做强制执行公证”时,明确拒绝。可以要求改为普通补充协议。如果银行坚持不做公证就不谈展期,那就做好进入法拍的准备——至少法拍是公开透明的,你有保房的机会。
最高人民法院《关于人民法院网络司法拍卖若干问题的规定》:竞买人应当实名交纳保证金,不得恶意串通。
红线:不要搞“围标”“串标”“托底”之类的小动作。亲友以正常竞买人身份参拍、正常出价、正常办理按揭——这就是合规的操作。
实操建议:让亲友自己报名、自己交保证金、自己办贷款。你只提供资金支持和信息指导。不要替亲友代操作法院系统,不要私下跟其他竞买人打招呼。
有些“民间高手”教你在查封后倒签租约、伪造租赁合同对抗执行。这是违法的。法院有笔迹鉴定技术,一查一个准。一旦被认定为虚假租赁,法院可以“去除租赁权后拍卖”,还要追究伪造证据的责任。
红线:查封之后不要做任何“倒签”操作。房东没有信任的亲属配合做租约,就不要硬做。走“亲友竞拍”这条路一样能保房,不必冒“虚假租赁”的法律风险。
我们用一个完整案例把整条路径走一遍。
假设:昆明一套房子,市值200万,经营贷本金200万,到期还不上。
时间节点 | 动作 | 花费 | 法律依据 | 备注 |
第1个月 | 主动联系银行,提出“后息后本”长期展期申请 | 0元 | 《贷款通则》第12条 | 附困难证明+还款计划 |
第1-2个月 | 银行审核展期申请 | 0元 | — | 若获批,展期2-3年;若被拒或仅给短期方案,启动保房路线 |
第3-6个月 | 展期获批则按协议执行;展期被拒则进入法拍程序 | 0元 | — | 提前准备竞拍亲友+购房资格+首付资金 |
第7-10个月 | 法院委托评估、挂网一拍(140万起拍),流拍 | 0元 | 网拍规定第10条 | 一拍流拍是常态 |
第10-12个月 | 二拍(112万起拍),亲友以底价竞得 | 17万(15%首付) | 网拍规定第26条 | 剩余95万办按揭 |
第12-15个月 | 申请唯一住房租赁补贴 | 补贴到位(5-8年累计) | 地方住房保障政策 | 补贴用于还月供或租房 |
第15-24个月 | 银行核销不良资产,将债权打包转让给AMC | 0元 | 不良贷款转让试点规则 | 银行出表 |
第24-27个月 | 收到AMC《债权转让通知》,主动联系谈判 | 0元 | 债权转让合同 | 提供财务状况证明 |
第27-30个月 | 与AMC签署打折结清协议 | 40-60万(2-3折) | — | 一次性付款 |
第30-33个月 | 拿到结清证明,债务消灭 | 少量工本费 | — | 经营贷债务结清 |
总耗时:约2.5-3年。总花费:首付17万+补贴抵扣后实际支出7-8万+打折结清40-60万=约50-70万。原债务200万+利罚息费用≈250万+。削减幅度:约72%-80%。
根据监管规定,银行个人抵押类贷款不得直接转让债权,需要通过处置抵押物偿债。这就是为什么必须先走法拍程序,然后才能走债权转让程序。处置抵押物不是目的,是让债权可以被转让的“桥梁”。
会。根据监管规定,贷款展期后会被划为“关注类”,影响后续融资。但如果你的房子都快要被拍卖了,征信已经不重要了。先保住房子,征信后面慢慢养。
没有。如果展期谈不拢,又不做竞拍保房,房子会被银行收走拍卖,拍完的钱还完银行贷款,剩余债务继续追你。房子没了,债还在。所以我们给的建议是:展期能谈就谈,谈不拢就走竞拍保房路线,这两条路二选一,但你必须选一条。
不是。每个城市都有自己的住房保障政策。我们以苏州为例是因为苏州的政策公开透明、数据具体。昆明也有类似政策,需要向当地住建部门咨询具体条件和补贴标准。操作逻辑是一样的。
担保和主债务人的处置逻辑不同。担保人不是主债务人,银行只能先追主债务人,追不到才能找担保人。但担保人的风险是:如果主债务人的房子不够还债,银行会找担保人承担剩余部分。操作逻辑类似,但需要单独评估。
经营贷跟房贷的底层资产是同一类东西——房子。房价下行,抵押物贬值,经营贷逾期率上升。银行端处置压力越来越大。消费金融公司已经在批量“骨折价”甩卖抵押债权了,银行也不会例外。
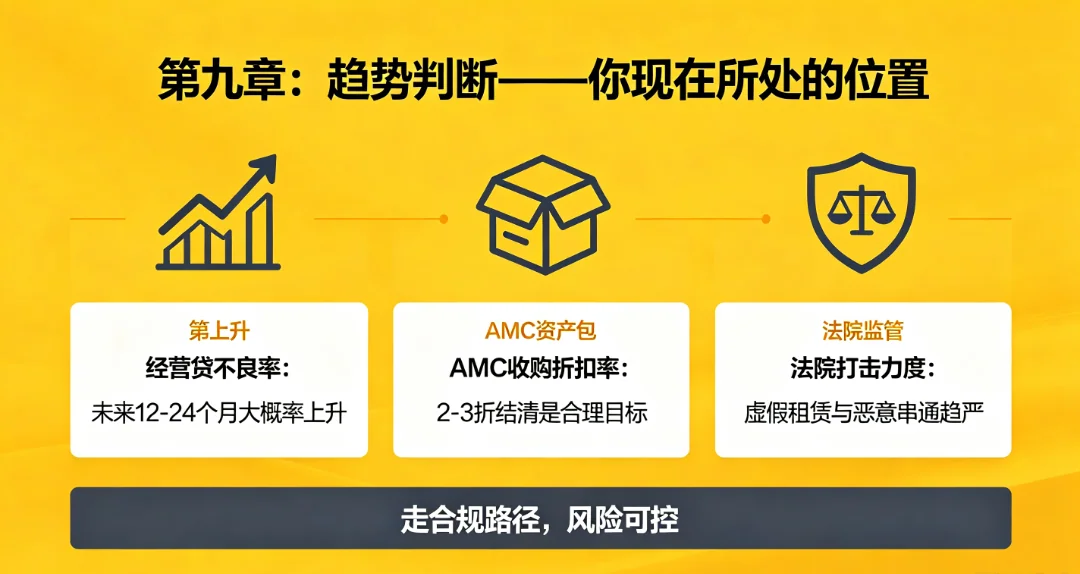
几个核心变量的走向:
未来12-24个月大概率持续上升。企业经营困难、房产贬值,双重压力下逾期率只会走高。银行处置压力越大,AMC的议价空间越大。
消费金融抵押债权的折扣已经到0.5折了。银行经营贷因为单笔金额大、抵押物质量相对好,折扣会略高一些,但2-3折结清是完全合理的目标。
虚假租赁、恶意串通的查处持续趋严。不走歪路,走合规路径,风险可控。
你三年前抵押房子办了经营贷,想着扩大生意。生意没做成,债到期了。银行催收、债主上门、信用卡逾期,你觉得走投无路。
但账不是这么算的。
展期可以谈——只要你不签要命的强制执行公证。房可以保——只要你有亲友愿意配合参拍。首付可以覆盖——只要唯一住房租赁补贴申请下来。债可以打折——只要等到AMC接手。
这套方案的精髓,一句话概括:用展期争取时间,用竞拍保住房子,用补贴覆盖首付,用打折消灭债务。
你接下来要做的就六件事:
别签短期展期——只谈“后息后本”的长期展期,不签强制执行公证。
找亲友确认购房资格——法拍竞拍不是谁都能参加,先确认资格再谈后面的。
提前准备补贴材料——无房证明、收入证明、居住证明,拍卖成交前就准备好。
别拖——展期谈不拢就准备走法拍路线,收到AMC通知就主动联系谈判。
别造假——不搞虚假租赁、不搞恶意串通、不签强制执行公证。
筹钱——首付17万,打折款40-60万,加起来不到70万。比起250万的债务,这笔账你算得过来。
来源 | 时间 | 类型 | 数据 |
银登中心 | 2025年Q1 | 个贷不良批量转让 | 平均折扣率4.1%,本金回收率6.9% |
锦程消费金融 | 2025年 | 个人抵押债权转让 | 2.8万条,折扣0.5折-3折 |
银登中心 | 2025年Q1 | 信用卡透支类 | 本金回收率5.8% |
收入等级 | 1人户(元/人·月·㎡) | 2人户(元/人·月·㎡) | 3人户及以上(元/人·月·㎡) |
最低收入家庭 | 74.8 | 46.9 | 36.7 |
低收入家庭 | 47.4 | 30.4 | 24.6 |
中等偏低收入家庭 | 28.3 | 18.9 | 15.6 |
本文仅供行业交流参考,不构成任何投资、法律、税务或融资建议。涉及贷款展期、债务协商、法拍竞拍、补贴申请等内容,具体业务决策请咨询相关专业机构。文中案例均为脱敏处理后的虚构或综合案例,不代表任何特定企业或个人。住房租赁补贴政策以当地住建部门最新文件为准。
只提供基于专业分析的实在方案