数电票铺开第二年,这三笔糊涂账该算了 点击蓝字 · 关注我们 2026年7月1日起,全国全面取消纸质增值税专用发票[2]。 这句话的分量,很多老板还没掂出来。以后没有"发票在抽屉里
数电票铺开第二年,这三笔糊涂账该算了


这句话的分量,很多老板还没掂出来。以后没有"发票在抽屉里"这回事了——每一张票的开具、作废、红冲、抵扣、入账,全部实时上传税务系统,永久留痕[3]。
纸票时代,账做得平,票对得上,就能混过去。数电票时代,这套不灵了。
今天不算清这三笔糊涂账,明年稽查找上门,你都不知道自己错在哪。
数电票2019年起在部分地区试点,2024年12月1日起全国正式推广[1]。它跟纸质发票同等法律效力,但本质完全不同——票面要素全面数字化、号码全国统一赋号、开票额度智能授予、信息自动流转[1]。
每张发票就是一笔交易的"身份证",连到金税四期的数据库里。系统自动比对发票流、资金流、货物流、合同流——"四流合一",穿透式查[2][3]。
以前稽查是"查账",现在是"查生态"。你一家企业异常,上下游全牵连[2]。
很多企业的进项票是凑出来的:供货商不给票,就找别的票来抵;白条、收据、微信转账记录,能入账就入账。
这笔账,数电票时代第一个炸。
两个死穴:
系统自动比对进项和销项的品名、数量、金额。你购进钢材,开出服装发票——秒级预警[2]。凑票抵进项,本质是虚抵,系统一眼看穿。
就算你的业务是真实的、你根本不知道对方虚开,也可能被认定为"取得不合规发票",要作进项税额转出、补税[2]。你贪的是一张票的抵扣,担的是整笔交易的税。
记住:进项票不是找来的,是业务里带出来的。四流合一——合同、发票、资金、物流对得上,这张票才站得住[2]。
开票这头,三类动作是2026年稽查的核心红线,碰了就追责,没有"中间人免责、小额免责"[3]:
一、空壳公司过票。 注册个空壳公司,专门开票走账、赚返税差额。这是案发最多、风险最高的虚开形式,重点打击对象[3]。
二、业务变名开票。 有真实业务,但把品名、税率、业务类目改一改——规避纳税、虚抵进项。隐蔽性最强,是多数企业容易踩的坑[3]。
三、真实业务超额虚开。 卖了100万的货,开了150万的票。多开的部分就是虚开,还往往伴随资金套现、私设小金库[3]。
连续顶额整数开票、进销项大类不符,系统会自动预警[2]。别以为"开票金额差不多就行"——系统算得比你精。
这一笔,最容易被忽略,也最疼。
老板从公司账上借钱,超过一年未还,视同分红,要补缴20%个人所得税[2]。很多老板把公司当提款机,借了钱忘了还——这笔账,金税四期盯得死死的。
公户收款、私户收款、微信支付宝、未开票收入,全部要入账申报[2]。体外循环在金税四期下没有生存空间——系统比对人员、地址、客户重合度,"一人多户""一址多证"自动识别,关联主体合并计算销售额[2]。
为了卡在一般纳税人标准(年销售额500万)或小微企业免税额度(季度30万)下面,拆成几个主体分别开票——系统把关联主体合并一算,超了,按一般纳税人补税,还可能被认定偷税[2]。
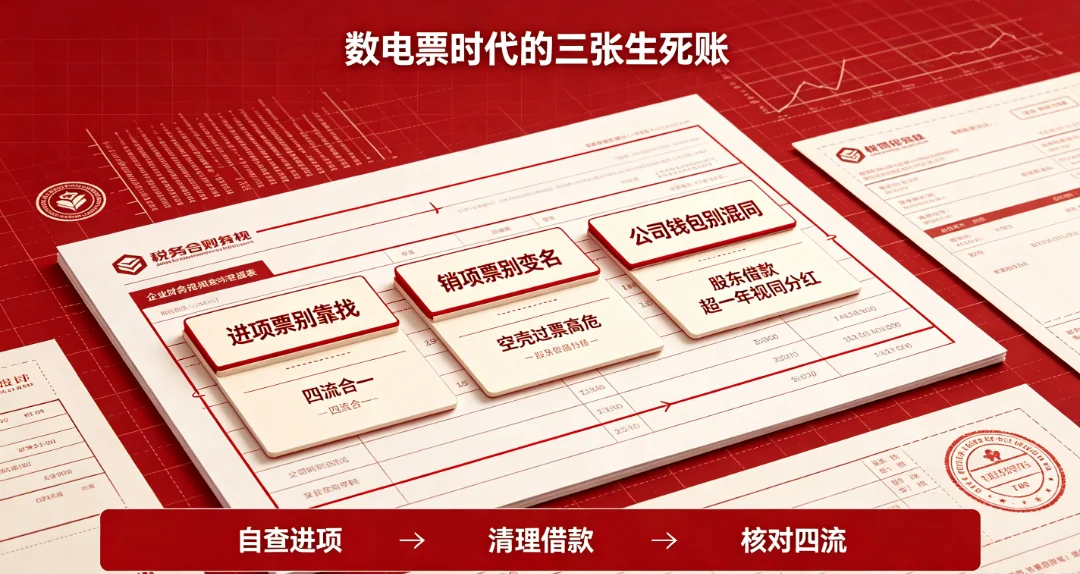
这三笔账,笔笔都是真金白银的教训。
正确的姿势,四句话
所有收入——公户的、私户的、没开票的——全部进账申报。别留"体外循环"。
每一笔业务的合同、发票、资金、物流/服务流完整对应,证据链存好[2]。这是数电票时代唯一的护身符。
数电票开错、退货,按规定开红字发票。蓝字票已确认用途的,要对方确认《红字发票信息确认单》——注意,确认单发起后72小时没人确认,自动作废[1]。
登录税务数字账户,免费查询、下载、查验数电票,还能打"入账标识"[1]。发票总额度不够,找主管税务机关申请调整[1]。
站在税务部门的位置看——数电票是手段,目的是"以数治税"。每一笔交易透明,虚开、偷税无处遁形,税基就稳了[5]。
站在企业的位置看——合规是成本,但也是门槛。别人还在凑票、走账、躲稽查,你把四流合一做好了,反而成了稀缺的合规供应商。
纸票时代拼的是"账做得平",数电票时代拼的是"业务做得真"。
系统动力学告诉我们:这套系统的关键变量不是发票本身,是业务与数据的"一致性"。业务是真的,票就是真的;业务是虚的,票做得再漂亮也会被数据揪出来。
翻出近一年进项票,有没有"找来的票"?有,赶紧补业务证据链,别等系统预警。
老板、股东从公司借款超一年的,今年内还上或做分红处理,别留到年底。
挑三笔大额业务,合同、发票、资金、物流四样对一遍,对不上的这个月补齐。
本文仅供行业交流参考,不构成任何投资、法律、税务或融资建议。
涉及债务协商、征信修复、融资评估等内容,具体业务决策请咨询相关专业机构。
文中案例均为脱敏处理后的虚构或综合案例,不代表任何特定企业或个人。
只提供基于专业分析的实在方案