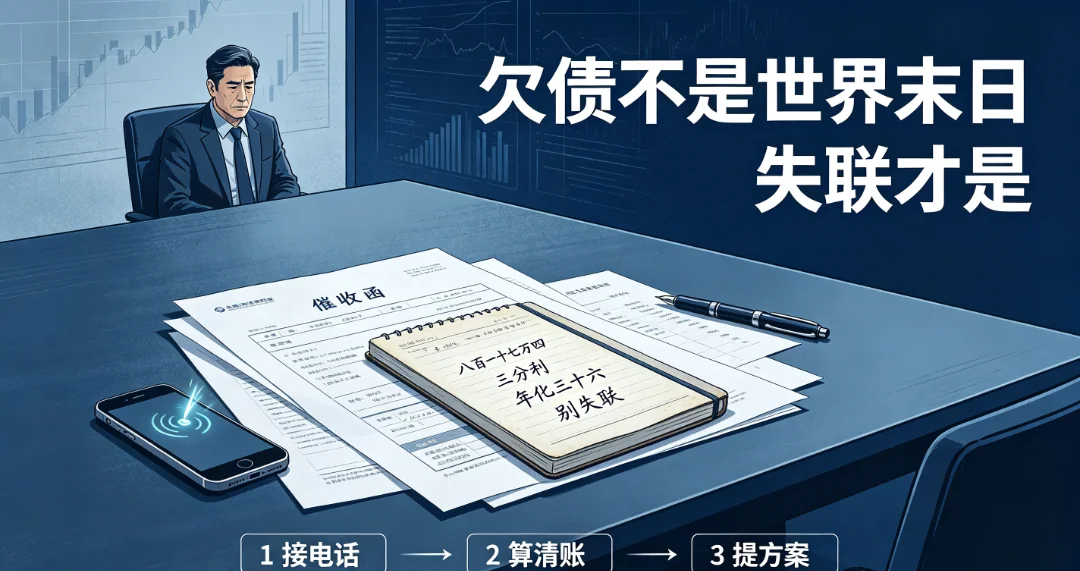
欠了八百万还不上,比"失联"更聪明的三条路 点击上方“蓝字”关注我们 昆明北市区,一栋写字楼的九层。下午三点。 老周坐在会议桌尽头,面前摊着三样东西:一摞催收函,一张对账单,一个记
欠了八百万还不上,比"失联"更聪明的三条路
昆明北市区,一栋写字楼的九层。下午三点。
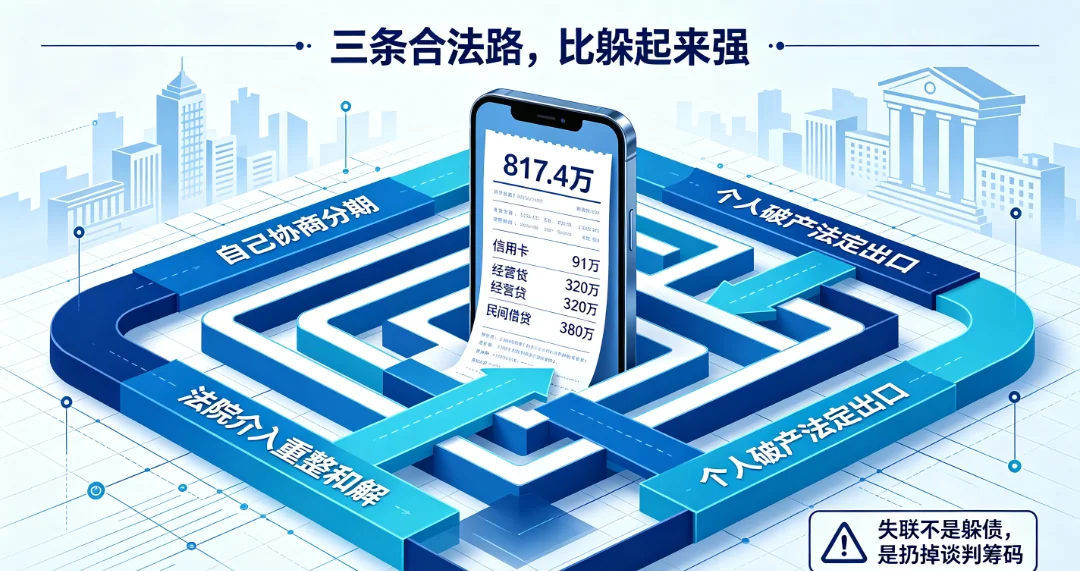
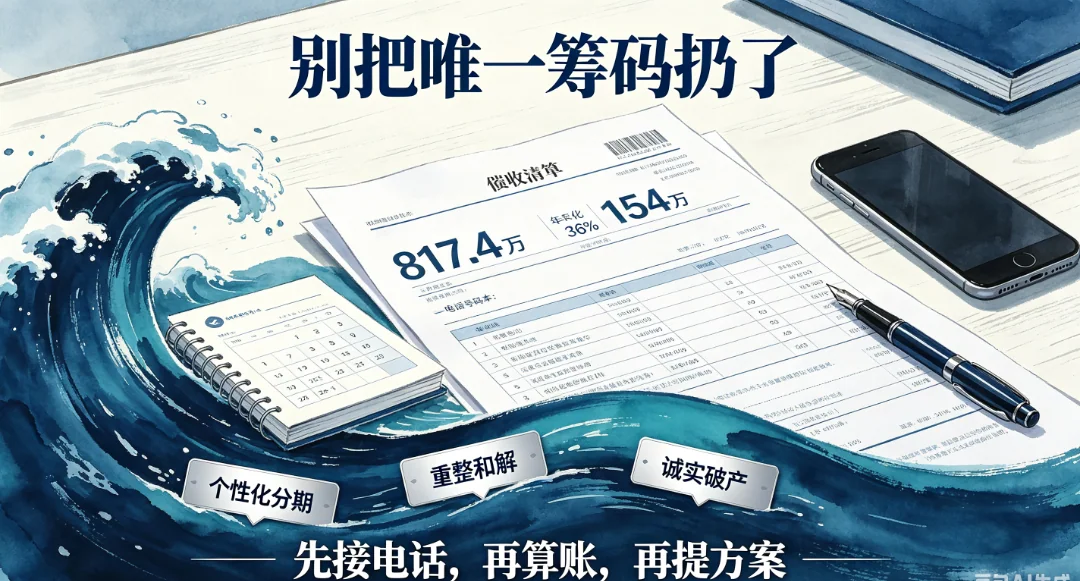
我没急着答。我把对账单拿过来,从第一页翻到第八页。经营贷三百二十万,信用卡透支四张加起来九十一万,民间借贷——这一栏的字迹比别的都乱——三百八十万,利息按月三分。
三分利。年化三十六。
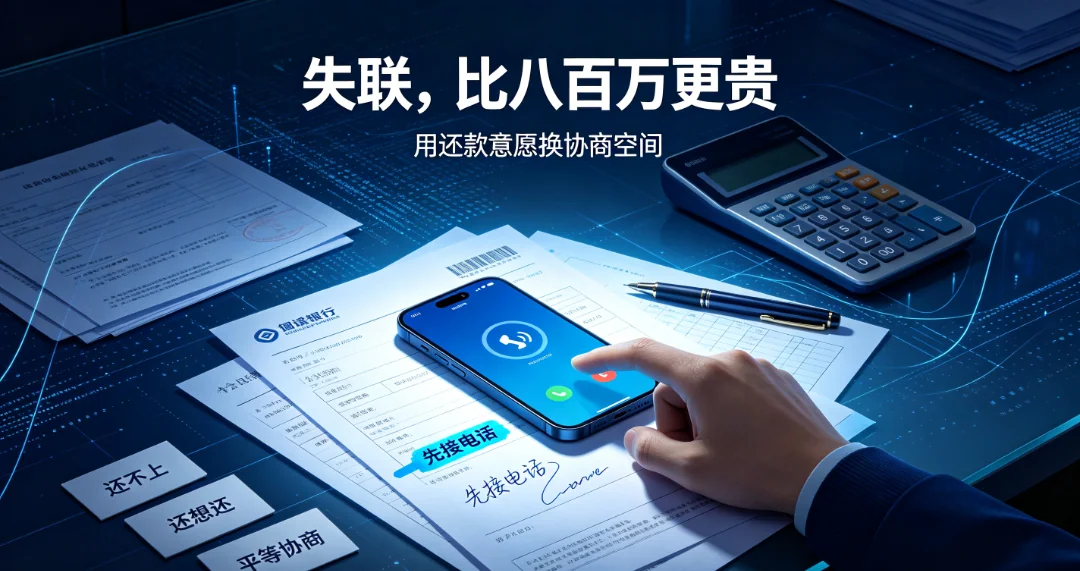
"你先把电话接起来。"我把对账单推回去,"失联这件事,比你欠的八百万还贵。"
很多人欠了钱,第一反应是躲。不接电话,搬个家,换号。觉得拖一拖,银行就忘了。
银行不会忘。账在系统里挂着,利息和违约金按天滚。
我给你算笔账。信用卡逾期,违约金按最低还款额未还部分的5%收,利息按日息万分之五全额计收,年化到18%往上[1]。八百万里要是有一百万是信用卡透支,一年光利息违约金就滚出十八万。民间借贷三分利,三百八十万,一年利息一百三十六万。
你躲一年,账面上多出来一百五十四万。
失联满一定期限,银行的风控系统会给你贴一个标签:恶意透支。这个标签一贴上,协商的门就关了一半。银行内部的逻辑很简单——连电话都不接的人,还款意愿存疑。还款意愿存疑,就走诉讼,不走协商。
诉讼一来,财产保全、账户冻结、强制执行、拍卖资产。资产拍卖是打折卖的。一套市价五百万的厂房,法拍能拍到三百五十万就算烧高香。债权方回收率反而低,债务方损失更大。
双输。
然后是失信被执行人名单。限高——高铁飞机坐不了,孩子不能上高收费私立。我见过太多老板,从欠债到失信,只用了八个月。
失联不是躲债。是把唯一的谈判筹码——还款意愿的信号——亲手扔了。
那聪明人怎么走?三条路。从轻到重,一条比一条门槛高。
最便宜的一条路。不用花钱找中介,不用上法院。
法律依据就一条:《商业银行信用卡业务监督管理办法》第70条[1]。原文我给你翻译成人话——
确认你确实还不上(欠款超出还款能力),但你还在努力还(有还款意愿),银行可以跟你平等协商,签一个个性化分期还款协议,最长分60期,就是5年。签完,银行停止催收。
关键词三个:还不上、还想还、平等协商。
注意,是"可以",不是"必须"。银行有裁量权。所以你怎么上桌,决定谈不谈得成。
五步,我画给你:
步骤 | 动作 | 关键 |
1 算账 | 清点所有债务:本金、利息、利率、逾期天数 | 按利率从高到低排 |
2 评估 | 算每月可支配还款上限:收入-基本生活费-刚性支出 | 留足活命钱,别签完又违约 |
3 方案 | 按可支配上限倒推分期期数和每期金额 | 优先谈利率高的(信用卡、民间借贷) |
4 谈判 | 主动打电话,承认债务+表达意愿+提出方案+请求书面确认 | 每通电话录音,留痕 |
5 落地 | 签书面协议,按期还,留凭证,定期复盘 | 口头协议没用,必须书面 |
银行最怕的不是你还不上。是你不认账、不接电话、不提方案。你三样都给了,它没理由不走协商——起诉的成本,它也算过。
这条路的边界我必须说清楚:第70条管的是信用卡。经营贷、信用贷、民间借贷,没有第70条这种刚性条款,但《民法典》第543条、544条关于合同变更的规定,同样给协商留了口子[2]。法理相通,谈法不同。
路一谈不拢,或者债主太多谈不过来,上法院。
不是去打官司。是去走一个法定程序,让法院帮你把所有债主拢到一张桌上,一次说清。
企业用《企业破产法》的重整或和解程序[3]。重整——企业还活着,靠未来收入分期还,债权人投票通过方案,法院裁定批准。和解——债权债务让步达成协议,法院认可后约束所有债权人。
个人的,看地方。这是这两年最大的变化。
过去,个人欠债没有破产这一说。"欠债还钱,天经地义"——这八个字,压死过不少人。
2021年3月1日,《深圳经济特区个人破产条例》施行,国内第一部[4]。到今天五年。
几个数字,你感受一下这个制度的分量:截至2026年5月,深圳破产法庭累计受理个人破产案件869件,审结809件,化解债务2.85亿元[5]。申请人里65%以上是创业者,72%的人负债在200万以下。
我给你讲两个真人。
全国首例个人破产重整案:一个创业者,负债75万,法院批了他3年偿还67.5万本金的方案。他提前15个月全部还清[5]。重整——人没倒,债理清,重新上路。
全国首宗个人破产清算案:单亲妈妈呼某,创业失败负债156万,月收入五千出头。她走完了4年免责考察期,法院裁定免除未清偿债务,整体清偿率约20%[5]。清算——确实还不动了,诚实申报、接受监督、熬过考察期,剩下的债依法免除。

2025年11月1日,《厦门经济特区个人破产保护条例》施行[6]。厦门成了全国第二个用地方性法规建个人破产制度的城市。厦门那对创业夫妻的案子,背负数百万银行债务,2026年4月被宣告破产,进入3年考察期,每人每月留4000块生活费,其余收入全部进管理人账户还债。
这条路的核心,就一句话:保护的是"诚实而不幸"的人,不是想赖账的人。 隐匿财产、虚假申报,直接丧失免责资格,情节严重的追究刑责[6]。
个人破产不是免债神器。是给真还不上、但诚实的人,一条活路。
别走第四条路:花钱买"失联保护"
说到这,必须插一刀。
市面上有一帮人,打着"债务重组""反催收""停息挂账""全额免息"的旗号,专门收割还不上钱的老板。国家金融监督管理总局专门发过风险提示[7]。
你交出去的不只是服务费。是身份证号、银行卡密码、手机号——这些东西流到黑市,够你再被坑三回。
更狠的是法律责任。伪造证明材料、恶意投诉,你可能被追究刑事责任[7]。债没少一分,人先进去。
公安部和金融监管总局,正在联合搞金融领域"黑灰产"集群打击[8]。这行当的黄昏到了。
记住一句话:凡是承诺"包过""内部关系""100%成功"的,都是骗子。协商是个谈判,不是包票。
三条路背后,本质是什么
老周问我,到底该走哪条。
我说,你先别急着选路。你得先看懂这件事的底层。
抛开两边立场,这件事的本质是什么?
不是"还不还"的问题。是"让对方相信你会还"的问题。
债务危机的第一性原理:用还款意愿的信号换协商空间,用协商空间换时间,用时间换活路。失联,等于第一天就把信号掐了。
往后看:这件事会怎么走
我做个判断,时间线给你摆出来。
核心变量三个:个人破产试点城市数、银行协商分期规范化程度、反催收黑产打击力度。
个人破产试点继续扩。厦门条例刚落地半年,温州、浙江多地早有探索,下一个城市大概率在长三角或沿海。反催收黑产的集群打击还在高压期,"包过"话术会阶段性收敛。
银行对失联的容忍度更低,催收合规化收紧反而让"主动协商"的价值更高——失联的惩罚在加码,协商的窗口在规范化。"协商个性化分期"会有更统一的操作口径。
全国统一的个人破产制度立法大概率进入实质推进。二十届三中全会已经定了"探索建立个人破产制度"的调子[5]。债务人"依法清理"的通道,会从两地试点走向常态化。
趋势很清楚:诚实的人,路会越走越宽;想赖的人,门会越关越紧。
你现在该做的三件事
如果你或你的企业正卡在这个位置,别等。三步:
1. 今天接电话。第一句:"我认这笔账,我确实遇到困难,我想协商。"录音。这一句话,保住你的还款意愿信号。
2. 今晚算账。把所有债务列出来——本金、利率、逾期天数、每月可支配还款上限。算不清,找个不收费的专业人士帮你看,别找"包过"的中介。
3. 本周提方案。按可支配上限倒推一个分期方案,书面提交债权方。信用卡走第70条,经营贷走合同变更,谈不动就咨询律师走重整或破产。
转发语:欠债不是世界末日,失联才是。三条合法路,比躲起来强一万倍。
[1] 商业银行信用卡业务监督管理办法(银监会令2011年第2号)第70条 [L]. 2011.
[2] 中华人民共和国民法典 第543条、第544条 [L]. 2020.
[3] 中华人民共和国企业破产法 [L]. 2006.
[4] 深圳经济特区个人破产条例 [L]. 2021.
[5] 四川法治报. 月入过万还能申请破产,是不是赖账?[N]. 2026-08-04;深圳破产法庭个人破产案件数据(截至2026年5月).
[6] 厦门市中级人民法院. 破产保护不是逃债"避风港" [N]. 2026-07.
[7] 国家金融监督管理总局湖北监管局. 关于防范非法中介代理减免债务的风险提示 [Z].
[8] 宁波金融监管局. 关于防范金融领域"黑灰产"侵害的风险提示函 [Z].
本文仅供行业交流参考,不构成任何投资、法律、税务或融资建议。
涉及债务协商、征信修复、融资评估等内容,具体业务决策请咨询相关专业机构。
文中案例均为脱敏处理后的虚构或综合案例,不代表任何特定企业或个人。
只提供基于专业分析的实在方案