你在银行眼里值多少,和你自估的往往两码事 点击蓝字 关注我们 很多老板心里有本账: 我有几套房、几台设备、一年做多少营收,估值怎么也得上千万。可一坐到银行面前,批下来的额度常常让人
你在银行眼里值多少,和你自估的往往两码事

我有几套房、几台设备、一年做多少营收,估值怎么也得上千万。可一坐到银行面前,批下来的额度常常让人心凉。不是银行小气,是你对自己的定价和银行的算法,根本不是一回事。
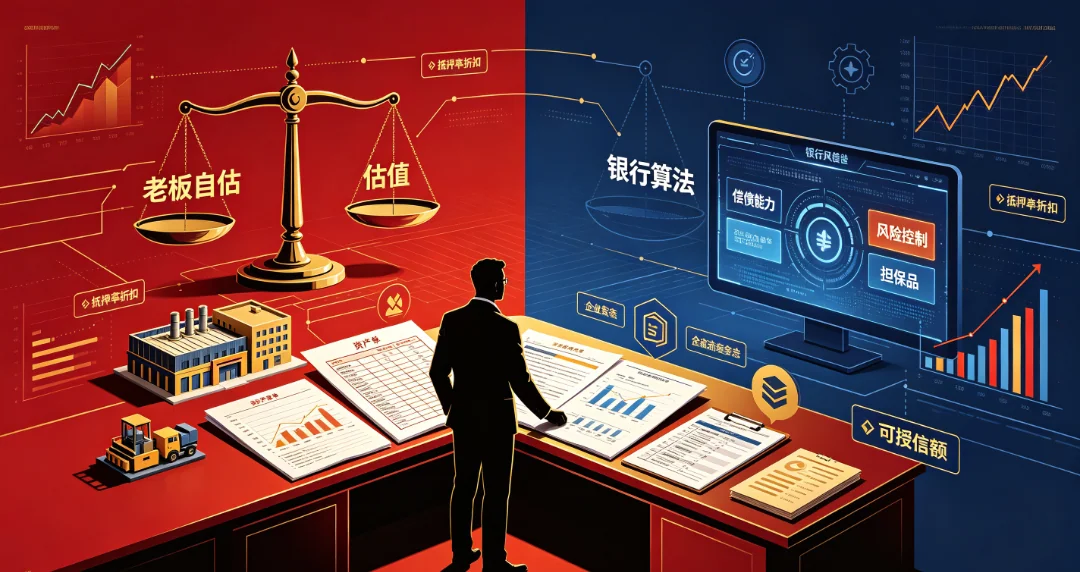
偿债能力、风险控制、担保品。排第一的是“你还得了多少”,不是“你需要多少”。你觉得自己值一千万,银行只关心一个问题:这笔钱放出去,靠你自己的经营能不能收回来。
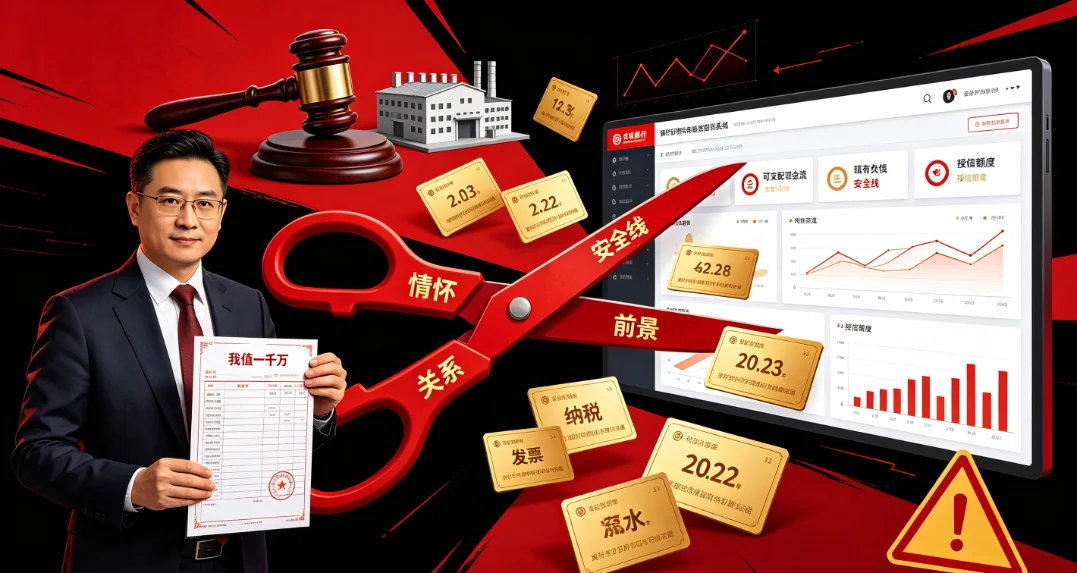
“我有房有车有厂房,凭什么不贷我?”这是九成老板的灵魂拷问。答案扎心:银行不算你的账面资产,算的是这资产万一处置能换回多少现金。房产抵押率通常只有评估价的五到七成,评估价本身还只是市场价的八到九折。
设备更惨。专用机床、老旧生产线,银行按变现能力估价,成新率低、技术淘汰的,值不了几个钱。你眼里的一条生产线,在风控模型里可能就是一堆废铁价。资产不流动,身价就缩水。
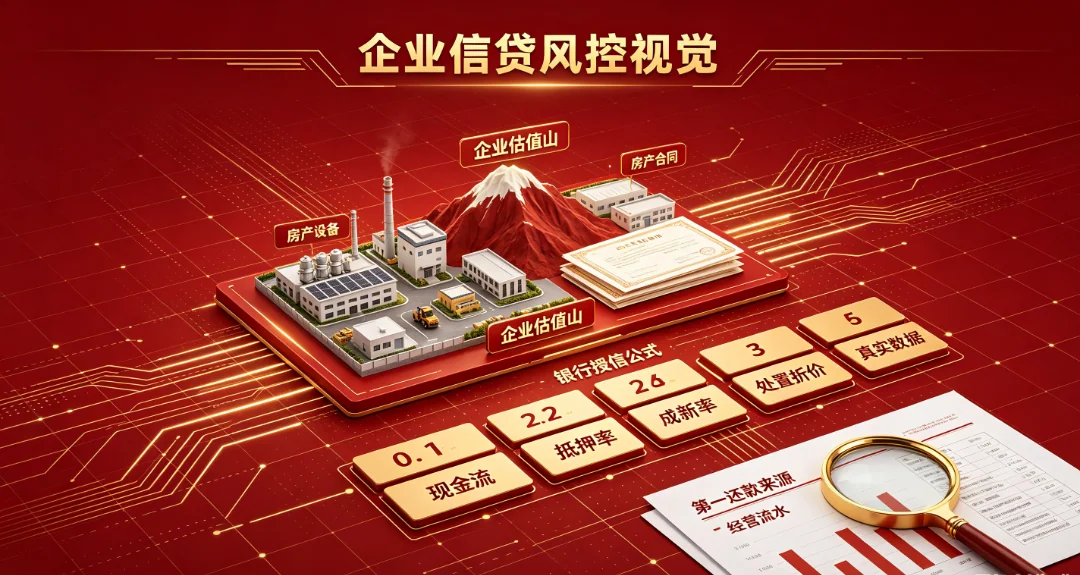
经营现金流是第一还款来源,抵押物只是第二道、兜底的防线。银行真正放心的是你每个月有正现金流能还月供,而不是真到了要卖你厂房的那天——真到那步,说明已经输了。
所以轻资产企业未必吃亏。云南一家做信息安全的企业,没多少固定资产,靠专精特新资质和真实经营数据,通过“科创快贷”拿到1000万授信,利率还优惠。银行认的,是它持续的赚钱能力,不是它的楼。
真到银行启动处置你厂房,企业基本已失去控制权,老板也输了。所以银行宁可你每月乖乖还款,不愿真去拍卖。抵押是吓唬用的底牌,不是真指望。看清这点,就不会本末倒置。
玉溪新平做甘蔗的,华夏银行按全产业链给方案,首批4家民营种植企业拿到3660万授信。银行看中的不是谁家厂房大,是甘蔗从种到加工的生意链稳不稳、回款实不实。
弥勒做葡萄加工、云县做咖啡的,不少是“信用白户”,轻资产、缺抵押。靠资金流信用平台把真实经营数据亮出来,才拿到第一笔信用贷款。它们没什么硬资产,但银行认“看得见的生意”。
德宏一批咖啡精深加工科创企业,轻资产缺抵押,凭核心专利和研发团队拿到信用贷款。银行认技术,也认人。同样是缺厂房,有人能靠脑子换额度,有人只能干瞪眼——差在能不能被量化。
银行爱看近三年营收、利润逐步增长,哪怕基数不大。再把数据资产用起来:纳税信用、资金流平台授权、专精特新资质,都是不加抵押也能提估值的筹码。
别拿厂房去磕信用贷,也别拿轻资产硬刚抵押贷。云南的“云旅民宿贷”“科创快贷”、各类产业链方案,本质都是换一套算法重新评估你。产品选错,估值直接腰斩。
最蠢的是临时包装报表。银行交叉验证纳税、流水、发票,包装一处对不上,直接进灰名单。信用是养的,不是演的。今天美化一块钱,明天可能丢掉一百万额度。
养信用和养流水一样,急不来。从规范报表、稳定纳税起,给它半年到一年。今天开始,下次申贷才看得到变化。别等额度批下来不够,才后悔账没早走正。
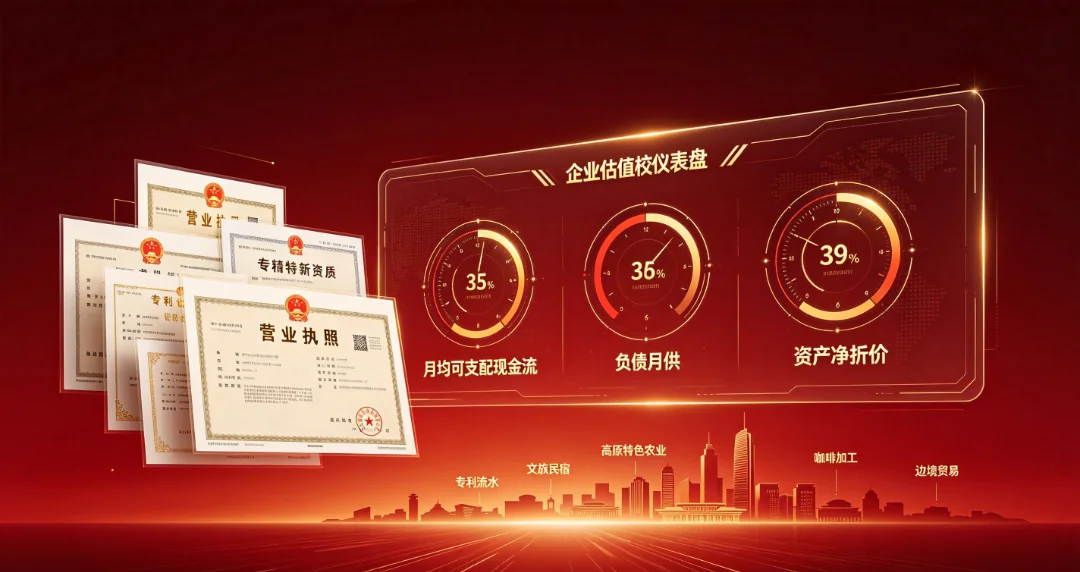
高原特色农业、文旅、边境贸易,都有专属的产业链金融产品。别拿通用抵押贷去硬碰,先问本地银行有没有对口方案。算法对了,你的估值能翻一截。
算清三笔数——月均可支配现金流、现有负债的月供、可处置资产的净折价。三者一摆,你大致就知道银行会给你开什么价。自我估值,得用银行的尺。
企业估值还看老板个人征信。法人信用卡逾期、网贷笔数多、对外担保重,企业估值跟着掉。很多老板只管公司账,忘了自己征信也是企业的筹码。
自我估值是一场独角戏,银行估值才是一锤定音。这是程信霖的态度:不替你吹身价,只帮你把价值翻译成银行听得懂的语言。
只提供基于专业分析的实在方案