在云南做实体生意,最容易在“流水”上栽跟头 点击蓝字,关注我们…… 云南做实体生意的老板,常有这种憋屈:店里的生意明明红红火火,一坐到银行信贷经理对面,对方翻完流水就摇头。不是营收
在云南做实体生意,最容易在“流水”上栽跟头

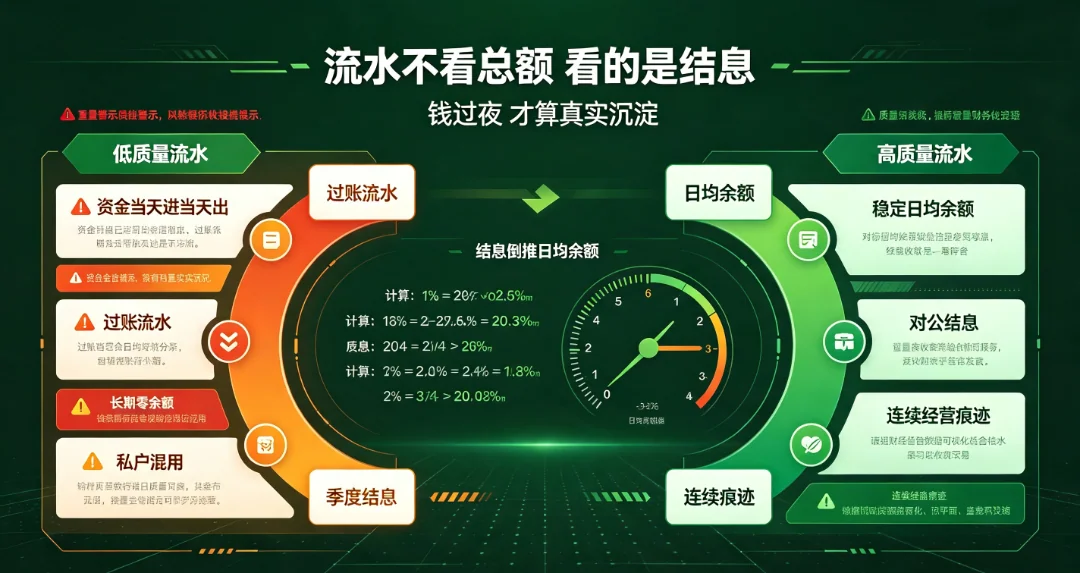
银行为什么看重结息?每季度21号结息,那几块钱反推的是你的日均存款余额。他们用结息倒推你真实留了多少钱,比看你自报的营收准得多。结息少,说明钱只是路过,不是你的。
银行对日均余额也有期望。做批零的,账户常年零余额,银行会怀疑你根本没有稳定经营。理想的样子是日均能覆盖一两个月开支,钱有进有出、留得住房租水电。空卡一张,谁敢放款。
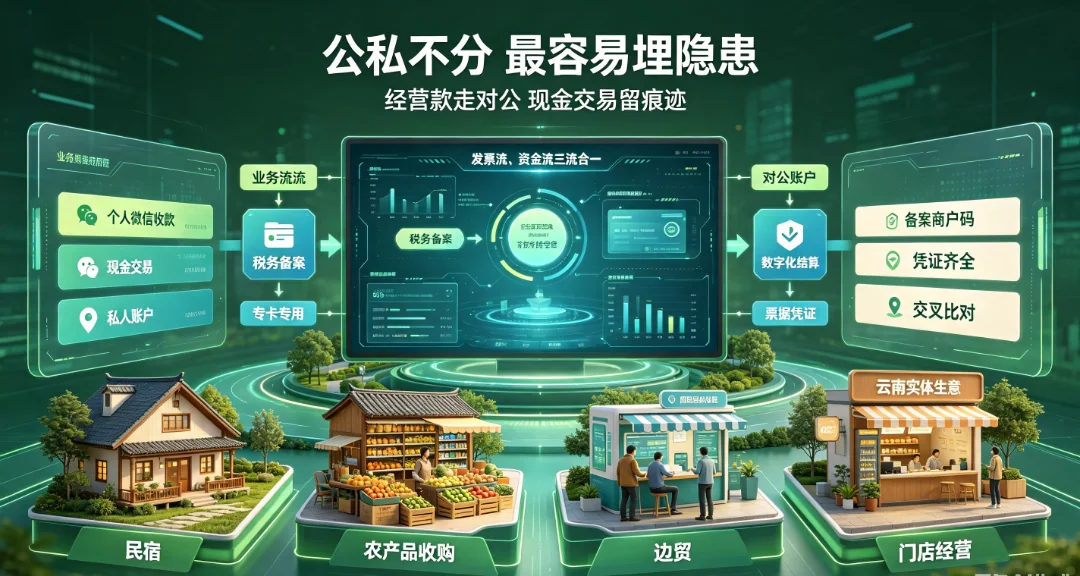
小微企业最常见的流水问题,是法人、股东的个人卡包揽了大部分经营收款,对公账户长期闲置。银行一看就判定:这家企业财务不规范,经营和个人生活分不清。这不光影响贷款,还埋着税务隐患。
2026年5月,多地税务部门集中曝光一批用私人账户收款隐匿收入、偷逃税款的案件,从门诊到装修到加油站都有。补税、滞纳金加罚款,严重的涉及涉税违法。公司不是老板的钱包,这笔账,早晚要算。
老板爱混用,图的是省事,还有“对公要走账、私户更自由”的错觉。个体户用本人卡收经营款并非不行,但要专卡专用、税务备案、凭证齐全,不是想怎么转就怎么转。合规的口子有,乱来的空间没有。
大理有做民宿的投资人,把个人钱和公司钱混在一起,追加投资说不清、分红也对不上,到头来闹出纠纷。生意在云南,账却是一笔糊涂账。公私不分,伤的往往是自己人。
私户收款一旦被系统标记,补税加0.5到5倍罚款,一年利润可能直接归零。这不是吓唬,是已经发生的案子。早规范是成本,晚规范是代价,顺序别搞反。
对公账户长期闲置,连锁反应不止在贷款。不少政府项目、招投标、供应链合作,都要求对公结算和正规票据。账走不出对公户,这些门你连敲的资格都没有。小账省了,大账丢了。
云南做农业、边境贸易、文旅的,现金往来特别多。菜贩一笔现金收几万,边民互市传统靠现金交易、人工登记、线下对账,民宿散客扫码进了个人微信。这些钱银行系统里看不见,等于“没发生过”。
云南山区收茶叶、收菌子,现金当面结清;边境互市更是现金为主。钱进了裤兜,银行系统里干干净净。这种“干净”,恰恰是融资时的硬伤。无痕的生意,在风控模型里等于不存在。
银行为什么怕断档?系统里连续三个月查不到经营流水,直接亮黄灯。等你想起来补救,至少再养半年才洗得掉。流水的连续性,比某个月冲得高重要得多。
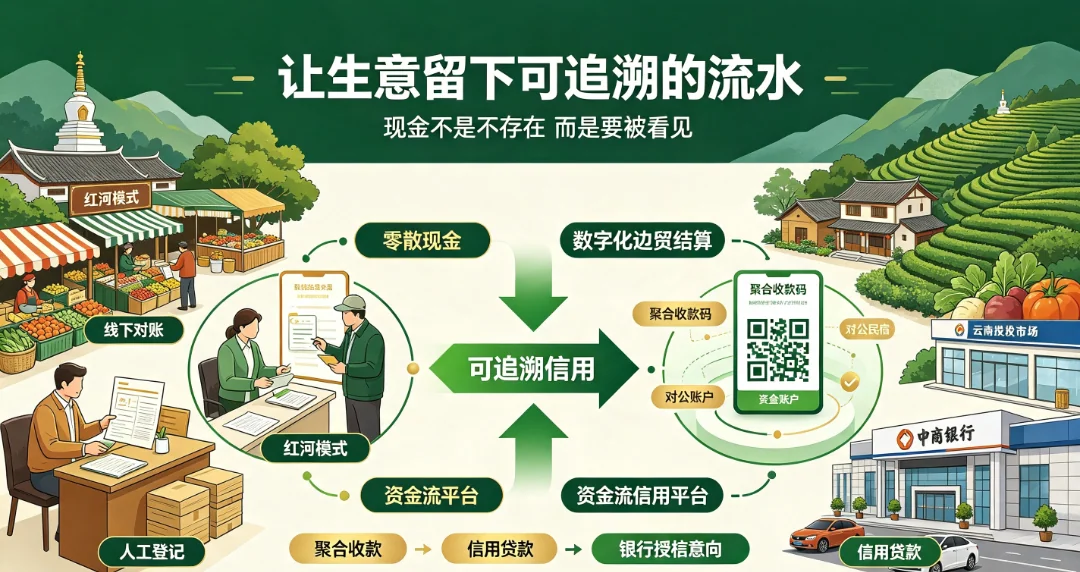
红河州边民互市过去长期现金交易,富滇银行搞了数字化结算的“红河模式”,把边贸搬上线,综合交易成本降了约一半。表面是方便结账,实质是让每一笔生意留下可追溯的流水。
昆明自贸区一场推广活动,20家机构对接56家园区企业,达成融资意向1.4亿元。前提是这些企业愿意把真实资金流授权出来。流水能换钱,但得先“交出来”——藏着掖着,它一文不值。
不用一步到位,先改三件事。
第一,经营收款走对公或备案的商户码,别全塞个人卡。
第二,钱到账别秒转,留点余额过夜,养出结息。
第三,收支留凭证、对得上账,让业务流、发票流、资金流对得上。
还有个现实路径:过去流水确实散,现在就去接入资金流平台,把历史真实经营数据授权出来。很多云南轻资产小微缺抵押,靠的正是这笔“数据活水”换来第一笔信用贷款。
最忌临时抱佛脚刷流水——借朋友的钱走两圈、找人“养流水”。银行交叉验证交易对手和用途,假的立马现形,还会进灰名单,以后更难贷。没流水还能解释,假流水直接出局。
流水不是今天规范明天就有效。银行看近6到12个月连续记录,突击造不出。从第一笔规范收款起,给它半年到一年沉淀。养流水,比养客户还得有耐心。
云南做文旅、民宿的,直接用聚合收款码,钱进对公、自动留痕,比个人微信强太多。别嫌手续费那零点几,它买的是一笔银行认、税务安的干净流水。工具现成的,看你用不用。
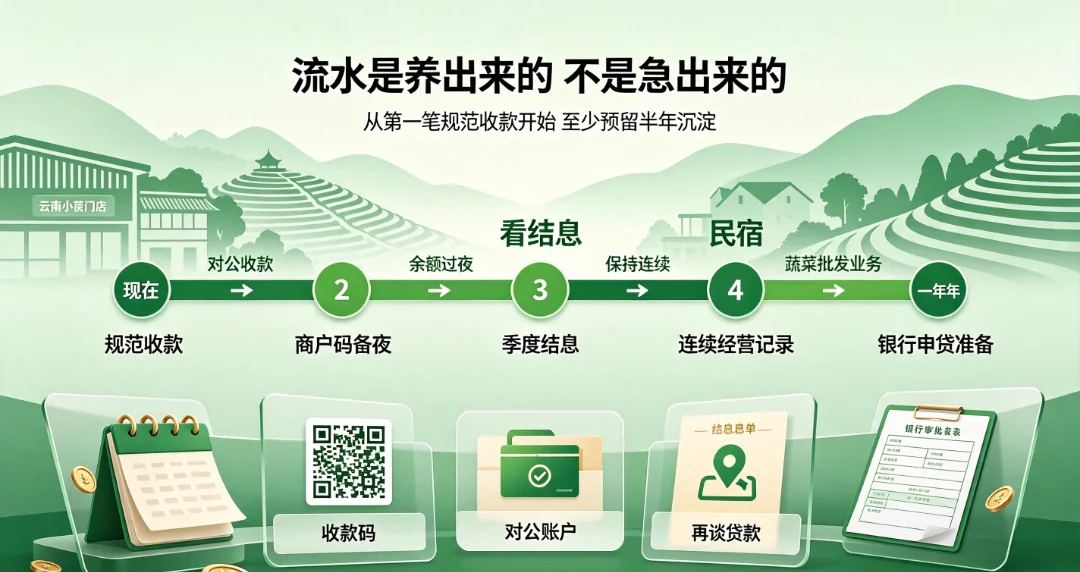
流水是养出来的,不是急出来的。今天开始规范,半年后申贷才看得出变化。很多老板平时不在乎,订单来了、要扩产了才跑银行,结果发现流水配不上野心,只能干瞪眼或者去借贵钱。
监管也在收紧。金税四期下,资金流、票据流、业务流交叉比对越来越准,私户收款那套老办法空间越来越小。早规范,是成本;晚规范,是代价。
只提供基于专业分析的实在方案