别光琢磨怎么借到钱,先算清楚到底该借多少 点击上方“蓝字”关注我们 很多老板天天琢磨“怎么才能借到钱”,却很少有人坐下来算另一笔账:我到底该借多少?借来的钱,靠什么还?借钱难的背面
别光琢磨怎么借到钱,先算清楚到底该借多少

看企业负债高不高,不能拿一个死数字去卡。制造业资产负债率控制在60%以内相对稳妥,重资产行业容忍到70%也常见。但白酒、软件这类轻资产行当,负债率常年只有一两位數。
差异不是凭空来的。重资产行当得借钱买设备、建厂房,负债天然高;轻资产靠自有现金和预收账款周转,几乎不碰有息贷款。先认清自己行当的“正常体温”,才不会乱吃药。

资产负债率看的是“家底厚不厚”,利息保障倍数看的是“能不能活命”。这个指标用息税前利润除以利息支出,数值大于1是底线。低于1,意味着赚的钱连付利息都不够,更别提还本金。
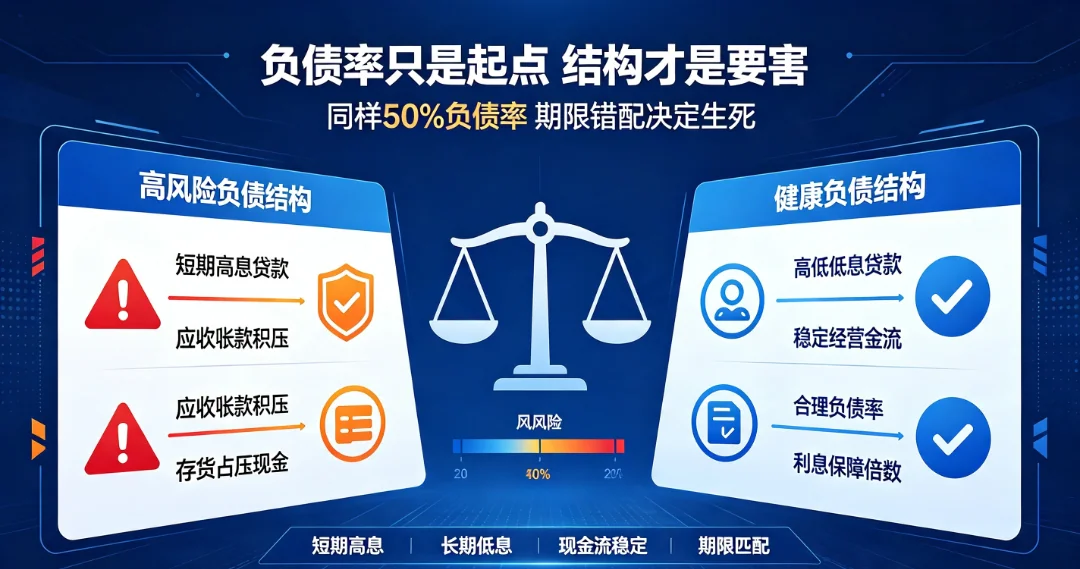
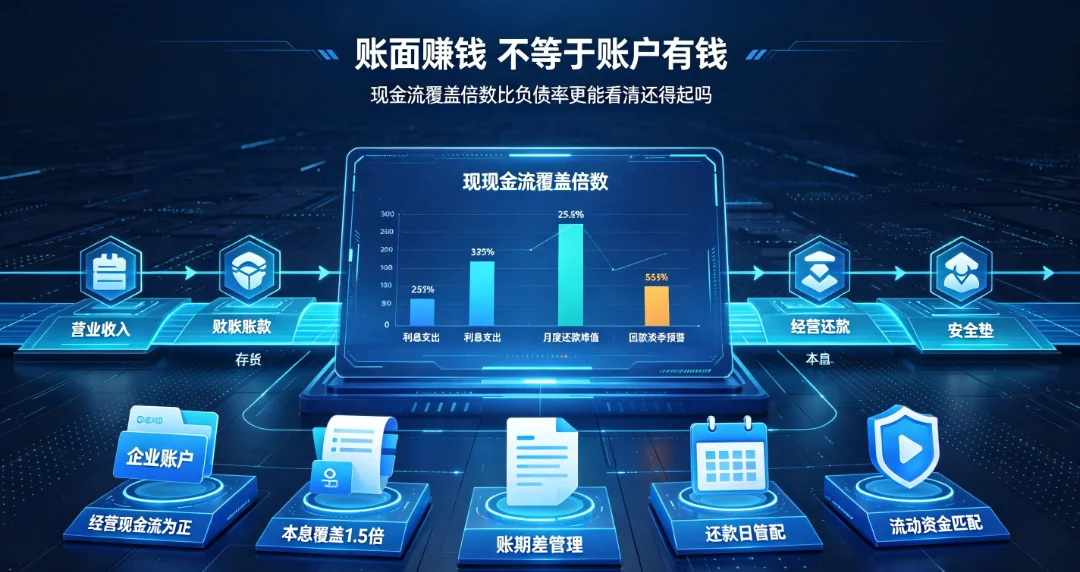
负债率和保障倍数都好看,企业照样能猝死——只要现金流断了。银行审小企业,近12个月经营现金流净额必须连续为正,连续6个月为负的,十家有九家直接拒。他们最警惕的,就是盈利但没钱。
根子常在应收账款和存货。货发出去了钱没收回来,仓库堆满了占着现金,账面利润再漂亮,月底发工资交房租时账户就是空的。这时候你需要的不是长期贷款,是一笔能对上回款节奏的流动资金。
银行看流水也不只看总额。日均余额、季度结息、资金是不是真留下来,才是重点。那种当天进当天出、来回互转的“过账流水”,在他们眼里等于零。
还有个更直白的算法:现金流覆盖倍数,等于经营现金流净额除以一年要还的本息。这个数低于1.2,说明赚的钱刚够填还款坑,根本经不起波动。它比保障倍数更能看清“还得起吗”。
别卡着1.2这条线去借。生意有淡旺季,回款有延误,至少留两到三成的波动空间。把安全垫算进去,覆盖倍数到1.5上下,睡觉才踏实。


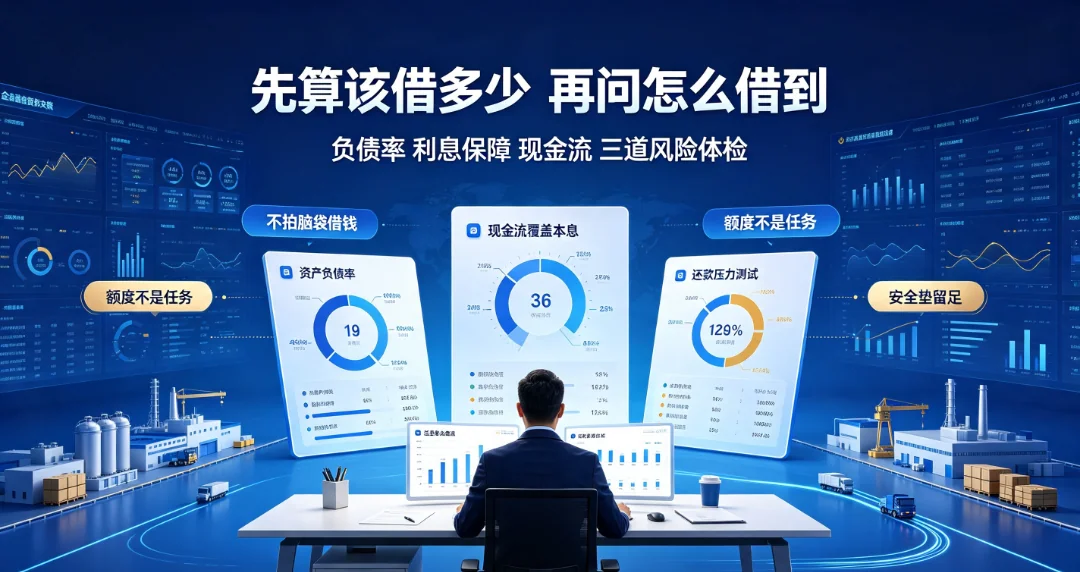
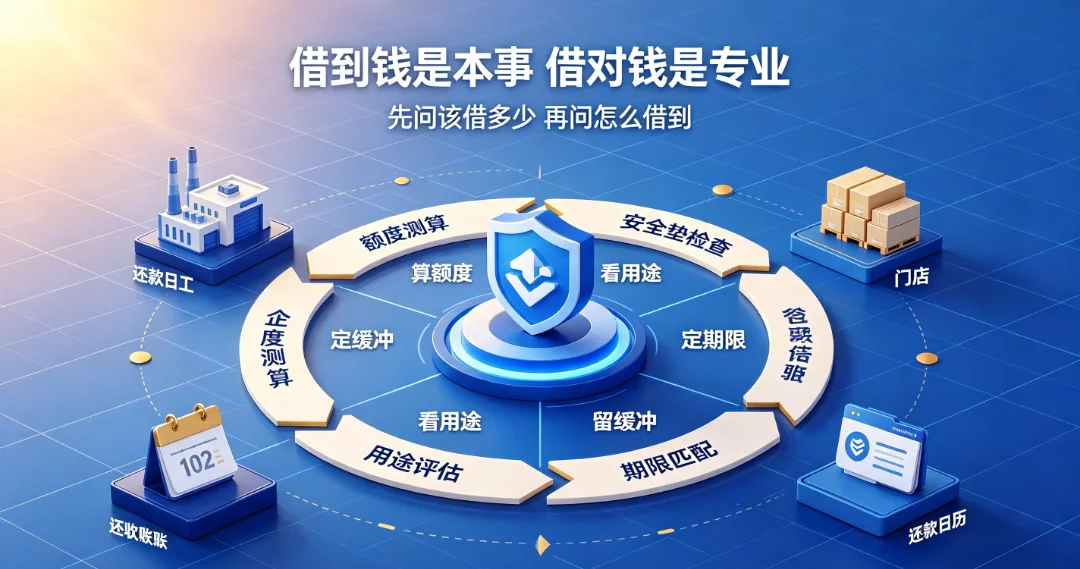
别拍脑袋定额度。先算三笔账。
第一笔,息税前利润够不够覆盖现有利息的两倍以上?
第二笔,经营现金流是不是连续为正、能覆盖每月还款?
第三笔,加上新债后,资产负债率离行业稳妥线还有多少空间?
动手前先做三问体检:过去一年经营现金流是不是正的?最大单笔还款月,会不会撞上回款淡季?现有利息占利润几成?任何一项不过关,先别加杠杆。体检没过就上量,等于带病跑长跑。
三笔账都过关,再去谈渠道、利率、抵押。顺序错了,前面功夫全是给风险铺路。
还得看期限。买设备、建厂房这种回收慢的,用中长期贷款;发工资、备货这种周转快的,用流动资金贷款。用一年期短贷去填三年才能回本的项目,利息再低也是给自己埋雷。
最容易被忽略的误区,是把授信额度当借款目标。银行批了500万,不代表你要借500万。按需借、留余地,才是真稳妥。额度是上限,不是任务。
给个压力测试的样子:一家制造企业年经营现金流净额150万,一年还本付息100万,覆盖倍数1.5倍,已经偏紧。这时再借100万、年增本息25万,倍数掉到1.2,就该停手了——不是借不到,是不能借。
眼下融资环境不算紧。2026年1月,1年期LPR停在3.0%,5年期以上3.5%,已连续8个月没动。监管也在推小微综合融资成本往下走,普惠小微贷款余额到2026年初已超过37万亿元。
钱便宜的时候,人最容易借上头。越便宜的资金,越要问清楚是不是真需要、拿去干什么、什么时候还得上。低成本不是借的理由,只是借的成本条件。
能分批借,就别一次借满。先拿一笔把最急的缺口补上,保留后续授信空间。市场一变,留着的那部分额度,可能就是你的缓冲带。
低成本借来的钱,最容易被拿去试错——开新店、上新项目。利率低不等于风险低,用途错了,省下的那点利息,不够填一个失败的坑。借钱省的成本,得用在刀刃上。
只提供基于专业分析的实在方案