当"沟通专线"从不沟通(续):两笔债、一张征信,我们陪他把路走通 点击蓝字 / 关注我们 程信霖 · 微粒贷纾困实录 · 杨先生(续篇) 今天上午,我们刚推送了杨先生的第一篇纾困实
当"沟通专线"从不沟通(续):两笔债、一张征信,我们陪他把路走通


上篇里,我们主要讲了杨先生被微众银行微粒贷的第三方催收围堵。可当他正式在我们这里坐下来、把征信报告摊开,我们发现:故事远不止微粒贷这一笔。
压在他头上的,是两笔循环贷。
两笔合计约 7 万元,是他债务里金额最大、最该优先解决的部分;此外尚有其他小额负债。
他的"底子",其实很有文章:昆明人,中年,受大环境影响收入大幅下降,长期处于半待岗状态,早年经营的小生意也已停摆,月收入仅够维持基本生活。
但有两张底牌,硬得很。
这两点,后来成了他谈判桌上最值钱的筹码。
债务协商的第一课,永远是看清自己欠了谁、欠多少、哪笔最急。很多人慌,是因为从没把全貌看明白。
来找我们的人,最初多半只想要一句"我该跟银行怎么说"。但真正能走通的,从来不是一句话,而是一套方法。
杨先生正式委托后,签了《企业债务沟通与银企关系维护咨询服务合同》,预付了咨询费;合同写得很清楚:顾问提供策略与材料支持,甲方拥有最终决策权。落子的是他自己,我们是陪他下棋的人。
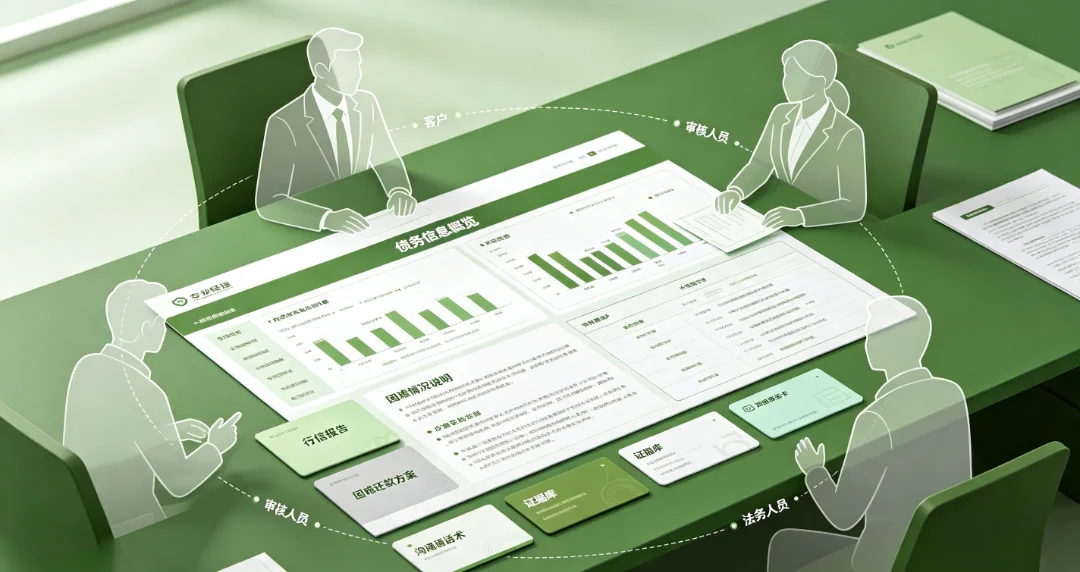
按程信霖"债务沟通"产品的标准动作,我们做了几件上篇没细说的事:
他的债务信息、还款能力、困难证明、催收证据,全部脱敏后录入知识库;AI 先生成方案初稿,再经客户经理审核、主管复核、必要时法务复核,四层把关,才交到他手上。
我们为他单独建了一个催收证据库,按时间归档每一次威胁短信、每一段录音——哪天来的、什么内容、对方什么机构,一条不落。
所有债务列成一张表:机构、余额、期数、本月应还、协商进展、下次联系时间,每日更新。对所有催收,只回一句固定话术——"我承认欠款,已向机构申请分期,请别骚扰无关人,我会按协商方案还款。"这句话本身,就是维权的依据。
上篇写到,杨先生收到的催收,从"请还款"一路演变成变相爆通讯录。这几个月,对方不仅没停,反而越界得更明显。
进入 7 月后,证据链是这样铺开的:
· 微众银行先发来逾期通知,并威胁"取消分期资格";
· 紧接着,第三方催收截图显示"取消个人分期、额度清零、上报征信、致电家人转告"——典型的变相爆通讯录;
· 此后又是一轮轮催收短信与录音;
· 一名微众委托方坐席在通话中威胁"致电亲友核实",还谎称"查到房产"——可杨先生早年按揭早已结清、名下实无房,根本无需自证;
· 其中最离谱的一条:一条短信伪造"司法部门财产保全、即将冻结账户",威胁"父母家人朋友替你承担、持续致电",甚至威胁"向联系人弹窗催缴"。
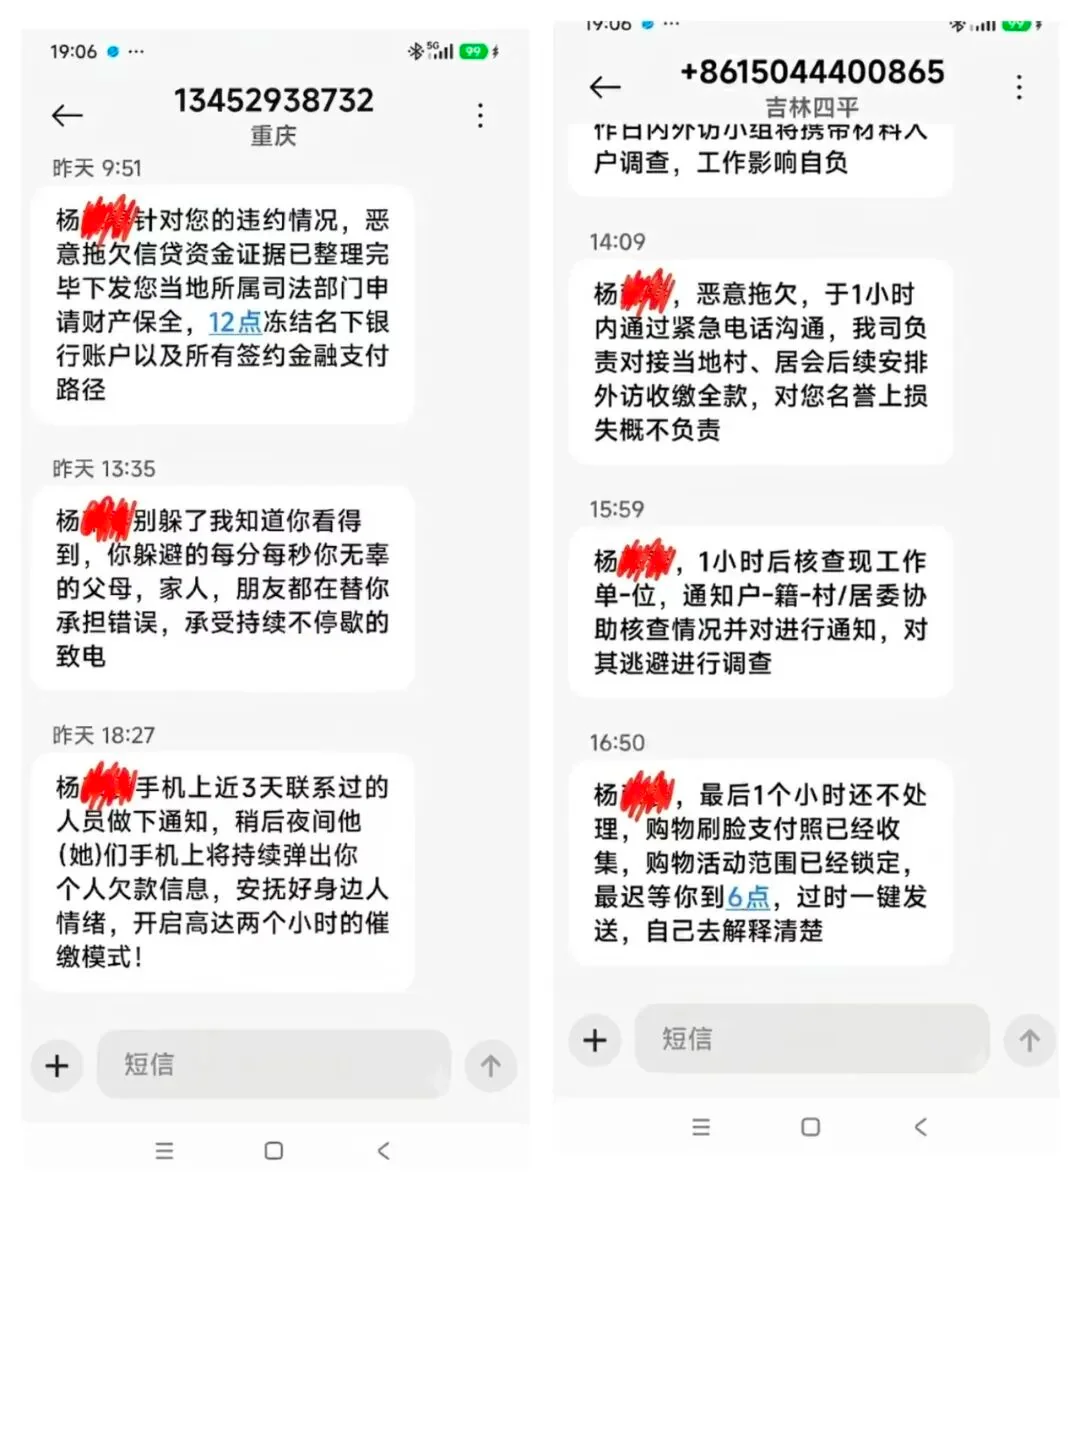
所有通话录音、所有截图,立刻归档;同时启动多渠道投诉矩阵——向国家金融监督管理总局投诉热线 12378、向中国互联网金融协会举报、向属地金融监管局反映委托方威胁致电亲友的行为,多渠道同投,每一份都留存回执。
也想提醒处境相似的人:催收短信别回复、别点链接,避免钓鱼;截图即证据,留着,它比对方的嘴更管用。
两笔债里,我们做的最重要的判断,是把优先级倒过来。
微众已经逾期,征信一两个月内就会更新为不良,这一笔本阶段的目标是"止损":停催、止恶诉、争取分期,而不是保征信。
富滇那笔却还正常、没逾期。这恰恰是"协商黄金窗口"——一旦逾期上报,征信出现不良标记、五级分类下移,银行让步的空间反而更小。所以我们把最高优先级,定为赶在下一还款期前,亲自去一趟富滇银行昆明某支行的零售业务部,把方案谈下来。
他手里的牌,其实不差:
早年在该行办过住房按揭、正常结清,合作多年没违约;
本月已经正常还款,证明不是不想还;
收入大幅下降、小生意停摆,下月起确实还不起原月供。
富滇的窗口要抢,微众的"止损"也要同步推。
截至写这篇续篇时,杨先生的进度是这样的:0
他依旧是一个人住、一个人扛,但他不再是一个人面对。
想借杨先生的故事,再说几句给所有相似处境的人:
· 本文为《当"沟通专线"从不沟通》续篇,经当事人授权发表,所述债务结构、协商方案、时间线均来自其本人提供并确认的材料。
· 素材真实,未做篡改。文中引用的催收记录、证据时间线,均取自该个案留存的真实素材,未作拼接、伪造或夸大。如与读者所见材料存在出入,以原始证据为准。
· 文中已对当事人身份信息及债务数据做脱敏与概括处理,相关数字仅用于还原事实脉络,不代表任何评价。
· 不构成商业建议。本文仅记录一个具体个案的经历、处境与处理思路,不构成任何投资、法律、金融或债务处置方面的商业建议或专业意见。每个人的负债结构、收入状况、征信情况均不相同,切勿直接套用。如您面临类似处境,请结合自身实际审慎判断,必要时通过机构官方客服、12378、中国互联网金融协会等正规渠道反映与协商。或者,您也可以直接联系我们,程信霖咨询会给您“一对一”量身定制的方案。
· 合法渠道优先。遇到违规催收或协商困难,建议优先通过机构官方客服、12378、中国互联网金融协会等正规渠道反映情况与协商处理,注意保留通话录音、工号与截图证据。
· 事实陈述,不涉定性。文中提及的金融机构、平台名称,仅为还原事实经过所需,不代表对其整体经营状况或服务的评价;如有无意间的疏漏或不准确之处,欢迎相关方联系更正。
只提供基于专业分析的实在方案