从32.9%到4.1%:一笔10万网贷,如何蒸发成2000元的债权 点击蓝字 · 关注我们 当一个普通人的债务走到末端,它不再是一笔“钱”,而是一个被反复转手、不断贬值的“资产包”
从32.9%到4.1%:一笔10万网贷,如何蒸发成2000元的债权


赵勇今年快50岁了。
2017年,在“大众创业”的热潮里,年近40的他辞掉公司白领的工作,开了一家中餐馆。前四年,餐馆一年营收500万,却始终覆盖不了每年600多万的开支。他不甘心,透支了3张信用卡,把中餐馆改造成火锅店。
疫情之后,火锅店两年净亏损130万。2023年,赵勇关店,留下逾100万元的信用卡债务。
他以为,这笔债会跟着自己很多年,直到慢慢还清,或者直到“彻底告别”。
但故事的走向出乎他意料。2025年5月的一天,赵勇接到一个电话——告诉他,这笔信用卡债务已经被一家资产管理公司(AMC)收购,需要重新磋商还款方案。
赵勇的100万,成了银登中心(银行业信贷资产登记流转中心)个人不良贷款批量转让市场上“一份子”。
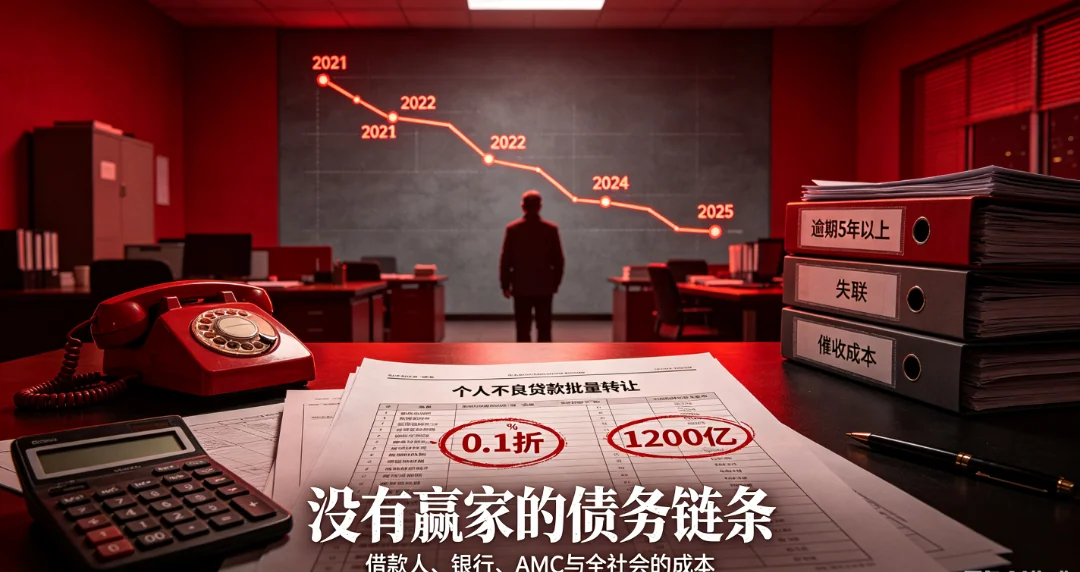
这不是赵勇一个人的命运。2025年,仅持牌消费金融机构就在银登中心发布了超过200期个贷不良资产转让公告,涉及未偿本息金额突破1200亿元。如果把银行、农商行全算上,这个数字超过3500亿元。
要理解赵勇的100万是如何“贬值”的,先看一条曲线。
银登中心数据显示,个人不良贷款批量转让的平均折扣率(转让价对应未偿本息的比率)一路跳水:
时间 | 平均折扣率 | 平均本金回收率 |
2021年 | 32.9% | 18.1% |
2022年 | 约12% | — |
2024年 | 7.3% | 4.8% |
2025年一季度 | 4.1% | 6.9% |
到了2025年下半年,个人不良资产包平均折扣率1折以下已成常态,个别包低至0.1折。
具体案例触目惊心:
这3500亿元的“卖盘”背后,是一整套正在高速运转的市场。
2021年,原银保监会启动个贷不良批量转让试点时,只有6家国有大行和12家股份行参与。当时银行怕“卖多了被市场认为坏账深不见底”,一年只卖了186亿元。
2022年底,试点扩容到城商行、农商行、持牌消费金融公司。闸门一开,规模暴增:2023年965亿 → 2024年1583亿 → 2025年突破2000亿成交。
进入2026年,节奏更快。仅上半年,银登中心转让不良资产规模就达1011亿元,加上前5个月核销的4868亿元,全行业不良处置至少超过5000亿元。
谁来买这些“骨折价”资产包?
银登中心统计的批量个人业务前十大活跃受让方,多为地方资产管理公司(全国已59家地方AMC)。但一个尴尬的现实是:多数地方AMC并不具备个贷催收能力,它们主要做“通道”——提供资金、走流程,真正催收的,是借道合作的民营机构。
2024年,中国信达(五大全国性AMC之一)首次登榜银登中心个贷批转活跃受让方,当年新增收购12笔个贷不良包、涉及近27万户、本金43亿元——国家队也开始下场了。
3.3
折扣率自由落体的底层逻辑很简单:
个人不良贷款笔数多、单笔金额小、多数逾期时间长、缺乏抵押物。
逾期时间越长,回收难度越大,定价越狠:
• 逾期1年内的个贷不良,平均本金折扣率约12.6%
• 逾期1-2年,约6.8%
• 逾期5年以上,约1.8%
而赵勇这种逾期超5年的,正好落在最便宜的那一档。
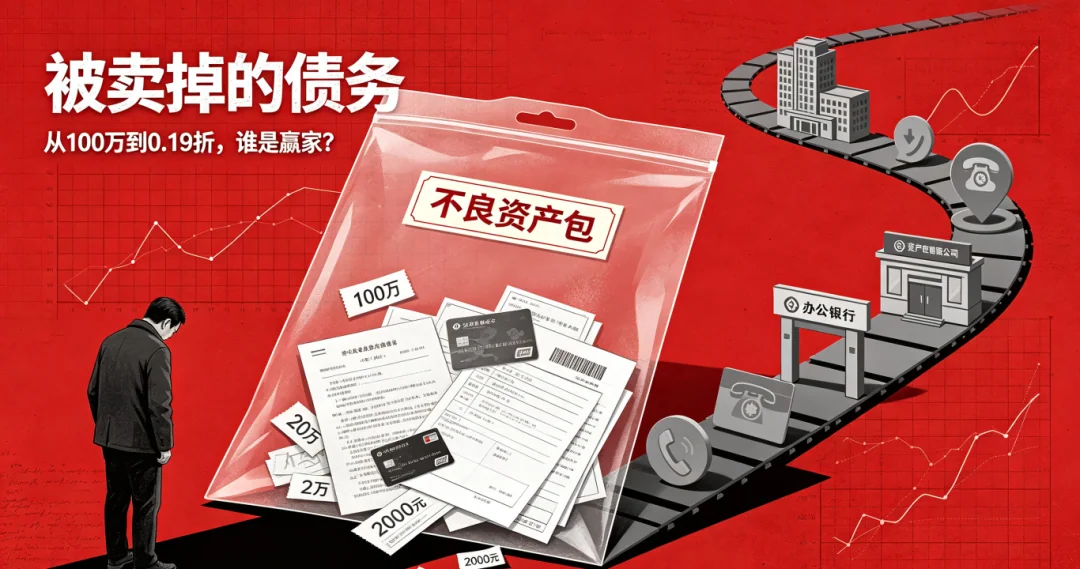
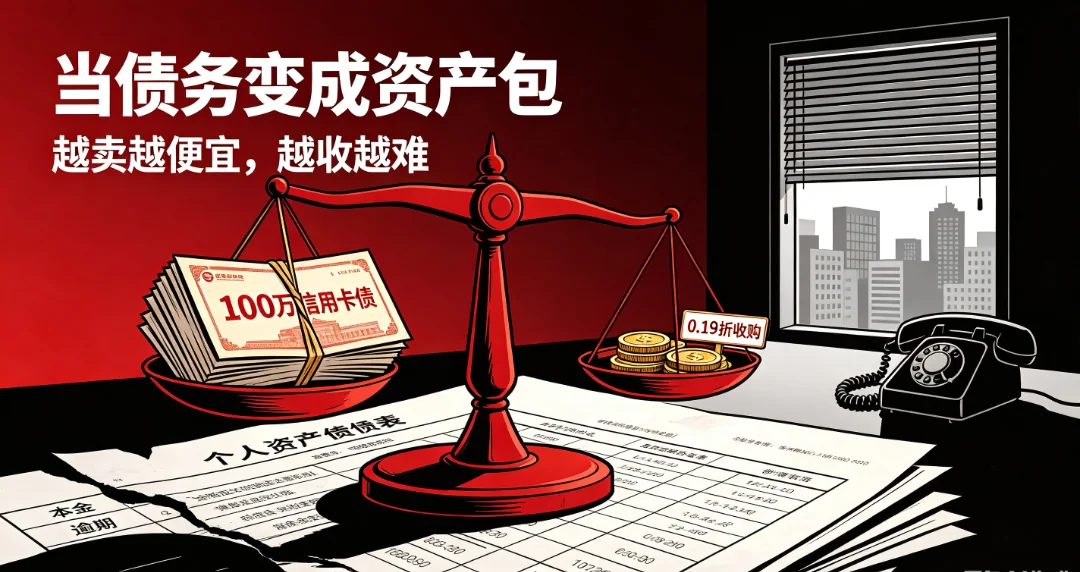
很多人以为,0.19折买下债权,AMC稳赚。
真实情况恰恰相反。
张乾(化名)是一家地方AMC的清收业务负责人。2025年上半年,他斥资约1000万元买入一个2亿元金额的个贷不良资产包,经过大半年的电话催收,收回的本金不到1200万元。扣除清收开支、运营成本和收购款后,实际利润仅约55万元,回报率5.5%。
“若把1000万投股票型基金,年化可能都比这高。”他自嘲。
更严峻的是,2025年全年他收购的多个信用卡不良资产包,本金回收率不到6%,创下过去5年最低。公司高层无法理解:短短两年,信用卡不良本金回收率怎么降了逾15个百分点。
为什么催收也失效了?三个原因:
当我们把镜头拉远,会发现这笔账里,没有赢家。
债权卖给AMC后,借款人面对的是更激进的第三方催收——因为AMC的盈利全靠“多收回一元是一元”。赵勇接到的那个电话,只是新一波催收的开始。
而很多借款人并不知道自己已被“转卖”,还在等原来平台的“协商”,但平台早已退出,谁也不会再跟他谈还款方案。
董希淼(招联首席研究员)说得很直白:银行批量转让不良资产是大幅折价的,2025年一季度个人不良平均折扣率仅4.1%,“银行直接出让不良资产本身不仅不赚钱,甚至还会造成一次性的巨额亏损”。
所谓“减负”,是靠释放资本和拨备间接实现的,不是真的赚了钱。
2024年银行业全年不良处置规模达3.8万亿元;2025年仍保持3.5万亿的相对高位。其中个贷不良从2021年的186亿暴涨到2025年的2000亿+成交。
这笔钱,本可以是借款人还清的本金、银行放出的新贷款、实体经济的活水。它消失在了“催收失效→打折甩卖”的链条里。
王微(化名,某股份行个贷部主管)对个贷不良客群做过画像,三类人最典型:
把前面所有线索连起来,会看到一个被忽视的核心:
赵勇的100万,如果在逾期第一年就有官方渠道跟他谈分期、谈减免,他大概率能还上相当大一部分。但平台把催收全盘外包,官方不下场,第三方只催不谈,赵勇的还款意愿在轰炸中耗尽,债务滚成不良,最终0.19折被卖掉。
银行亏了80%,AMC赚5%,赵勇征信崩塌,催收员疲于打电话——四方全输。
这恰恰说明:与其在末端用0.19折甩卖“止损”,不如在前端建立一个真正能协商的官方沟通窗口。
一笔10万的债,借款人愿意分60期还本金,银行收回的可能是8万、9万,远高于2000元的甩卖价。这笔账,本不必这么算。
我做债务沟通咨询,见过太多“赵勇”。他们不是老赖,是遇到了变故、仍有还款意愿、却被系统推着走向崩溃的普通人。
我的建议一直很朴素:
【声明与澄清】
文中引用的赵勇、王微、张乾等均为公开报道中的化名;行业数据来自银登中心、上市银行年报、公开新闻报道,未作编造或夸大。
本文仅为行业分析与经验交流,不构成任何投资、法律、金融或债务处置方面的商业建议。负债结构与收入状况因人而异,请结合自身实际审慎判断。
文中提及的金融机构、平台名称,仅为还原事实与行业分析所需,不代表对其整体经营状况或服务的评价。如有疏漏,欢迎相关方指正。
如遇违规催收或债务协商困难,请优先通过机构官方客服、国家金融监督管理总局投诉热线12378、中国互联网金融协会等正规渠道反映。
只提供基于专业分析的实在方案