房是大房东的,债是你的:长租贷爆雷后的死局 点击上方“蓝字”关注我们 深圳龙华的90后程序员小李,凌晨两点拖着疲惫身体回家,发现门锁被502胶水封死。几小时前,他刚向二房东交了2.
房是大房东的,债是你的:长租贷爆雷后的死局
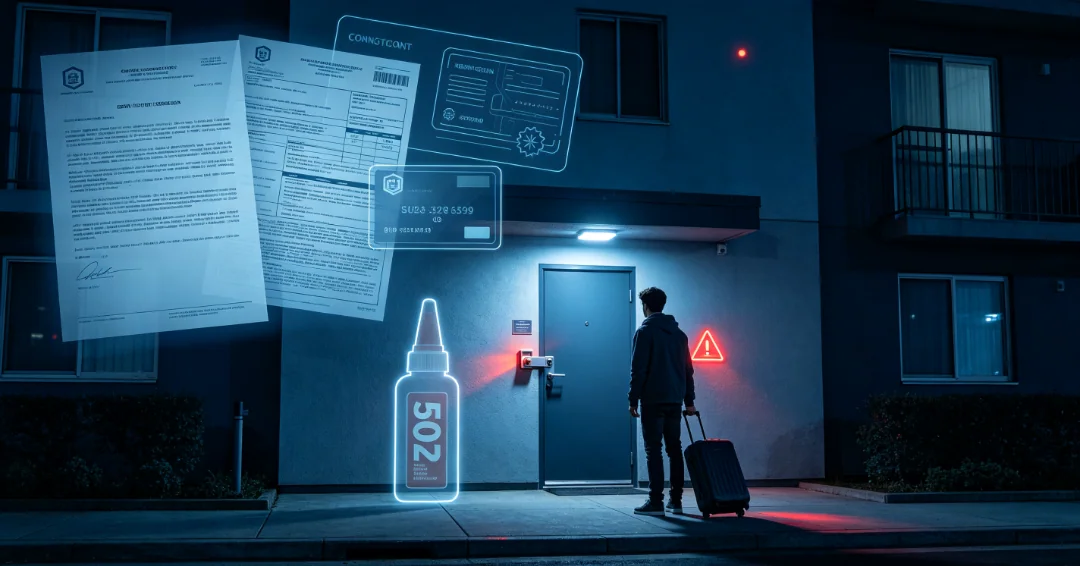
深圳龙华的90后程序员小李,凌晨两点拖着疲惫身体回家,发现门锁被502胶水封死。几小时前,他刚向二房东交了2.4万元的一年租金。
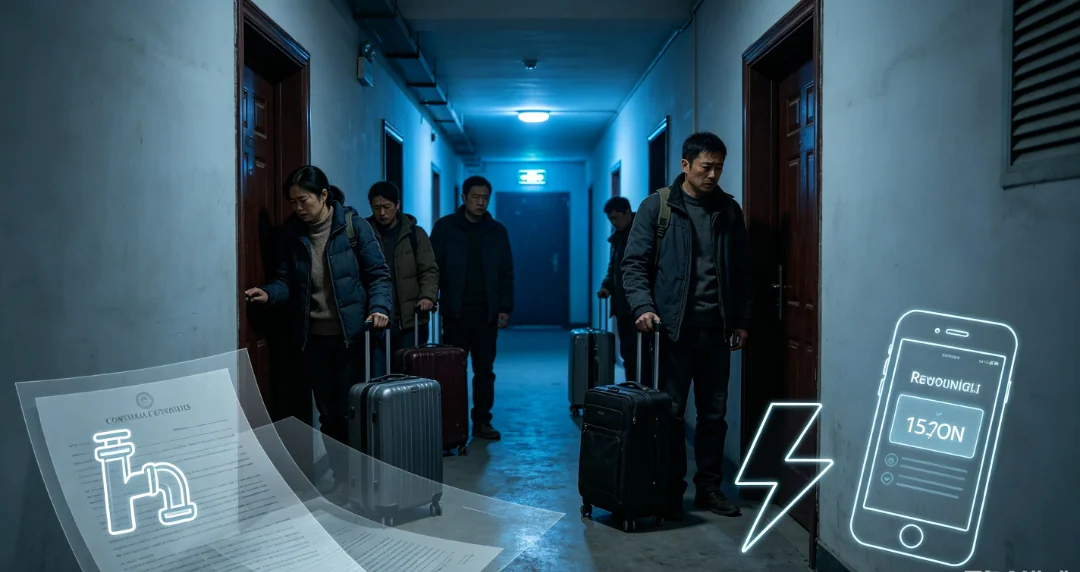
广州黄埔至泰广场,数百名租客一觉醒来家里停水停电。原因是二房东丰乐居拖欠大房东500万元,大房东为止损直接断供。
这些租客有一个共同点:钱交了,房没了。
更狠的一种情况是——钱交了,房没了,还背了笔贷。

"押一付一""租金分期",听起来是租房的常规操作。
但部分长租公寓、二房东在合同里夹了一层东西:一份贷款合同。你签完字,金融机构把全年租金一次性打给公寓,你按月还贷。
你以为你在交房租。实际你在还一笔以自己征信办理的贷款,钱一次性进了公寓的账户。
2025年底,有租客退租时才发现:当初说的"押一付一"变成了几万元贷款。平台跑路了,房东收房了,贷款公司还在催。"不还?征信黑了。还?钱房两空。"
早期租金贷爆雷时,有消费金融公司人士说得很直白:贷款已经一次性支付给公寓了。租客知不知道、是不是被欺诈,和出资方没关系——合同和签字都是齐全的。
为什么公寓要怂恿你贷一年?因为钱到手后,它不打算马上给房东。
行业里有个词叫"长收短付":向租客收年付、半年付,向房东付月付、季付。中间的时间差,形成一笔资金池。
这笔钱本不属于公寓。它是租客的预付租金,是房东未来的应收款。但公寓把它当成自己的经营资金,拿去扩张门店、拿去填其他窟窿,甚至拿去放更高收益的东西。
最残酷的环节在爆雷那一刻。
公寓资金链断裂,付不出房东的租金。房东按合同收不到钱,有权收回房屋。租客被清退——深圳泊寓2025年11月曾出现15家门店同时发出清退通知,上海、深圳、南京、杭州多地租户发现自己租的房出了问题,"上着班,家没了"。
但租客签的那笔贷款,不会跟着公寓一起消失。
金融机构的逻辑很简单:借款合同是你签的,钱是按合同打给公寓的,你的还款义务是独立的。公寓跑路,不影响你和金融机构之间的债务关系。你不还,上征信。
于是出现最荒诞的局面:人被赶出房门,贷还在手机里扣。房是大房东的,债是你的,钱被公寓拿去填了坑。
法院在这类纠纷里的处境也很为难。业主因未收到租金要求收房,租客以已付租金为由拒绝搬离。实践中倾向于保护实际居住的租客一段时间,但租客最终仍可能面临搬离,贷款债务也不因此免除。
2019年起,监管就注意到租金贷风险。六部门联合发文要求住房租赁企业回归租赁本源,不得变相开展金融业务。多地要求租金纳入监管账户、控制贷款期限与租期匹配。
但缝隙没有堵死。

"长收短付"是商业条款,预付款是市场行为。只要不触发刑事,监管很难在爆雷前介入。

租客在销售话术下点了确认,事后主张"不知情"举证困难。金融机构凭合规流程免责。

租客的预付租金、房东的应收款、公寓的经营资金混在一起,外部看不到哪笔钱对应哪套房。等发现对不上时,钱已经挪走了。

租客个体金额不大(几千到两三万),但人数多、主体分散。集体诉讼耗时长,公寓主体往往已是人去楼空或进入破产。

规模已经在多个城市集中暴露。
广州2026年开年两起公寓暴雷,上百名租客预付租金损失,产权方数百万欠租。万科泊寓、魔方公寓等品牌在2025年底至2026年初多地出现门店欠租、强制撤场、租客清退。深圳龙华、广州黄埔的案例只是被报道出来的。
住房租赁市场本身也在承压。部分城市已连续多年提示租赁市场供需失衡,出租率和租金双降,公寓的空置成本和资金压力持续上升——这正是"长收短付"资金池最容易断裂的时候。
需求越紧,越有人用"低租金、年付优惠"吸引你一次性交钱。你图便宜,他图你的本金。
这不是租客的错。是有人在利用合同结构和监管缝隙,把一笔租金卖出了两遍的钱——一遍从租客手里收,一遍从金融机构手里贷。

程信霖不做租房,不做贷款。但我们帮小微企业和个人看清问题、找到出路——租房也是一笔重大的个人财务决策,这套逻辑同样适用。
凡涉及"租金分期""押一付一"但合同里出现第三方金融机构、需要你授权征信查询、要你绑定还款账户的——先问:这笔钱是打给谁的?是一次性的还是按月的?合同条款写"借款合同"的,你就是在贷款,不是交租。

明显低于市场价的租金、要求一次性付半年或一年的、二房东主体成立时间短或频繁变更的——大概率是资金池游戏。月付、季付虽然贵一点,但你的钱不会一次性消失在别人的账上。

查营业执照、经营异常、裁判文书。优先选租金纳入监管账户、房东直租或品牌直营的房源。所有沟通留痕,付款走可追溯渠道,不交现金给个人。

房在大房东名下、债在你名下这种模式,合法与违法之间只有一层合同的距离。看清那层合同,才不会被清退时还背着贷。
只提供基于专业分析的实在方案