7万亿续贷:小微企业正在集体"续命" 点击蓝字 · 关注我们 截至2026年一季度,全国小微企业无还本续贷余额已近7万亿元。 7万亿。这个数字比2020年全年的普惠小微贷款余额还高
7万亿续贷:小微企业正在集体"续命"
截至2026年一季度,全国小微企业无还本续贷余额已近7万亿元。
7万亿。这个数字比2020年全年的普惠小微贷款余额还高。
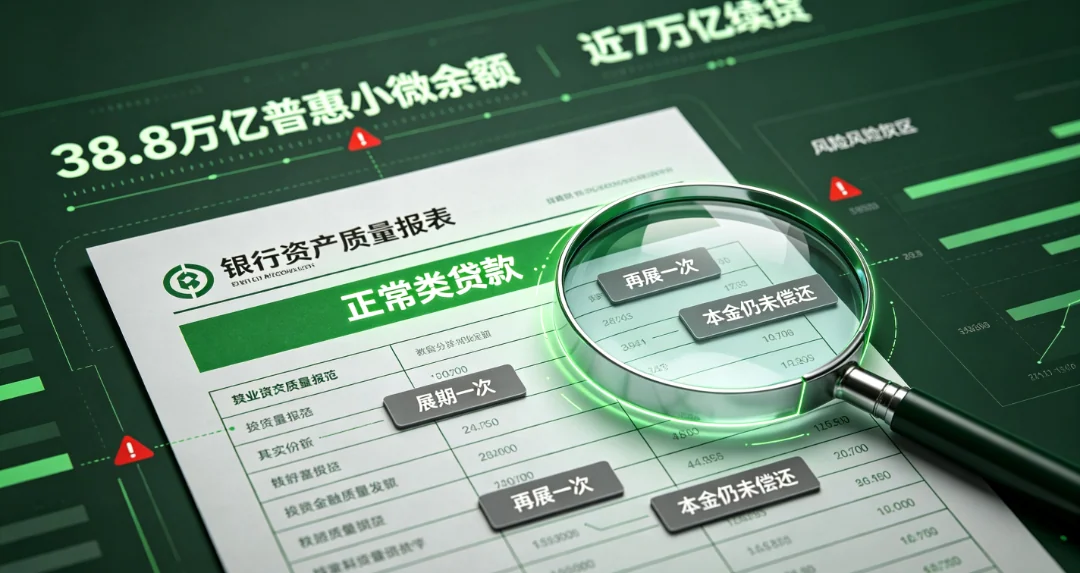
它看起来像增长——38.8万亿普惠小微余额里,续贷贡献了将近五分之一。但它不是增长。它是续命。
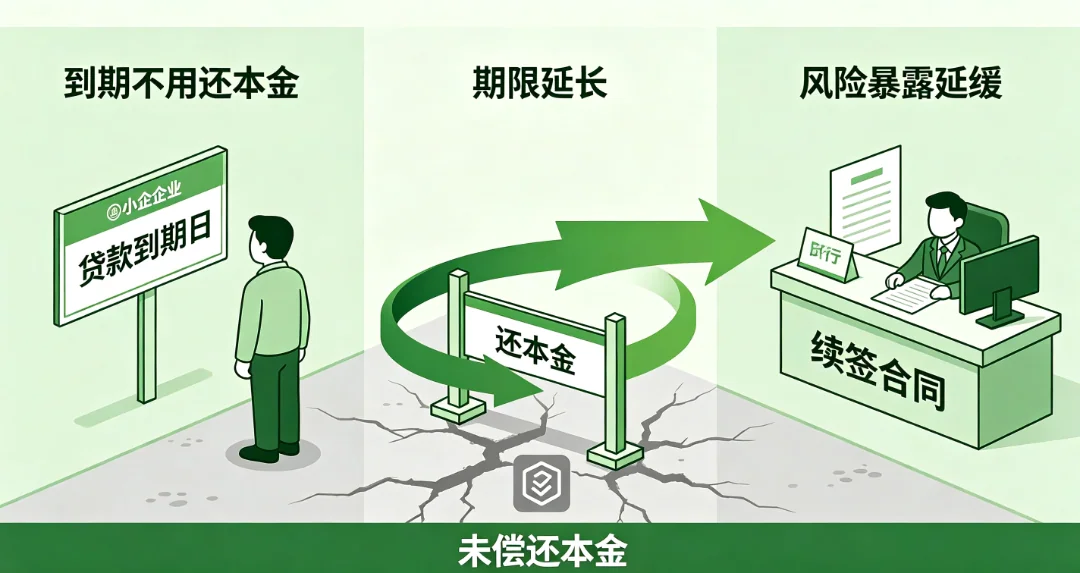
企业不是获得了新资金,而是没有被要求偿还旧资金。贷款到期了,本金还不起,银行直接续上——不还本金,续签合同,利率照旧,期限延长。企业账面上的资金没有增加,但资金的断裂被暂时延缓了。
这不是"融资可得性改善",这是"到期债务延期支付"。7万亿续贷余额背后,站着一批还不起本金但被政策续住的企业。
它们没有死,但也没有活。它们在输氧。
无还本续贷的政策初衷很明确——解决小微企业"倒贷"痛点。
贷款到期后,企业需要先还本金再重新借款。钱还没回笼,只能去借高息过桥资金,一笔过桥费可能吃掉半年的利润。无还本续贷直接跳过这个环节:到期不用还本金,银行续签合同,零过桥费无缝衔接。
这个政策2024年9月就落地了。金规〔2024〕13号文件,国家金融监管总局明确要求银行大力推广。2025年八部门联合印发《支持小微企业融资的若干措施》(金发〔2025〕21号),进一步细化。到2026年,全面铺开。
江西南昌一家高新技术企业通过邮储银行科创贷办理了1190万无还本续贷。湖北仙桃一家工业公司通过中行"接力通宝"办理了400万续贷。工行经营快贷、建行惠懂你这些产品,都在逐步推行续贷政策。
政策是好政策。但当续贷余额从几百亿膨胀到近7万亿,它的性质开始变化。
续贷从"短期纾困工具"变成了"常态化续命机制"。一批企业不是"临时困难需要过渡",而是"持续困难需要反复续"。一位北方城商行分行行长透露:"有一些贷款在做展期或者无还本续贷,有些甚至展过一次还不够,还得继续展,这在客观上延缓了风险的暴露。"
展一次不够,再展一次。再展一次不够,再来一次。
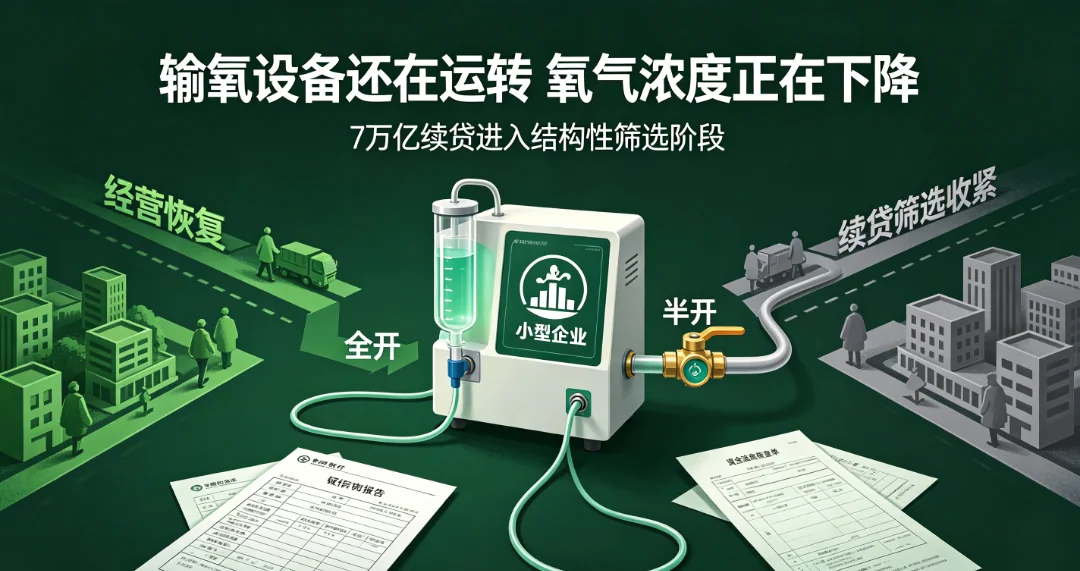
续贷不是治愈,是输氧。输氧设备一直在运转,但病人的病情没有改善——只是没有死在手术台上。
2026年《通知》单列"提升资产质量"章节,明确提出"做实贷款风险分类"、"加强续贷管理"、"真实、准确反映续贷资产质量"。这是历年文件中首次出现。
为什么要强调"真实准确反映"?因为续贷的风险分类,长期存在一个制度性的掩盖机制。
监管规定:原贷款为正常类,且借款人依法合规经营、生产经营正常、信用状况良好、没有挪用贷款资金等不良行为的,不因续贷单独下调风险分类,仍归为正常类。
这意味着:一笔贷款到期了,企业还不起本金,银行续签了合同——这笔贷款的风险分类仍然是"正常"。
它在统计上仍然是"正常类贷款",不计入不良,不触发拨备,不影响银行资产质量指标。7万亿续贷余额中,有多少笔贷款的借款人已经还不起本金、只能靠续贷维持运转?这些贷款的真实风险等级应该是什么?
没有人知道确切数字。但行业估算给出了方向:中小银行真实不良率普遍比账面高出0.5-2个百分点,部分高风险机构甚至高出3倍。HB银行逾贷比314%——逾期90天以上的贷款规模是不良贷款的三倍多,大量实质劣变资产通过展期、借新还旧等方式停留在正常类科目。
近7万亿续贷水位与首次单列的资产质量章节放在一起,味道很微妙。监管在说"真实反映",银行在说"符合续贷条件就归正常"——两个标准之间,就是7万亿续贷里可能隐藏的风险灰区。
2026年《通知》监管定调时明确指出:续贷被个别机构当作风险腾挪工具,将短期纾困演变为长期隐患。这不是随口一说,是点名了7万亿续贷余额中最危险的用法——续贷不是纾困,是掩雷。
续贷政策还有一个重要扩展:适用范围从部分小微企业扩展至所有小微企业;对2027年9月30日前到期的中型企业流动资金贷款,也可参照小微企业续贷政策办理。个体工商户、农户经营性贷款同样在覆盖范围内。
范围越广,续贷余额越大,灰区越宽。
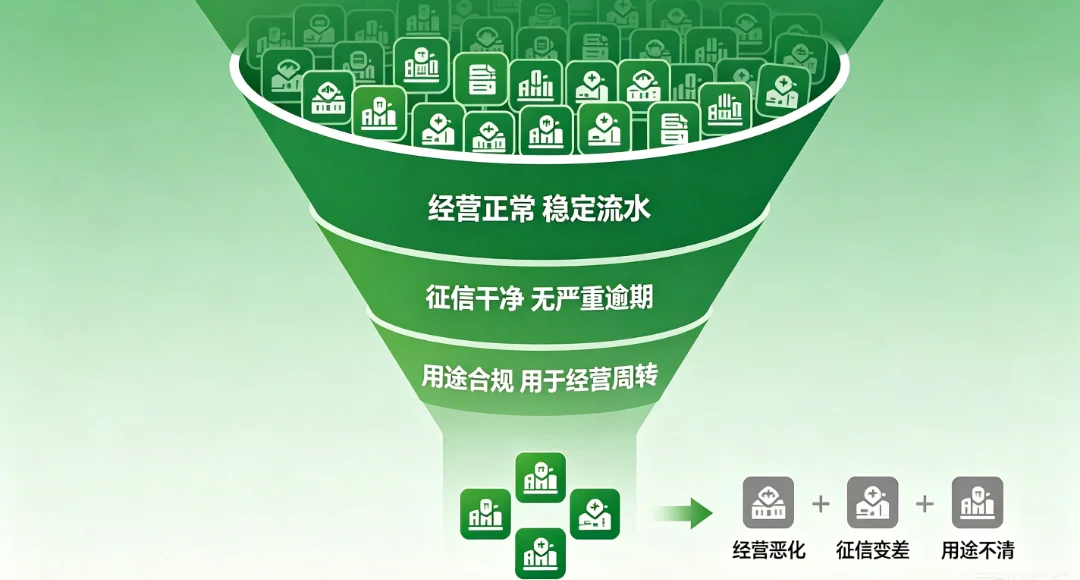
无还本续贷不是普惠大礼包,是给"优质企业"的奖励。经营稳定、征信干净、用途合规——银行自然愿意给你续。资质一般的企业,续贷申请可能直接被拒。
三个准入条件,说白了就是三层筛选。
近半年经营流水稳定、纳税正常,续贷通过率很高。优先支持制造业、实体商贸、农业。高污染、高耗能、房地产——基本办不了。
原贷款没有逾期、没有欠息,近3个月征信查询次数不超过8次,信用卡使用率不能太高。哪怕是小额信用卡逾期,都可能被拒。
续贷资金必须用于企业经营周转,不能流入股市、楼市、理财。银行会核查资金流向,违规使用会被收回贷款。
三类被拒:
经营状况恶化的——流水大幅下滑、纳税断档、经营异常;
征信变差的——逾期记录、查询暴增、负债率飙升,近两年连续3个月逾期基本没戏;
贷款用途不明确的——说不清楚钱用来干什么,或者用途证明不充分。
一位北方城商行分行行长说得很直白:"有一些贷款在做展期或者无还本续贷,有些甚至展过一次还不够,还得继续展。"展过一次不够的企业,是"能还但暂时还不起",还是"根本还不起"?如果展了两次三次,风险分类仍然归为"正常类"——这不是纾困,是用统计技术维持一个不该维持的生命体征。
更关键的是:7万亿续贷余额在38.8万亿普惠小微余额中占比将近五分之一。增速放缓之后,分母不再高速膨胀,续贷的占比可能进一步上升——不是因为更多企业获得了续贷,而是因为新增投放减少,续贷滚动在余额中的权重被动上升。
余额在膨胀,但不是新资金在膨胀,是旧债务在滚动。
2026年8月1日,金规〔2026〕2号正式生效。三条最狠的规则同时落地:
个人贷严禁还网贷/信用卡/房贷,经营贷严禁入楼市股市,装修/购车/经营贷全部定向受托支付,直接划商户,多手转账也能溯源。
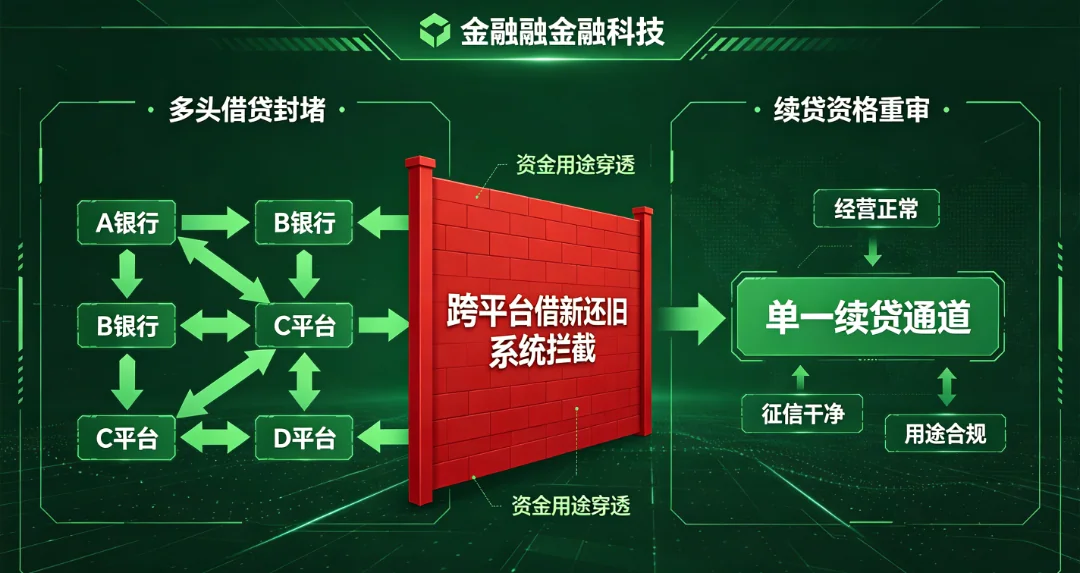
跨平台借新还旧被系统直接拦截,违规=一次性结清+罚息+征信黑名单。
持牌机构审批必须调取全量征信,未结清机构数≥3家直接一票否决,国有行普惠贷标配"零非银存续账户"。
这三条规则对两类人冲击最大:靠经营贷套利还房贷的——路彻底堵死;靠多头倒贷周转的小微主——续贷前得先清跨机构负债,征信更新要3-6个月,等8月后再优化就错过全年低息窗口了。
以贷养贷终结,本质上是在拆掉7万亿续贷余额中最危险的那根引线:企业用A银行的钱还B银行的贷款,再用C银行的续贷补上A银行的缺口——多平台循环周转,每一家银行都认为自己的贷款"正常",但整个链条随时可能断裂。
8月1日之后,这根引线被系统级拦截。跨平台借新还旧不再可能。这对7万亿续贷余额的影响是结构性的:一部分靠多头倒贷维持运转的企业,将失去最后的周转手段。
它们不会立刻死——续贷通道还在。但续贷的前提是"经营正常、征信干净、用途合规",而多头倒贷的企业往往征信已经花了。系统拦截后,它们连续贷的资格都可能失去。
输氧设备的管子,正在从一部分病人的鼻子上拔掉。
取消增速硬指标后,银行从"必须多放"切到"不追规模、只控风险"。续贷的审批逻辑同步切换:不再是"符合条件的尽量续",而是"符合条件的挑着续"。
审批权上收。核心省会支行审批权收至分行,模型从"重抵押"切到"重还款能力+查细节流水"。穿透核验比2023-24年细一个量级:资金流向、受托支付、上下游合同全核。抵押类贷款占比从2025年的不足40%回升到2026年一季度的55%以上,纯信用贷收缩明显。单户在3家以上机构多头授信的客户,新贷款通过率直接下降60%。
银行正在从"续命机器"切换到"筛选机器"。
续贷通道还在运转,但运转的逻辑变了:过去是"企业还不起本金,但符合纾困条件,续上",现在是"企业还不起本金,先查流水、查征信、查用途、查抵押,合格才续"。续贷不再是政策驱动的批量操作,而是风控驱动的逐笔筛选。
筛选的结果必然是分化:优质企业继续续命,次级企业逐渐被拔管。
7万亿续贷余额不会一夜蒸发——大部分续贷还在正常运转。但增速放缓后,续贷在余额中的占比上升,新增投放减少,7万亿续贷的"续命"浓度越来越高。当续命浓度超过某个阈值,7万亿就不再是"纾困工具",而是"系统性风险缓释池"——它的稳定运转依赖两个前提:银行愿意续、企业能续。
现在银行正在从"愿意续"转向"挑着续"。8月1日新规让一批企业"不能续"。两个前提同时动摇。
当续贷停止——不是全部停止,而是筛选性停止——那些被拔管的企业会怎样?
它们不会安静地退出。它们会涌向资金成本更高、风险消化能力更弱的渠道:民间借贷、高息网贷、地下过桥。而这些渠道,正在被更严厉的监管打击——助贷中介200个团伙被打掉,320人获刑,宜信类固收崩塌,887家网贷退出。
正规续贷通道在筛选,灰色续命通道在被摧毁。两头同时收紧。
7万亿续贷余额,是中国小微企业正在集体输氧的证据。
输氧设备还在运转——政策通道没有关闭,续贷审批流程还在走,符合条件的企业还能续。
但氧气浓度正在下降。银行从"必须续"切换到"挑着续",8月1日新规封堵以贷养贷和多头借贷,审批权上收、穿透核验加严、抵押要求补位——三条绳子同时勒紧续命通道。
7万亿不是普惠的胜利。38.8万亿余额里将近五分之一是续贷滚动——不是新资金流向新企业,是旧债务在旧企业身上原地续签。
真正的普惠,应该是企业获得了新资金、新机会、新增长。而不是企业还不起旧本金,银行续签了旧合同,统计上记了一笔"余额增长"。
7万亿续贷的可持续性,取决于两个前提:银行愿意续、企业能续。现在两个前提同时动摇。当续贷的筛选逻辑开始运转,7万亿续贷余额将出现结构性分化——一部分续命成功,一部分被拔管。
被拔管的那一部分,不会消失。它们会涌向灰色渠道——而灰色渠道正在被监管摧毁。
正规通道在筛选,灰色通道在坍塌。中间的真空,就是多米诺骨牌的起点。
2026年三季度是全年利率最友好、审批最松的窗口。7-8月,半年考刚过、下半年任务重启、8月新规落地前银行抢投放。9-10月额度消耗过半、风控回归。11-12月MPA考核+不良率报表双压,额度枯竭、门槛抬升、零售基本收官。
对于正在续命的小微企业主,三季度可能是最后一个窗口。不是因为政策要关闭——政策通道还在。而是因为银行的筛选逻辑正在收紧,8月1日新规正在落地,四季度的额度和风控正在逼近。
输氧设备还在运转。但氧气浓度正在下降。
7万亿续贷,是中国小微企业正在集体输氧的证据。也是输氧设备开始选择性供气的信号。
续命不是治愈。输氧不是康复。
当氧气浓度降到某个阈值,7万亿续贷余额将不再是"纾困工具",而是"系统性风险缓释池"——它的稳定运转,依赖的是政策意志和银行意愿的持续供给。
数据来源:
∽ 国家金融监管总局金规〔2024〕13号文件
∽ 国家金融监管总局金办发〔2026〕44号文件
∽ 国家金融监管总局金规〔2026〕2号文件
∽ 八部门《支持小微企业融资的若干措施》(金发〔2025〕21号)
∽ 中国人民银行2026年5月金融统计数据
∽ 21世纪经济报道、今日头条、同花顺等公开报道
声明:本文所引案例均为公开报道或官方通报内容,不构成任何投资建议或法律意见。
只提供基于专业分析的实在方案