园区招一堆假公司跑流量,拿着假账去银行提款——供应链金融的"养蛊"模式 点击上方“蓝字”关注我们 你听说过一种新玩法吗? 一个园区公司,招一批做供应链的"公司"进来。这些公司不生产
园区招一堆假公司跑流量,拿着假账去银行提款——供应链金融的"养蛊"模式
你听说过一种新玩法吗?
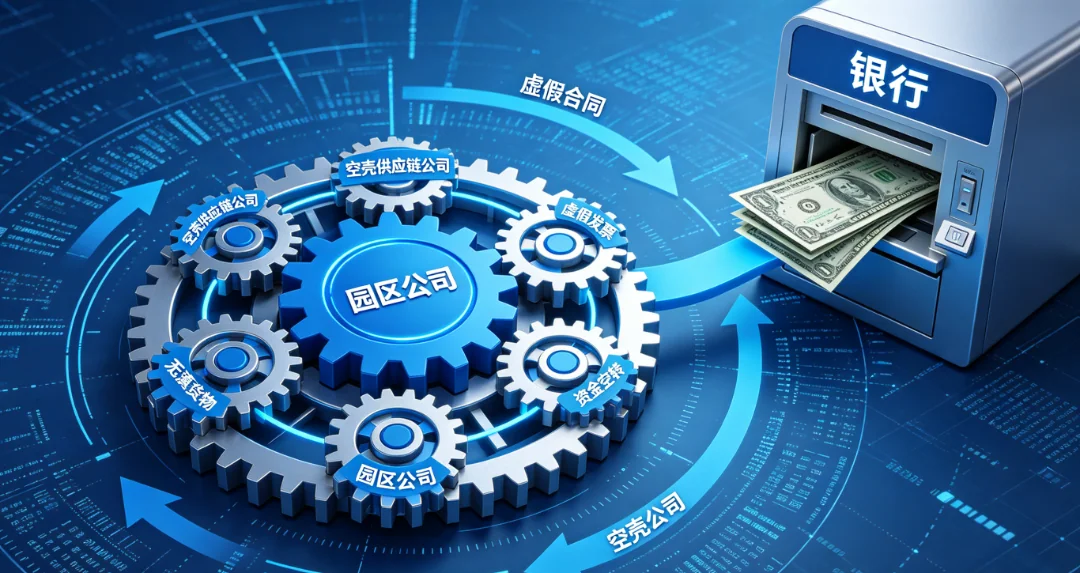
一个园区公司,招一批做供应链的"公司"进来。这些公司不生产、不仓储、不物流,唯一的活儿就是跑流量——让资金流水从自己账上过一圈,沉淀到园区公司的账上。
园区公司拿着这份漂亮到不像话的财务报表去找银行。银行一看,营收几亿、流水充沛、还带着"产业园"的政商光环,额度批了。
融来的钱呢?按"贡献"分给那批跑流量的供应链公司。
听起来像个闭环生意。实际上,这是一个正在蔓延的工业化套贷模式。

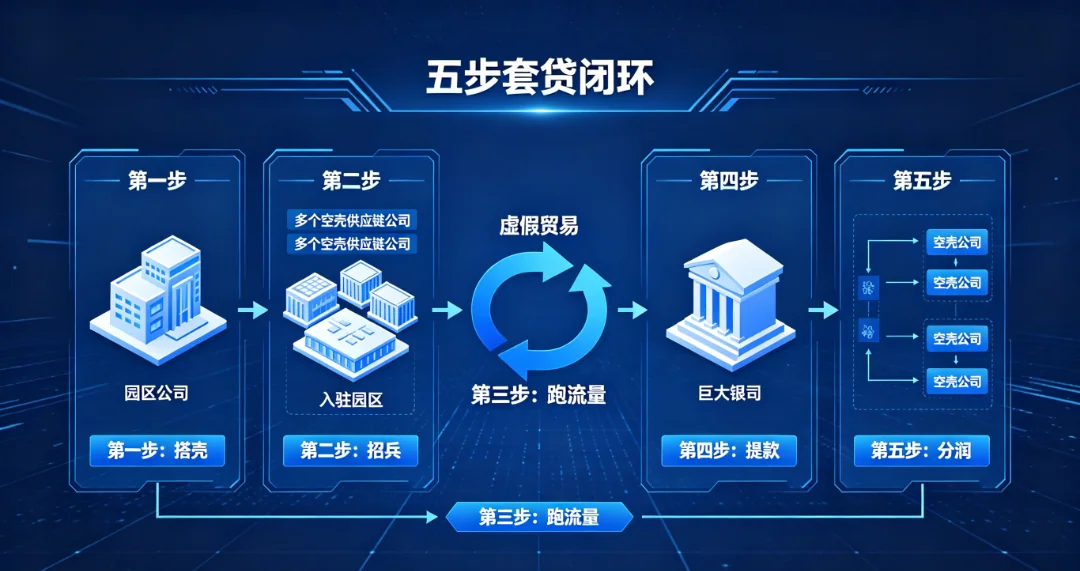
园区公司注册成立,或者直接借用已有园区运营主体。关键是拿到一个"看起来正经"的身份——产业园运营商、孵化器、招商平台都行。身份越正规,银行越放心。

招募一批"供应链公司"入驻。这些公司大部分是空壳,少数有些微薄的真实业务,但核心功能只有一个:制造交易。注册地址可以是园区的同一个门牌号,法人可以是一批互相不认识的白户。

这是整个模式的核心环节。园区公司与入驻的供应链公司之间签订大宗商品贸易合同,铜、煤炭、化工品、饲料,什么品种量大用什么。合同签了,发票开了,资金走了,但货物从第一天起就不存在。
所有交易的终点,是让营收和流水集中到园区公司的账上。供应链公司A向园区公司"采购"5000万,园区公司再向供应链公司B"销售"5200万。一圈转下来,园区公司的营收凭空多了1个亿。

拿着这份虚增的营收和流水,园区公司去向银行申请流动资金贷款、供应链金融额度、甚至开具信用证。银行审查什么呢?合同、发票、银行流水——这"三单"恰好都能造出来。

贷款到账后,钱按各供应链公司的"贡献"比例分配。谁刷的流水多,谁分得多。整个链条形成了正向激励——跑得越猛,分得越多,然后继续加码。
一个完整的套贷闭环就这么跑起来了。
2025年6月,上海陆家嘴未来资产大厦35楼,上海均和集团的人力资源部发出一则通知:公司资金吃紧,员工要么配合离职,要么从6月起停发工资、停缴社保。
5000名员工瞬间失业。老板何旗已经两年没在国内露面,开会永远是黑屏。
这家曾经位列中国企业500强第192位、营收最高超2500亿的公司,是怎么走到这一步的?
答案是:空转贸易+产业园+银行融资,三位一体。
2020年,何旗创立"均和云谷"品牌,进入产业园行业。他的核心玩法是这样的:先与地方城投公司成立合资贸易公司,然后均和把钢材卖给城投子公司,过一段时间再以原价买回来。
货物纹丝不动,甚至仅凭"虚拟仓单"走账,双方凭空制造出等额的虚假营收。城投公司需要靓丽的营收数据来满足发债条件,均和需要庞大的贸易规模来提升评级、拿融资——各取所需,一拍即合。
作为回报,城投公司把优质地块和产业园项目交给均和开发。均和拿到地后,推出"均和云谷"产业园,大搞预售和抵押融资,甚至在没有预售证、没有规划审批的情况下就提前卖厂房。
青岛"均和云谷未来创新园",40多家企业冲着"大品牌""政府合作项目"的金字招牌买了厂房。项目被查封后才发现:既没预售证,也没办网签。钱等于直接扔进了水里。
均和喊出了"三年建一百个产业园"的口号,声称"只要均和产业园落成之处,必然能看到一家合资贸易公司"。
这不是巧合,而是模式标配——产业园是壳,合资贸易公司是刷流水的工具,银行融资是真正的目标。
营收号称2500亿的帝国,本质上是一个"三无模式":无货权、无现金、无实物。 一旦监管要求穿透核查货权凭证或现金流与营收匹配度,立刻原形毕露。
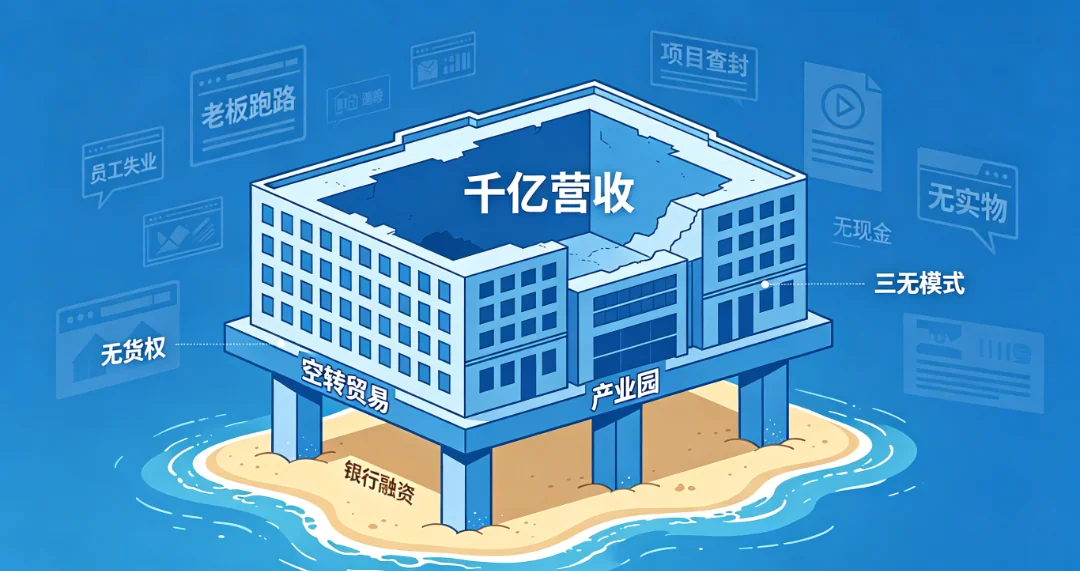
"企业陪跑"和"贸易增量",是这套模式在2024年后的新变种。
操作者先找一家有开票能力的供应链主体,再整合多家有融资需求的企业,通过签订虚假贸易合同、互相开票的方式,虚增营收规模。
一个典型案例:一家年开票额仅500万的企业,在中介包装下,虚构交易将年开票额快速拉到1500万。银行看到经营规模快速增长,评分上调,授信通过。
更精细的操作是"定制陪跑"。中介针对不同银行的风控偏好,推出差异化方案:建行陪跑重点做银联码牌流水增量,拉高内部评分;网商陪跑聚焦支付宝收款码流水,提升芝麻分。所有操作围绕银行内部评分体系展开,精准契合授信准入条件。
收费模式也很讲究:前期服务费+下款分成,部分还承诺"兜底"——不下款就退费。服务费率最低可至万分之五。
但现实骨感得多。据行业观察,实际下款率已大幅下降,多数企业缴了费用后没拿到贷款,与中介的扯皮纠纷频发。
那些成功下款的案例,背后往往隐藏着更大的雷——银行以贸易背景不实形成坏账时,局部风险便具备了向系统性风险演化的可能。2026年开年,民生银行南京分行、邮储银行郑州分行、农业银行泰州分行均因国内信用证业务贸易背景不实被处罚。
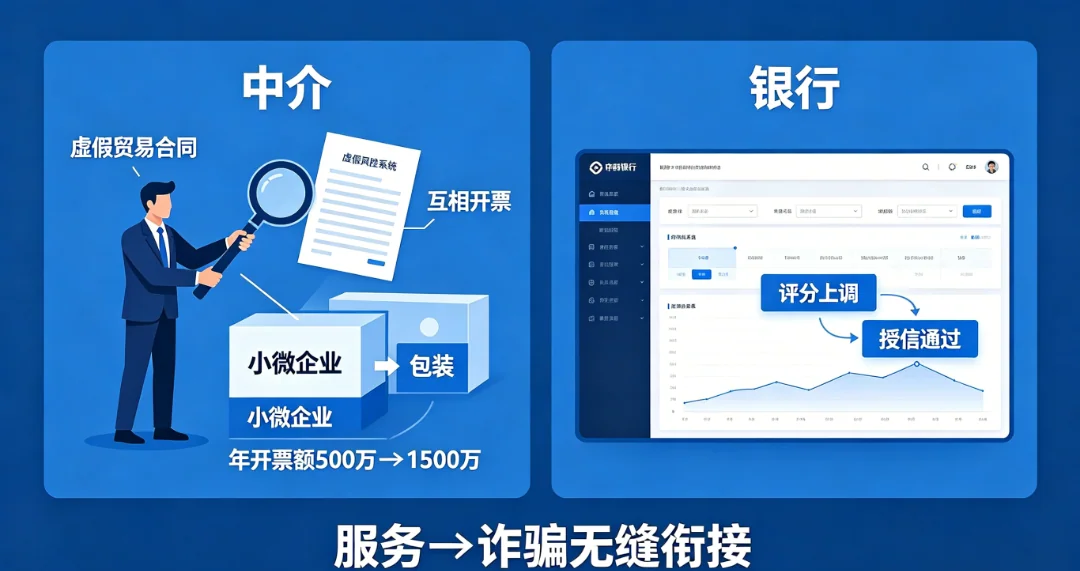
大多数银行对中小企业供应链融资的尽调止步于"三单合一"——合同、发票、收付款记录。只要这三样格式正确,审批就能过。空壳公司构造的虚假贸易,恰好能在这一深度上通过审核。这不是偶然,是精确瞄准。
发票在税务系统里是真的,不代表贸易是真的。从发票到货权凭证,从货权到仓储记录,从仓储到物流单据——每多查一步都需要跨部门数据整合,成本指数级上升。银行没有动力也没有能力穿透到这一层。
地方政府考核产业园的招商数量、入驻率、营收规模。园区公司有天然动机去"凑数字",而假供应链公司恰好是最快的数字生产机器。政府要政绩,园区要考核,供应链公司要分润——三方利益完全一致,唯一被排除在外的是银行的钱。
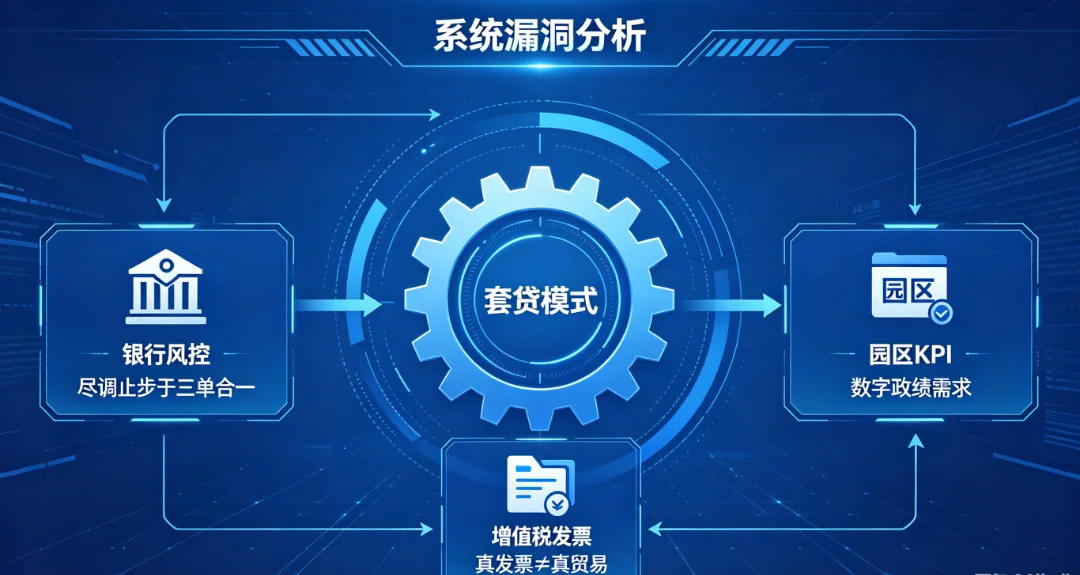
用1年期的贸易融资,支撑3年期的园区开发或资金占用,资金链断裂只是时间问题。均和集团就是典型——用短贷长投,不断借新还旧,一旦银行收紧,立刻崩盘。
融资性贸易的核心是一个庞氏循环:依靠不断涌入的新资金覆盖前期成本和收益。2025年3月,上市公司东方集团因长期通过融资性贸易和空转循环贸易虚增营收超161亿元,被证监会重罚并退市。雪松控股通过虚构贸易背景发行理财产品,资金链断裂后造成实际损失超200亿元,实控人被判无期徒刑。
2025年,浙江宁波中院在一份判决中彻底"穿透"了价值5100万元的大豆油连环贸易合同,认定"走单、走票、不走货",直接判定合同无效。合同无效,担保随之崩塌,债权人的风控措施瞬间蒸发。
哪怕是链条上的"陪跑者"也跑不掉。2025年11月,淮北中院一审判决,知名粮油企业金龙鱼的子公司因在一桩融资性贸易中"配合实施犯罪",以合同诈骗罪从犯身份被判共同承担18.81亿元退赔责任。
链条之上,无人无辜。
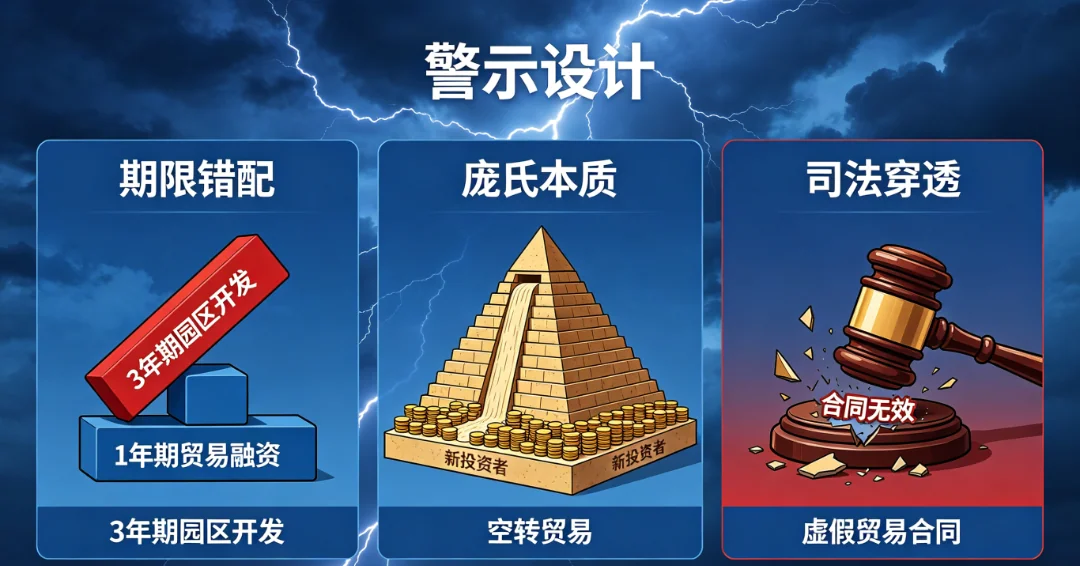
如果你被邀请"跑流量"
有人找你,说你的公司可以入驻某园区,签几份合同走几笔账,不用真做业务,融到资了分你一笔。
听起来像是白捡的钱。但你需要知道三件事:
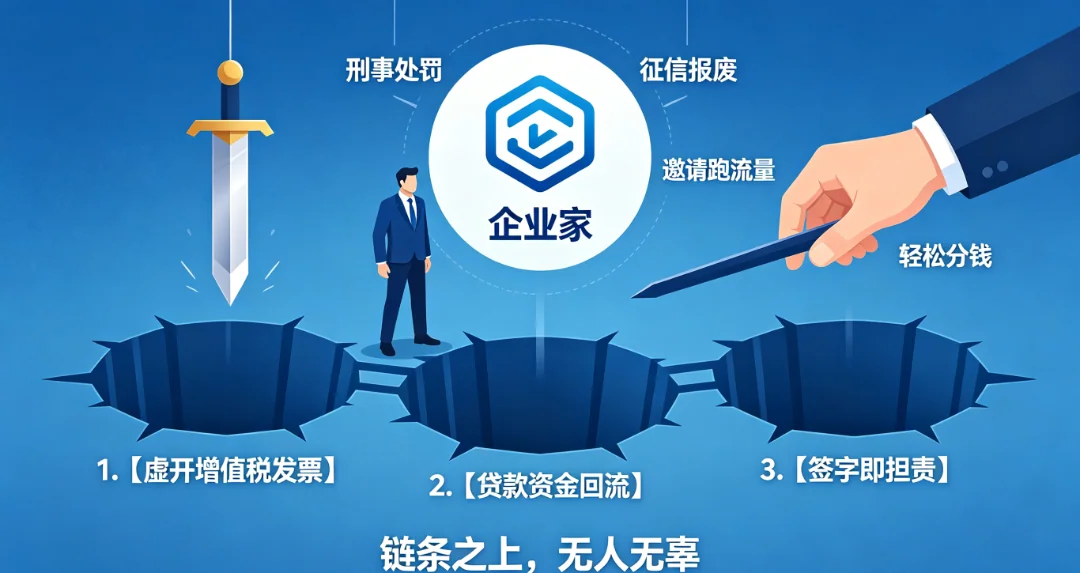

供应链金融本来是服务实体经济的工具。但当它变成一个"养蛊场"——园区养壳、壳跑流量、流量换融资、融资养更多的壳——它就已经不是金融创新了。
它是一台精密的提款机,用的是银行的钱,还的是所有人的账。

只提供基于专业分析的实在方案