云南小微企业正在经历一场沉默的资产负债表衰退 点击上方蓝字关注我们 2025年,云南全省民营经济增加值17514.05亿元,占GDP比重53.5%,吸纳全省80%以上城镇就业,贡献
云南小微企业正在经历一场沉默的资产负债表衰退
这个概念来自经济学家辜朝明。他在研究日本"失去的三十年"时发现:当资产价格暴跌导致企业和家庭的资产负债表恶化——资产缩水、负债刚性——微观主体会从"利润最大化"转向"负债最小化"。哪怕手里有现金,也不投资、不扩张,而是拿去还债。
利率再低也没用。因为借款人消失了。
这不是流动性陷阱,而是资产负债表陷阱。央行可以把利率降到零,但如果企业觉得自己"资不抵债",它不会借钱。它会还钱。
日本企业整整花了15年才修复完资产负债表。那15年里,日本经济几乎零增长。
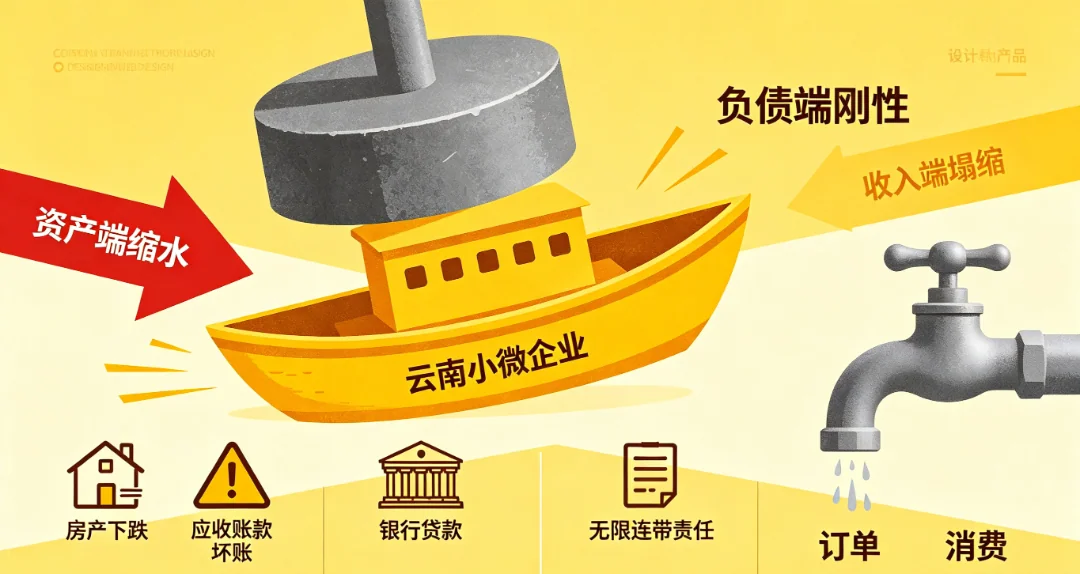
过去十年,云南大量小微企业的核心资产是两类:房产和应收账款。房产在下跌——昆明商业地产空置率攀升,红星美凯龙呈贡商场运营6年后闭店,永辉、沃尔玛纷纷撤场。住宅也跌,老板们拿去抵押的个人房产评估值缩水,银行要求追加担保或直接抽贷。应收账款更不用说了——政府和国企拖欠常态化,回款周期从60天拉长到1-3年,很多账款最终成了坏账。云南某建材企业被央企拖欠千余万元长达两年未结清,资金链直接断裂。
银行贷款不因为你资产缩水就少还一分。云南77%民企依赖银行融资,36%融资占比超70%。金融机构普遍要求法人签署无限连带责任担保——企业是"有限责任",老板是"无限风险"。昆明某科技公司还不上152万贷款,15个账户被冻结,法人两套住房被拍卖。红河某商贸公司因合同纠纷败诉,老板变卖别墅商铺偿债。
消费降级、订单萎缩、行业内卷三面夹击。昆明官渡区51%小微服务业企业面临需求不足,安宁市服务业营业利润同比大跌40.2%。餐饮、零售、婚庆、教培、健身……闭店潮从南到北。力美健身一次性关闭8家门店,凑凑火锅在昆多店关闭仅剩单店,滇菜网红店开业半年亏损20万倒闭。
资产缩了,负债没少,收入还在塌。资产负债表不衰退才怪。
云南民间投资占比仅42.9%,低于全国平均水平。昆明、玉溪、曲靖调研显示,超70%中小微民企主表示"不敢扩大投资",超30%有"缩减业务、转移资产"的想法。
企业家信心指数跌破50荣枯线。
这不是"不想干",而是"不敢干"。
一个典型的云南小老板的资产负债表长这样——
资产侧:一套昆明住宅(评估值从200万跌到150万)、一间商铺(空置、租不出去)、应收账款300万(甲方拖了两年,不确定能不能收回)、库存80万(卖不动)。
负债侧:银行经营贷180万(个人无限连带担保)、民间借贷40万(年化15%)、应付供应商60万。
他现在的决策逻辑不是"要不要扩张",而是"怎么把债还清"。银行客户经理打电话说可以续贷,他犹豫了——续了贷,又要背上利息,万一再亏呢?不如趁手里还有点现金,先把高利贷还了。
这就是资产负债表衰退的微观机制:企业从"借钱赚钱"变成"还钱保命"。
辜朝明说的"借款人消失",在云南不是比喻,是每天都在发生的事实。
清欠556亿,为什么不够
云南拿出的清欠力度不可谓不大。2024年200亿,2025年又调增356亿专项债用于清偿拖欠企业账款,累计556亿。
但钱到了地方,并不等于到了企业账上。
一位在云南做工程的老板说,这两年接的工程,没有一个能按合同期限正常付款。审计介入后,一些项目终于收到部分欠款。但"为什么非得等到审计动真格,欠款单位才肯掏钱?"
更深层的结构性问题在于——边清边欠。旧的账款刚清完,新的又拖欠上了。根源没变:地方财政紧张、项目资金不到位、流程走得慢。清欠是治标,不是治本。
而那些被拖垮的企业,等不到清欠资金到位就已经死了。一个建材供应商,垫了几百万做项目,回不了款,付不了税、付不了房租,被税务和房管追责,法人个人房产被查封抵债。拖欠方——央企——以"资金未到位"为由,不承担违约责任,不影响信用评级。
甲方欠钱是"流程问题",乙方还不上是"失信违法"。 这个双重标准,是压垮云南小微企业资产负债表的最后一根稻草。
昆明的困境是云南的缩影。
三产占比超67%,服务业对GDP贡献率常年超80%,一二产业支撑偏弱。当全国政策导向"大抓产业、主攻工业",服务业尤其中小民营服务企业,面临融资更难、订单更少、消费更谨慎的三重挤压。
规上服务业营收在增长,但规下小微民企体感截然相反。增长集中在头部企业和互联网、物流赛道,大量中小商户、线下实体、文旅配套被排除在增长之外。
宏观数据和微观体感的撕裂,正是资产负债表衰退的典型症状。 统计局的数据看着还行,但那是因为幸存者偏差——死了的不被统计。
恶性循环的闭环
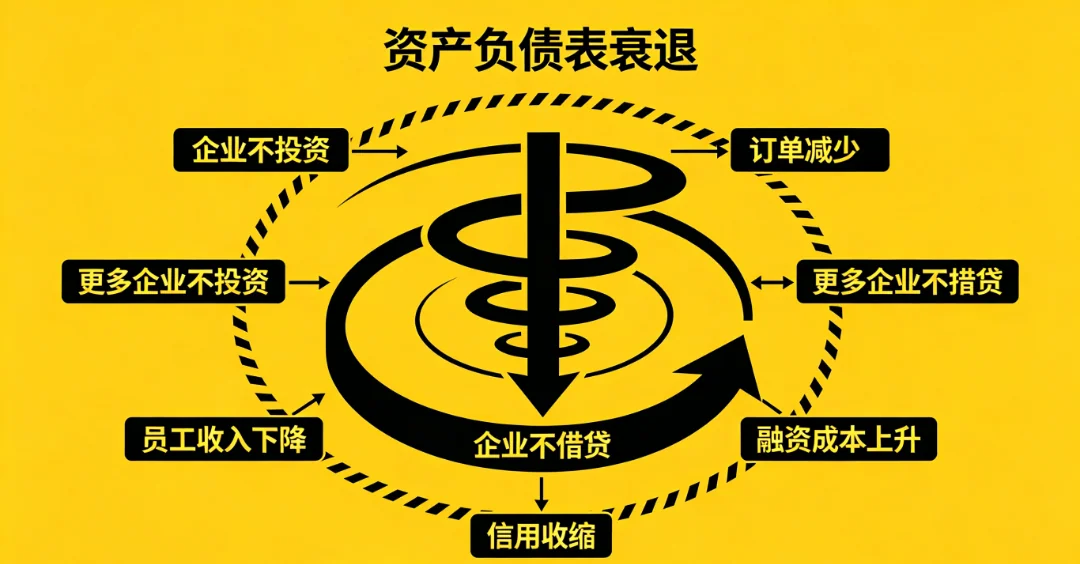
资产负债表衰退一旦形成,会自我强化。
企业不投资→订单减少→上游供应商收入下降→更多企业资产负债表恶化→更多企业不投资。
企业不借贷→银行放贷困难→信用收缩→融资成本反而上升→能借到钱的更少→更多企业现金流断裂。
员工收入下降→消费萎缩→服务业需求塌缩→更多服务业企业倒闭→更多人失业。
这不是线性下跌,而是螺旋下跌。 日本的教训是:如果没有外部力量强力介入,这个螺旋会持续很多年。
政策工具用对了吗
云南不是没有政策。
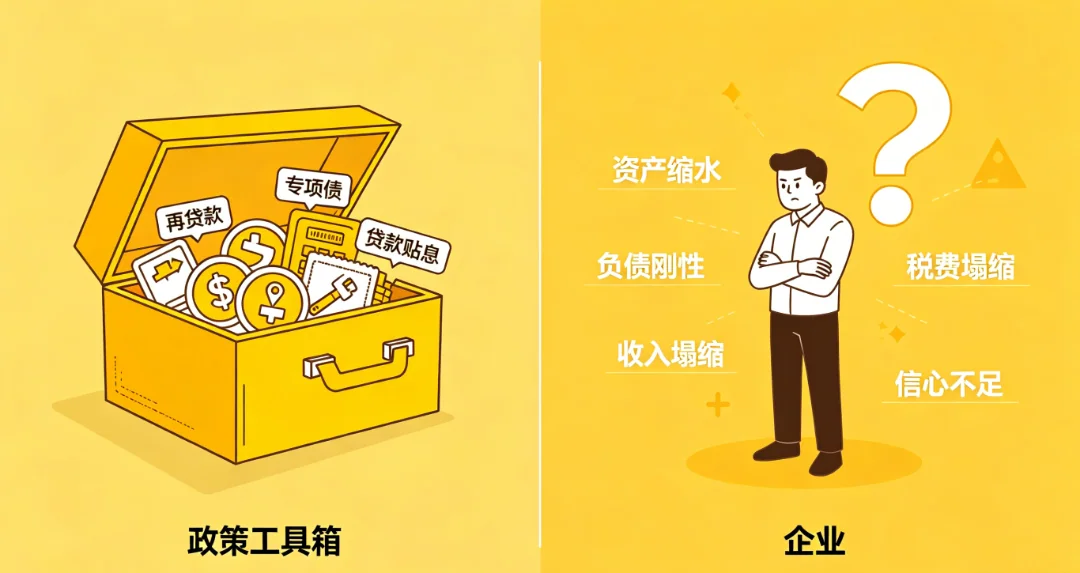
央行单设1万亿元民营企业再贷款额度,云南分行一季度民营中小微企业贷款余额3506.14亿元,同比增长11.58%。省级"18+7"共25条房地产和民营经济政策措施。贷款贴息、续贷优化、融资担保、税费减免……工具箱不算空。
但问题是——贷款余额增长,不等于企业愿意借钱。
资产负债表衰退的吊诡之处在于:不是银行不肯贷,而是企业不肯借。利率再低,如果你的资产在缩水、负债在刚性、收入在塌缩,借钱的逻辑就不成立。借钱扩张的前提是对未来有信心,而信心恰恰是当前最稀缺的东西。
云南的民企主不是不知道利率低,而是算了一笔账:借了钱,如果项目亏了,自己卖房卖车兜底;如果不借,顶多少赚一点,至少不会倾家荡产。 在个人无限连带担保的制度下,"不借"是理性选择。
谁来打破螺旋
辜朝明给出的答案是:政府必须成为最后的借款人。
当企业和家庭都不愿意借钱时,政府必须借钱花——修基础设施、增加公共支出、直接补贴——用财政赤字填补私人部门收缩留下的需求缺口。
日本就是这么走过来的。企业还了15年债,这15年里,是政府不断发债维持经济不崩盘。
但云南的现实约束很明显——地方政府自己也在化债。 2025年云南专项债955亿中,用于项目建设的仅230亿,占比24%;用于清欠、化债和存量PPP的725亿,占比76%。政府不是不想花钱,而是首先得把旧账还了。
中央层面有动作。2026年两会政府工作报告首次写入"鼓励地方国企收购存量商品房补充保障性住房供给",3000亿再贷款、专项债扩容、税费减免……但这些都是供给端工具。需求端的信心修复,远比供给端的资金投放更难,也更慢。
资产负债表衰退的核心不是缺钱,而是缺安全感。
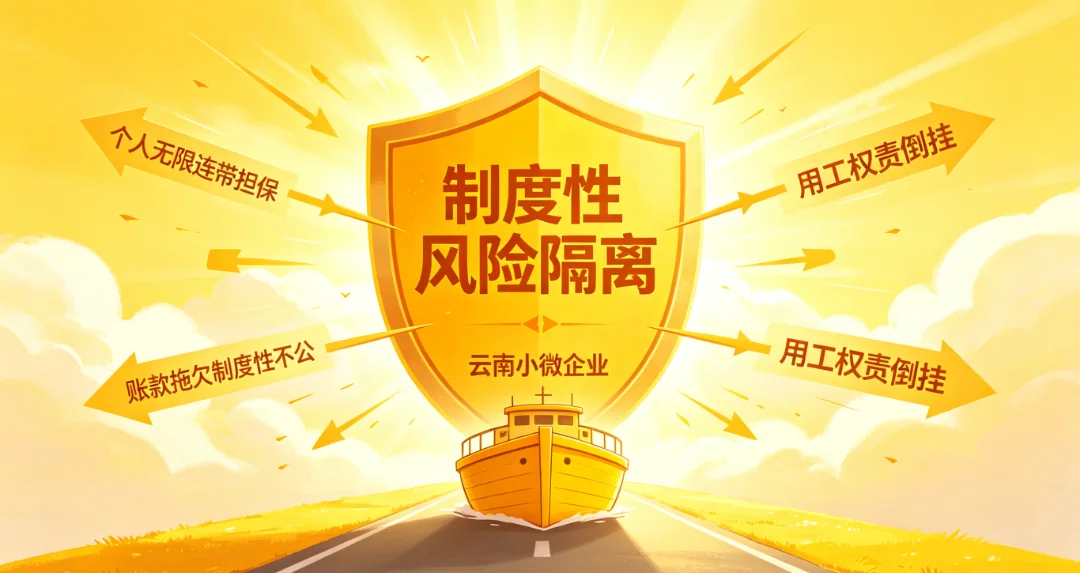
云南小微企业主面临的不只是经济下行,还有三重制度性风险:
企业有限责任名存实亡,老板的个人财产与企业风险绑定。一旦经营失败,倾家荡产。这是"不敢借"的根源。除非从制度上隔离企业与个人风险,否则再低的利率也刺激不了借贷意愿。
甲方拖欠零成本,乙方追债无门路。新修订的《保障中小企业款项支付条例》明确了30-60天的支付时限,但执行层面仍靠审计"动真格"才有效。没有自动执行的惩罚机制,条例就是一纸空文。
中小微企业败诉率超
78%,员工维权零成本、企业追责无门路。勐腊某足浴店员工工作十年未签劳动合同,被辞退后仲裁索赔17万,一笔赔偿直接导致资金链断裂。这种权责失衡让企业"招人怕、管人怕、辞退更怕"。
不解决这三重制度性风险,任何政策都只是往漏水的桶里倒水。
修复资产负债表,需要时间。但修复信心,需要的是制度上的确定性——让企业主知道,失败了不会被追到倾家荡产,被欠了钱能依法追回,用了人有纠纷能公平解决。
这三件事,比1万亿再贷款更有用。
一场沉默的衰退
云南小微企业的资产负债表衰退,和日本的"失去的三十年"有相似之处,也有本质区别。
相似的是微观行为——企业不再追求利润最大化,而是负债最小化。借款人消失了,利率工具失效。
不同的是触发机制——日本的触发点是资产价格暴跌(股市和地产泡沫破裂),云南的触发点是收入塌缩叠加制度性风险。资产端在缩水,但更致命的是收入端在塌、负债端在刚性、兜底责任在个人。
这意味着,单纯靠货币宽松解决不了问题。 日本靠财政赤字撑了15年,云南需要的不仅是财政输血,更是制度修复。
556亿清欠是止血,1万亿再贷款是输血。但如果不修复受伤的机制——无限连带担保、账款拖欠不公、用工权责倒挂——血输进去,还会从伤口流出来。
这是一场沉默的衰退。没有暴雷的戏剧性,没有股市崩盘的冲击波,只有一个又一个昆明街头的店铺悄悄换了招牌,一个又一个云南小老板默默选择"不干了"或者"不扩了"。
他们不会上新闻,但他们的资产负债表,才是边疆经济最真实的底色。
只提供基于专业分析的实在方案