4年退场350家,村镇银行的谢幕与县城金融的重写 点击上方 [ 蓝字 ] 关注我们 6月10日,云南曲靖。陆良兴福、师宗兴福、罗平兴福三家村镇银行同日获批解散,由存续主体曲靖沾益兴
罚息可以谈了,但你别高兴太早
2026年6月5日,央行发布《人民币存贷款利率管理规定(征求意见稿)》,意见征集期一个月。核心变化之一:逾期贷款罚息利率,不再强制在合同利率基础上加收30%到50%,改由借贷双方协商确定。
这条新闻的传播标题基本是"银行不能随便罚你了""普通人终于松了口气"。
松口气是对的。但松完之后,有些事情得想清楚。
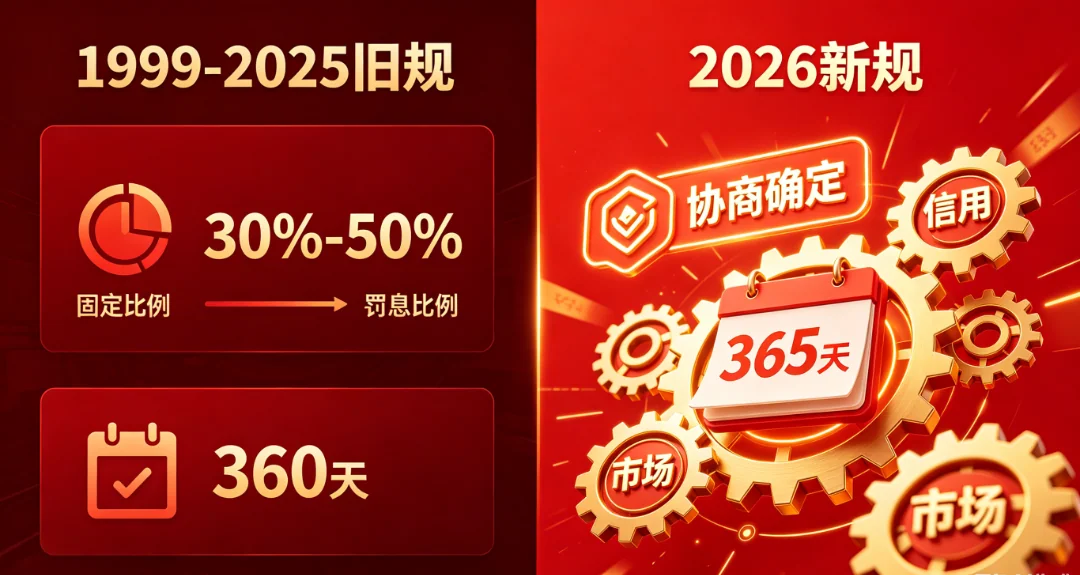
1999年,央行出台《人民币利率管理规定》,要求逾期罚息在合同利率基础上加收30%到50%,挪用贷款加收50%到100%。这条规矩一用就是26年。
26年前,贷款利率是央行定的,银行没有定价权。罚息也得有个统一标准,否则银行不知该收多少,借款人心里没底。加收30%到50%,在当时是合理的。
但26年里,贷款利率早就放开了——LPR改革之后,银行可以自主定价,市场竞争很充分。可罚息这条线一直没动。银行放贷的时候利率可以谈,你一旦逾期,没得谈,系统自动加收30%起。
一个市场化的前端,接了一个行政命令的后端。这次央行做的事情,就是把这个"后端"也还给市场。
但"协商"两个字,不是白给的。 它的含义比你想象的复杂。
很多人的第一反应是:以后逾期了可以跟银行砍价了。
这个想法得纠正。
协商是双向的——罚息也可以往上加
旧规上限是"加收50%",再高银行也收不了。新规取消了上限,意味着协商之后,罚息可以低于30%,也可以高于50%。
对信用好、有正当理由、主动沟通的借款人,银行可以降低罚息、给宽限期。对信用差、屡教不改、失联跑路的借款人,银行完全可以把罚息定得比50%更高——只要协商过程合法、合同约定明确。
取消了上限,也取消了下限。 罚息可以是0,也可以是100%——全看你怎么谈。
格式合同变了,银行的审查义务也变了
这一点很关键,很多人没注意到。
翻译成人话:你签的合同里罚息写多少,你就得认多少——因为这是你们"商量"的结果。 以前你还能主张"格式条款对我不利",以后这条路变窄了。
信息不对称仍然存在
央行要求银行在办理贷款时"以明显方式展示年化利率和罚息年化利率"。这是好事——透明度提高了。
但展示归展示,理解归理解。罚息条款通常藏在合同的中间位置,用小字排版,普通借款人根本不会逐条细看。银行客户经理跟你谈的时候,注意力都在利率和额度上,罚息条款一笔带过——"跟行里标准走就行"。
新规之后,"行里标准"就是你们协商的标准。如果你不看、不问、不争取,那协商就变成了银行单方面定、你签字确认。
信用终于有了价格
旧规最大的悖论是:你辛辛苦苦维护了几年的信用记录,在逾期那一刻跟一个从不守信的人站在了同一条起跑线上。信用好的人逾期加收30%,信用差的人逾期也是加收30%——信用的价值在违约阶段归零了。
新规改变了这个逻辑。协商的本质是基于信用状况定价——银行一定会看你的历史记录、还款意愿、逾期原因。信用好的人,银行愿意给台阶下;信用差的人,银行坚持原则甚至加重约束。
这意味着:你的信用不再只是"能不能借到钱"的入场券,而是"万一出意外能有多大缓冲"的保命符。
低利率环境下罚息不再形同虚设
1年期LPR已降到3.0%附近,企业新发放贷款利率约3.1%。按旧规加收50%,罚息年化才4.65%。一位城商行信贷经理算了笔账:"一个企业逾期100万,一个月罚息也就三千多块。"对恶意欠款的人,这根本不痛。
新规之后,银行可以对恶意违约者定更高的罚息——比如加收100%甚至更多——让罚息真正有震慑力。同时对临时困难者降罚息、给宽限期,反而可能提高回收率。
一位股份行客户经理说得实在:"对于愿意还钱但暂时困难的客户,直接罚破产,对银行没有任何好处。能谈一谈,给个宽限期,或者减免部分罚息,银行回款率反而更高。"
计息天数从360天改为365天
这条变化看着小,实际影响大。
旧规下,银行日利率按"年利率÷360"算。一年有365天,银行用360天除完后,再乘以实际天数,等于每年多收了5天的利息。
以100万元年利率5%的贷款为例:
日利率=5%÷360=0.01389%,全年利息=0.01389%×365×100万=50,694元
日利率=5%÷365=0.01370%,全年利息=0.01370%×365×100万=50,000元
对个人贷款几十万来说差别不大,但对企业贷款动辄几千万上亿来说,每年多出的利息就不是小数目。
以一家年贷款余额5亿元的中型企业为例:
· 旧算法下每年多付利息:5亿×0.0694%=34.7万元
· 新算法下这笔钱省下来了
34.7万,够请一个出纳干一年。这条改过来,是对借款人的实质性利好——而且是你不需要做任何事就能自动享受到的利好。
新规还新增了对复利情况下利率换算和计息公式的规定。过去复利怎么算,各家银行口径不一——有的按月复利,有的按季复利,有的在罚息基础上再算复利。新规统一了公式,至少让你能算清楚自己到底欠了多少。
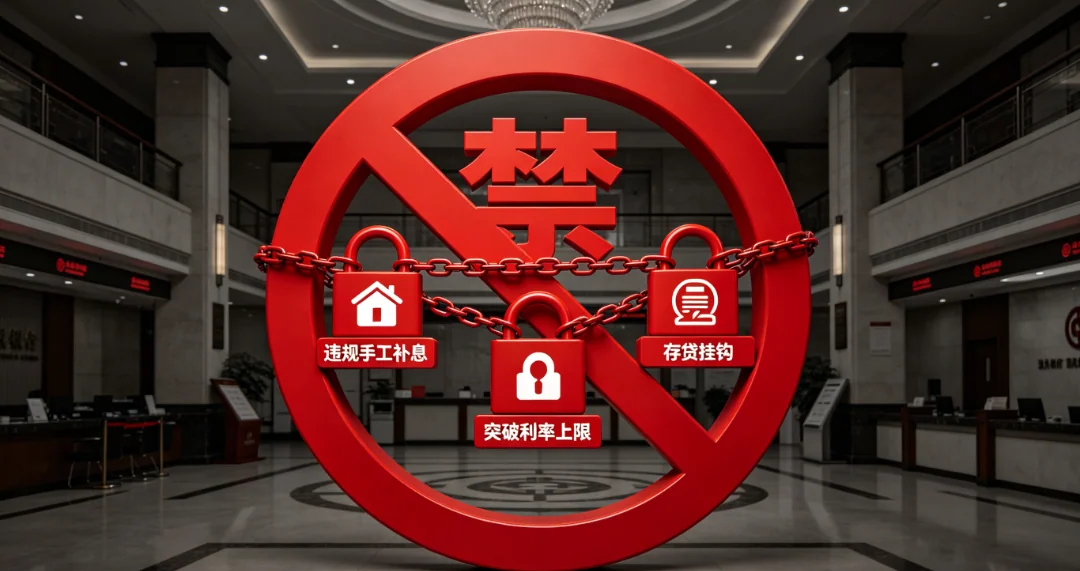
新规首次在规章层面明确了三类高息揽储行为:违规手工补息、突破利率自律上限、存贷挂钩。
这意味着那些季末年末给大客户偷偷"补利息"、用贷款审批捆绑存款、突破自律上限揽储的操作,从"行业潜规则"变成了"明令禁止"。
这三类行为分别是什么?
银行在季末或年末通过人工调账给大客户"补"上一笔额外利息,表面不突破上限,实际综合收益被抬高。2024年4月自律机制已专门发布倡议禁止,但此前只是"倡议",现在是"规章"。
超过市场利率定价自律机制确定的存款利率上限吸收存款。中小银行为抢客户,常用明显高于大行的利率吸引存款,表面是"市场化定价",实际是恶性竞争。
把贷款审批作为条件捆绑存款——"你先存500万进来,我给你批3000万贷款"。这种操作在中小银行尤其普遍,借款人为了拿贷款被迫存一笔低息存款,实际融资成本远高于合同利率。
但硬币的另一面是:高息存款产品会继续消失,你的存款利率会继续下行。
截至2025年末,商业银行净息差已降至1.52%的历史低位。资产端贷款利率持续走低,负债端存款成本因定期化显得刚性——一快一慢之间,净息差被持续挤压。整治高息揽储,就是要按住负债端的不合理高成本,给贷款利率下行腾空间。
国信证券银行业首席分析师王剑预计,2026年净息差降幅可能明显收窄。但收窄不是回升——存款利率大概率还会继续往下走。
如果你是借款人
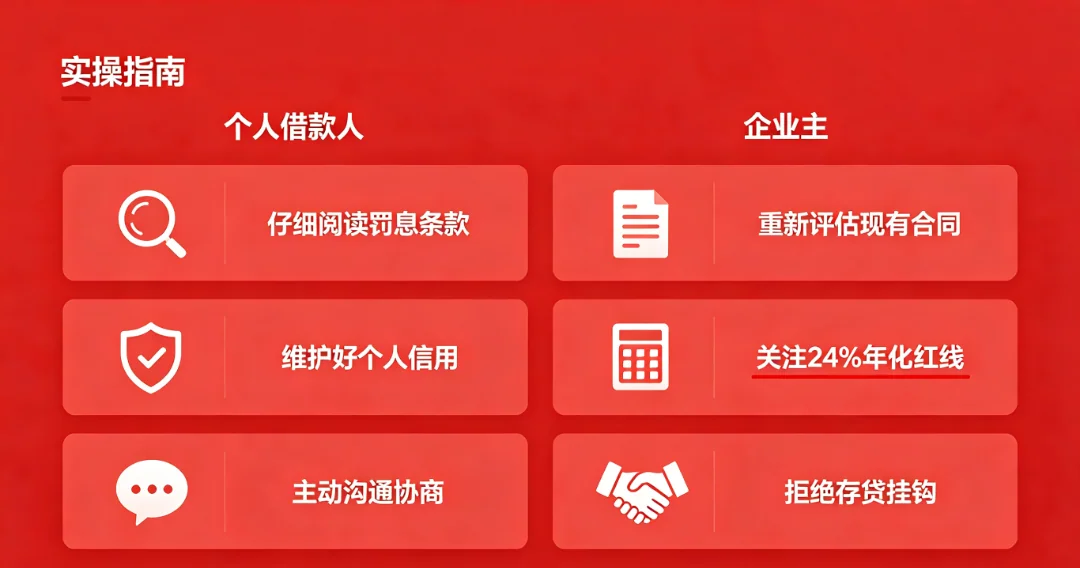
别再"跟行里标准走"了——新规之后,罚息是你们协商的结果,你签了就认。重点看:罚息年化利率是多少?有没有宽限期?复利怎么算?提前还款有没有违约金?
新规下,信用好的人在逾期时能拿到更好的条件。这不是虚的——银行判断你的"可挽救性",首先看历史记录。
协商的前提是沟通。你主动联系、说明原因、提出方案,银行有理由给你宽限。你失联跑路,银行只会走最硬的罚息路线。
如果你是企业主
征求意见稿一旦落地,新签合同的罚息条款会跟以前完全不同。存量合同怎么过渡,需要关注正式稿的安排。
新规后,利息+罚息+复利+违约金的年化总计不能超过24%。如果银行用"服务费""咨询费"等名义变相提高借款成本,你要留心——这些费用是否被计入24%的合并计算,目前新规没有逐一回答,留给后续配套细则和司法判例。
过去因为金额小、银行不在乎,小企业逾期直接按最高标准罚。新规之后,银行有动力跟小企业谈——因为罚破产了回不来钱,不如给个台阶。福建宁德的案例:渔民陈某结欠农商银行15万元本金及罚息、复利1.6万多元,最终通过调解达成分期还款协议——这种"坐下来谈"的模式,以后会越来越普遍。
新规明确禁止存贷挂钩。如果你正在被银行要求"先存后贷",这条新规就是你的谈判依据——可以直接告诉银行:这是违规行为。
如果你正在跟银行打罚息纠纷
新规征求意见稿一旦落地,可能影响正在审理的案件——尤其是罚息条款的合理性判断标准。但征求意见稿不是正式法规,当前仍以旧规为准。关注正式稿的发布时间,以及最高法是否会出台配套司法解释。
央行这次修规的本质,是把利率市场化的"最后一公里"走完。贷款利率放开了,罚息也放开了;存款利率自律了,高息揽储禁了;计息方式透明了,360天的暗门堵上了。
方向没有问题。但"协商"不是一个自动生效的保护机制——它是一把需要你自己去握的尺子。
你有的,是你的信用记录、你的谈判意识、和一条正在变得越来越透明的规则。
只提供基于专业分析的实在方案