云南新能源:再这么冲下去,"绿电大省"可能变成"弃电大省" 点击蓝色字关注我们 2026年5月10日,云南新能源装机突破8000万千瓦。 光伏6180.8万千瓦,风电1822万千瓦
云南新能源:再这么冲下去,"绿电大省"可能变成"弃电大省"
2026年5月10日,云南新能源装机突破8000万千瓦。
光伏6180.8万千瓦,风电1822万千瓦,占全省电源装机44.7%。"十四五"以来年均增速41%,较"十三五"末净增5500万千瓦。按照目前节奏,2026年内新能源装机将反超水电,成为云南第一大电源。
因为全国光伏产能已经严重过剩——2025年上半年,硅片、电池、组件三大环节的平均产能利用率分别只有38.7%、45.7%和48.3%。硅料产能350万吨,需求不到一半。光伏五巨头一季度亏70亿,硅片价格暴跌超36%。
全国光伏制造端在流血,云南光伏发电端在狂奔——这两件事发生在同一个行业、同一个时间,本身就是一个危险信号。
先厘清:云南新能源的"三个层次"
讨论云南新能源,不能一锅炖。它实际上包含三个层次,每一层的过剩逻辑完全不同:
——这是云南最核心、规模最大的部分。建电站,发绿电,卖电或者外送。当前8000万千瓦装机,绝大部分在这个层面。
——以曲靖为核心,构建"多晶硅—单晶硅棒—单晶硅片—电池片—组件—应用"全产业链。曲靖已建成50GW单晶硅棒、45GW单晶硅片、23GW电池片、5GW组件产能。
——正在起步阶段,是消纳的关键基础设施,但规模远跟不上发电端的扩张。
制造端的过剩是全国性的,云南只是其中一个环节,不是云南能左右的。真正值得警惕的,是第一层——发电端的装机狂奔。 这一层,云南拥有完全的自主权,也承担全部的后果。
五年装机数据:一条陡得吓人的曲线
把云南新能源发电项目的历年数据拉出来,曲线陡得让人生畏:

年份 | 下达项目数量 | 装机规模 | 核心构成 |
2021 | 56个 | 445万千瓦 | 风电74.8万千瓦+光伏370.2万千瓦("保供给促投资"项目) |
2022 | 355个 | 3200.54万千瓦 | 光伏350个/3165万千瓦+风电5个/35.54万千瓦 |
2023 | — | 约1792万千瓦(光伏规划) | 以光伏为主,延续2022年高基数 |
2024 | 三批共300个 | 2358.37万千瓦 | 一批141个/1018万千瓦,二批108个/934.75万千瓦,三批51个/405.3万千瓦 |
2025 | 三批共602个 | 4283.69万千瓦 | 一批105个/942万千瓦,二批206个/1427万千瓦,三批221个/1408万千瓦 |
2026(首批) | 已发布 | — | 楚雄46个项目上榜,全省数据尚在释放 |
五年累计下达新能源项目超过1500个,规划装机总量超过1.2亿千瓦。
而2025年底云南全省新能源实际装机刚过7000万千瓦——意味着还有5000万千瓦以上的项目在排队等建、等并网。已批未建的项目规模,比很多省份的新能源总装机还大。

地域分布:阳光多的地方未必是福
云南16个州市几乎全部卷入新能源竞赛。但地域分布极不均衡,且与消纳能力严重错配。
从2024—2025年竞配情况看:
· 文山州:竞配规模3.34GW,全省第一。砚山县、广南县各自约1GW——但文山并非云南传统电力负荷中心,外送通道压力大。
· 保山、楚雄、临沧、普洱:各自超2GW——楚雄是硅光伏产业重镇,有一定本地消纳能力;但保山、临沧、普洱本地工业基础薄弱,绿电产出远超本地需求。
· 红河、大理、曲靖、昭通、昆明:1—1.5GW区间——红河和曲靖有电解铝等高耗能产业,消纳相对有支撑;大理风光资源好但网架薄弱,已出现消纳瓶颈。
· 德宏、丽江、西双版纳、玉溪、迪庆:规模较小——但丽江华坪县已经出现弃电问题,人大代表专门提案要求解决。
2026年初的数据已经亮了黄灯:全国光伏利用率降至94.3%,云南、海南首次跌破90%——这意味着云南每发100度光电,就有超过10度被浪费掉了。云南四排山光伏电站2025年初限电弃光比例居高不下,原因是"电网调度政策调整、网架结构薄弱"。
这不是预警,这是已经发生的现实。
三个被忽视的硬约束
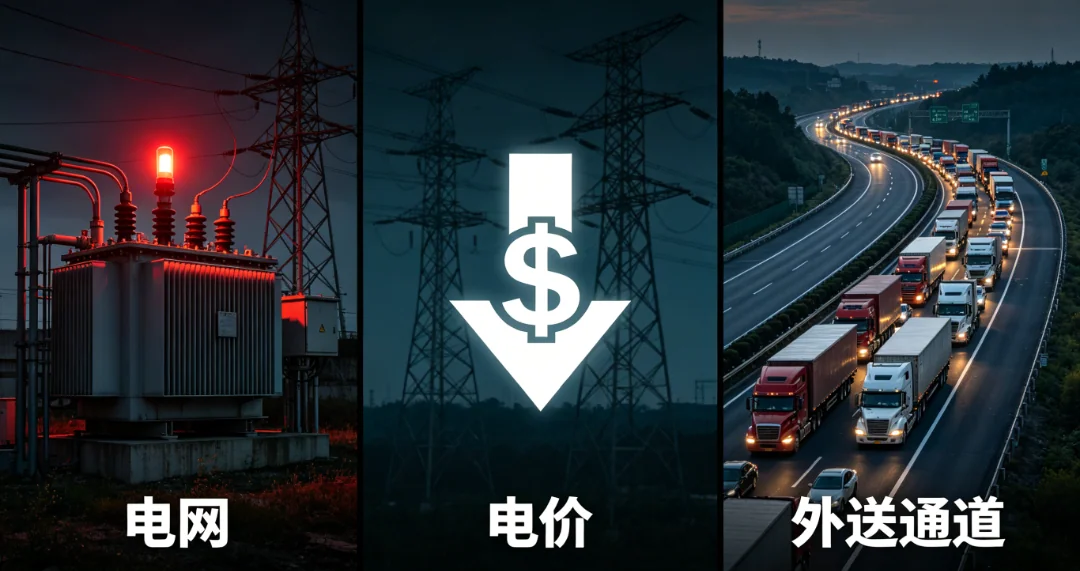
新能源项目能不能上,不能只看"有没有风、有没有太阳",得看三个硬约束——每个都在收紧:
云南电网公司已累计建成新能源配套接网工程86项、配套间隔工程141项,"十四五"60项500千伏电网项目建成后可支撑1.1亿千瓦新能源并网消纳。
听起来很多,但注意:1.1亿千瓦是"建成后"的远期目标,当前实际支撑能力远低于此。而已经批复的项目装机已超1.2亿千瓦——项目排队量已经超过了电网远期规划容量。
丽江华坪县就是缩影:17个新能源项目、总装机112万千瓦,电网仅出具接入方案76万千瓦,实际投产仅11.5万千瓦。500千伏德茂输变电工程要等到2026年7月,扩建工程要到2028年下半年。项目建好了,电送不出去,只能弃。
2026年,云南新能源机制电价处于全国第二梯队的偏低区间(0.25—0.35元/kWh)。更致命的是,云南已经出现"量价齐跌":2025年云南降水偏多导致来风减少,风电出力下滑;同时电价持续下行,现货市场加权均价在南方五省中垫底。
午间光伏高峰与水电出力冲突,叠加外送通道满载,导致超11%的电力被放弃——发了电不但卖不掉,在现货市场还可能倒贴钱。 2026年初,全国负电价现象在范围、时长和深度上均创新高,山东日前市场均价一度跌至-35元/兆瓦时。云南虽然还没到这个程度,但趋势已经在路上。
云南是"西电东送"的主力军,但外送通道是有限的。当前云南水电汛期已经把外送通道占满,新能源的发电高峰(午间光伏)恰恰与水电出力高峰叠加——你发的电,和水电抢同一条通道,抢不过就只能弃。
这不是建设速度的问题,是物理通道的硬约束。新建一条特高压通道,从规划到投产至少5—7年。而云南新能源装机从7000万千瓦到8000万千瓦,只用了不到半年。
地方政府的冲动与银行的推力
为什么明知道消纳有瓶颈,项目还在狂上?三个字:有动力。
对地方政府来说,新能源项目是最好拿的政绩:投资规模大(2025年第三批221个项目总投资约550亿元)、审批链条短、建设周期快、能拉动GDP和税收。云南省能源局从2024年到2025年,六批次下达900余个项目、66.42GW——平均每两个月就下达一批,节奏之密集前所未有。
对银行来说,新能源项目是最好的放贷标的:有政策背书、有电网购电协议、有固定资产抵押、风险可控。银行舍得放贷,企业就敢拿地,项目就越批越多。
但投资回报算的是经济账,不是政绩账。 如果弃光率持续走高、电价持续走低、项目收益不达预期,银行贷款的偿还能力就会被侵蚀。云南能投2025年业绩已经出现"量价齐跌"——这是省属能源平台的体感,那些中小开发商的处境只会更差。
还有一个值得注意的现象:部分项目业主出现变更,原业主放弃指标,主管部门不得不二次优选。 放弃的原因无非是算不过账——拿到指标不等于赚到钱,如果消纳无保障、电价在低位,建了就是亏。
警示:三条红线已经亮了
2026年1月云南光伏利用率跌破90%,弃光率超11%。全国消纳红线是95%——云南已经严重越线。如果不踩刹车,随着更多项目投产,弃光率只会继续攀升。
云南电力现货市场加权均价在南方五省垫底,新能源机制电价处于全国偏低区间。电价下行+弃光上升,项目IRR(内部收益率)正在被两头挤压。如果跌破资金成本线,项目就从"低收益资产"变成"负收益负债"。
全国光伏制造端严重过剩,组件价格持续下跌——短期内对电站建设是利好(建设成本降低),但中期来看,低组件价格会刺激更多电站上马,加速装机过剩。制造端的"药",正在变成发电端的"毒"。
出路:不是不能发展,是不能这样发展
云南发展新能源的方向没有错。光照资源全国领先、水电基础雄厚、硅光伏产业链完整——这些禀赋是真实的。问题不在方向,在节奏和结构。
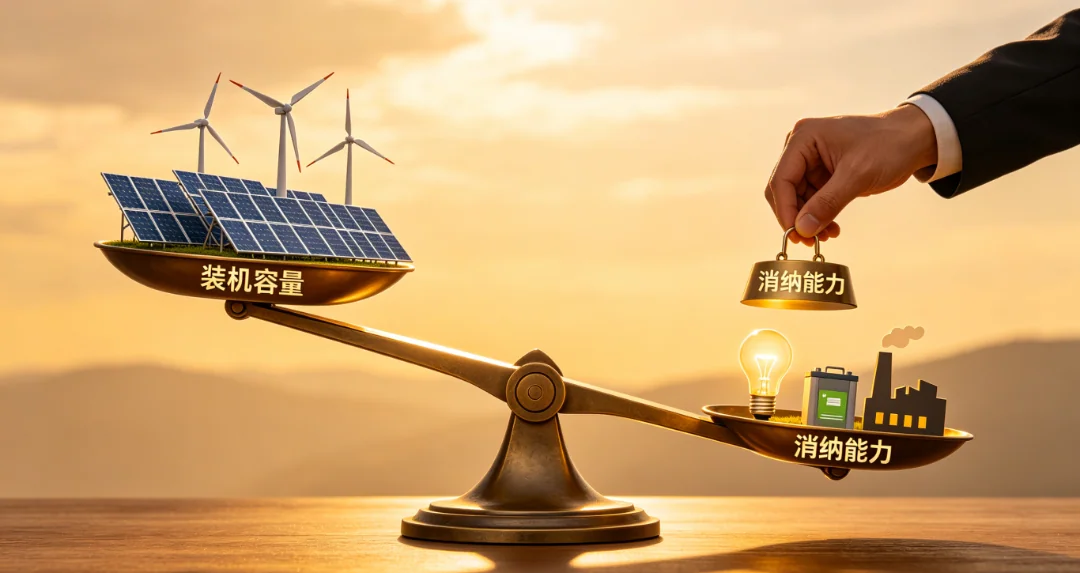
装机数字好看但消纳不掉,就是浪费。云南应把政策重心从"批多少项目"转向"建多少消纳能力"——电网升级、储能配置、绿电直连、高耗能产业导入,每一项都比多批几个光伏项目紧迫。
2026年2月云南出台"绿电消纳15条",方向是对的,但力度需要加码。储能配置比例需要提高,绿电直连项目需要加速,智算中心、钒合金等高耗电产业需要尽快落地——电发出来得有人用,没人用的电就是负资产。
目前的审批逻辑是"先批项目,再配电网"。应该反过来:先评估区域消纳能力,再按消纳能力倒推可批装机规模。某个地区电网承载力只有50万千瓦,就不要批200万千瓦的项目——批了也建不了,建了也送不出,送出也卖不掉。
云南电网每月更新的"新能源消纳预警图"应该成为项目审批的硬约束——红色区域暂停新批,橙色区域严格限制,绿色区域才能正常推进。
有些项目选址在滇东南、滇南,不是为了消纳,而是为了拿指标、圈资源——先拿到开发权,等电网建好了再开发,或者转手卖指标。这类"占坑不建"或"建了不管消纳"的项目,应该设置更严格的开发时限和惩罚机制,逾期未建或建成后弃光率超标的,收回指标。
云南新能源最大的差异化优势,不是把电卖到广东,而是用便宜的电在本地做高附加值产品。曲靖已经走出了"绿电+硅光伏"的路子,但还不够深。硅片、电池片、组件的产能虽然建起来了,但全国过剩——云南需要往下游延伸:光伏电站EPC、光伏运维服务、光伏+储能系统集成、绿电制氢、绿电算力,这些才是真正能吃掉绿电、创造利润的方向。
一公斤工业硅卖几块钱,一片电池片卖十几块钱,一个AI算力中心一年的电费几个亿——同样的绿电,越往下游走越值钱。
云南的新能源不是不能搞,是不能只管"发"不管"用"。
8000万千瓦装机是了不起的成就。但如果"十四五"末装机冲到1亿千瓦,弃光率冲到15%—20%,电价跌到项目全线亏损——那不是成就,那是灾难。
新能源的本质不是"装机竞赛",而是"系统平衡"。 发多少电、送多少电、用多少电,三者必须同步规划、同步建设、同步推进。哪个环节脱节,哪个环节就会成为整个系统的瓶颈。
云南的阳光是真的,风是真的,但电网的承载力也是真的,市场的电价也是真的。
资源禀赋给了你上牌桌的资格,但能不能赢,看的是你出牌的节奏。
只提供基于专业分析的实在方案