一场难以报案的合同骗局:企业融资是怎么被做局的(下) 点击上方蓝字关注我们 上篇我们拆解了一个职业团伙的五步骗局:空壳公司矩阵、化名签约、主体错配、款项性质模糊、风险隔离。每一步都
一场难以报案的合同骗局:企业融资是怎么被做局的(下)
上篇我们拆解了一个职业团伙的五步骗局:空壳公司矩阵、化名签约、主体错配、款项性质模糊、风险隔离。每一步都在法律框架里留了后门,让受害者被骗之后连立案都困难。
但这还不是全部。
当我们深挖这个案子的时候,发现了一条起初被忽略的线索。一条看起来跟合同诈骗完全无关、单独存在的"居间合同纠纷"。我们以为A公司只是运气不好,同时碰上了两件糟心事。
后来才反应过来:这不是两件事。这是同一个团伙,同一笔融资,布下的两条线。
一条线骗你服务费,另一条线用"合法合同"再榨一笔。两条线互为犄角,一条走不通,另一条还能接着收网。
A公司的银行贷款批下来之后不久,一个叫"贺某"的人找上了门。
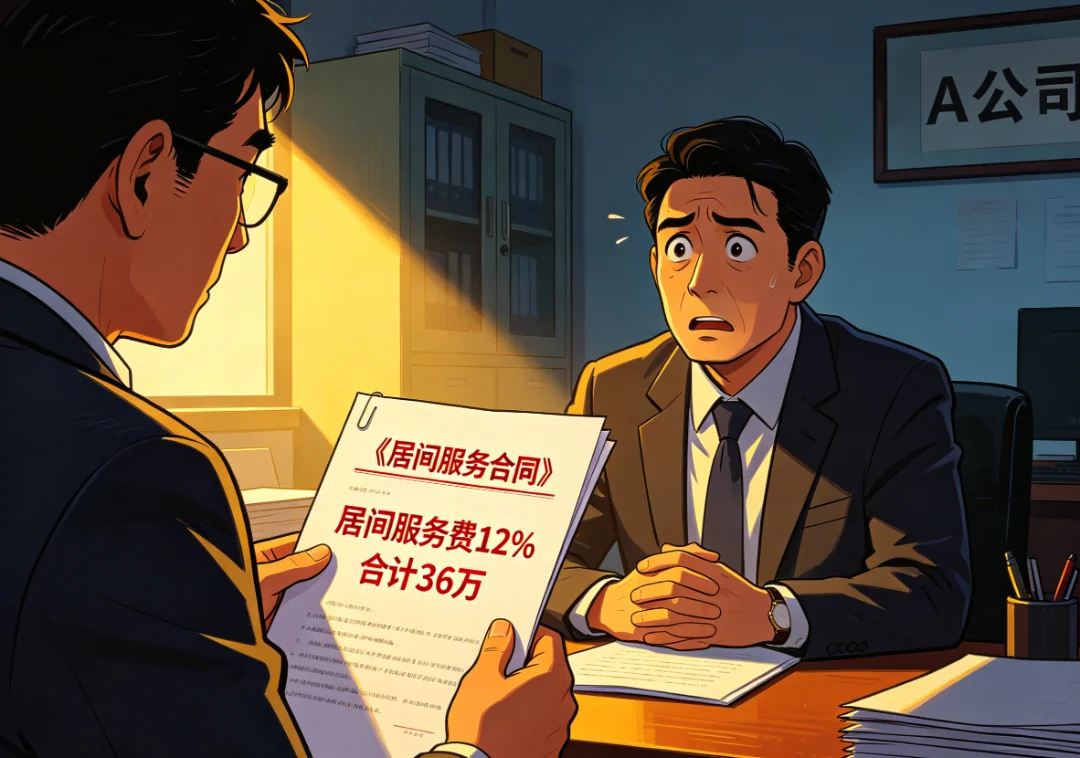
贺某说,你这笔贷款是我帮你牵线搭桥的,按行业惯例,你得给我居间服务费。他拿出一纸《居间服务合同》,上面白纸黑字写着:居间服务费按融资金额的12%收取,分两期支付,合计36万。
A公司的人愣了一下:这笔贷款不是那个姓"郭"的人帮忙操作的吗?怎么又冒出一个贺某?
贺某不慌不忙:我是前期对接的,贷款能批下来有我的功劳,合同是签过的,你看看条款。
合同确实签过。但A公司的人回忆了一下,签合同的时候比较仓促,对方说是"走个流程",没太在意条款细节。
如果你仔细看那份居间合同,会发现几个不太对劲的地方——但在"贷款刚批下来、急需资金周转"的语境下,绝大多数企业不会逐条审查一份看起来"很标准"的合同。
居间合同里的暗门
我们后来逐条分析了这份合同,发现了至少三个精心设计的陷阱:
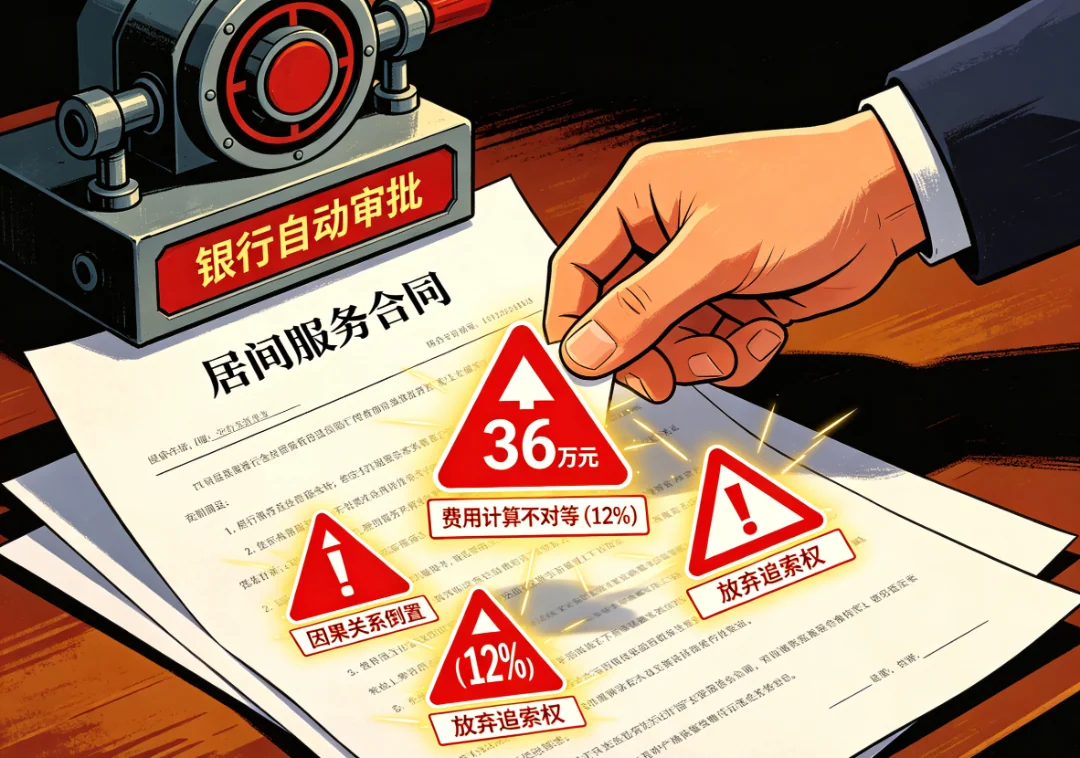
第一,因果关系的倒置。 居间合同的核心是"促成结果"——你得证明是你的行为导致了贷款获批。但贺某的合同里,对"促成"的定义极其模糊,几乎把"曾与贷款事项有过任何接触"都纳入了居间服务的范畴。这意味着,他只要在贷款流程中出现过——哪怕只是递了一份材料、打了一个电话——就可以声称"促成了结果"。
第二,费用计算的不对等。 12%的居间费,远超行业正常水平。正常的融资居间费通常在1%-3%之间,12%已经是高利贷级别的费率。但合同里没有写明居间服务的具体内容和交付标准,只写了一个百分比。你付的是36万,但不知道这36万到底买了什么。
第三,合同里藏着"永久性服务回报"和"放弃追索权"条款。 这种条款的本质是:一旦签约,你不仅要付钱,还永久放弃了对这笔费用的追索权利。这不是居间合同,这是一份单方面锁死你钱包的契约。
银行贷款是"自动审批"的——根本不需要居间人
A公司的这笔300万贷款,经过我们核实,是银行的一款线上产品。
什么意思?就是企业自己在银行APP上提交资料,系统自动审批,当场出额度。整个流程不需要任何第三方推荐或协助,也没有任何客户经理的"人情"在里面。
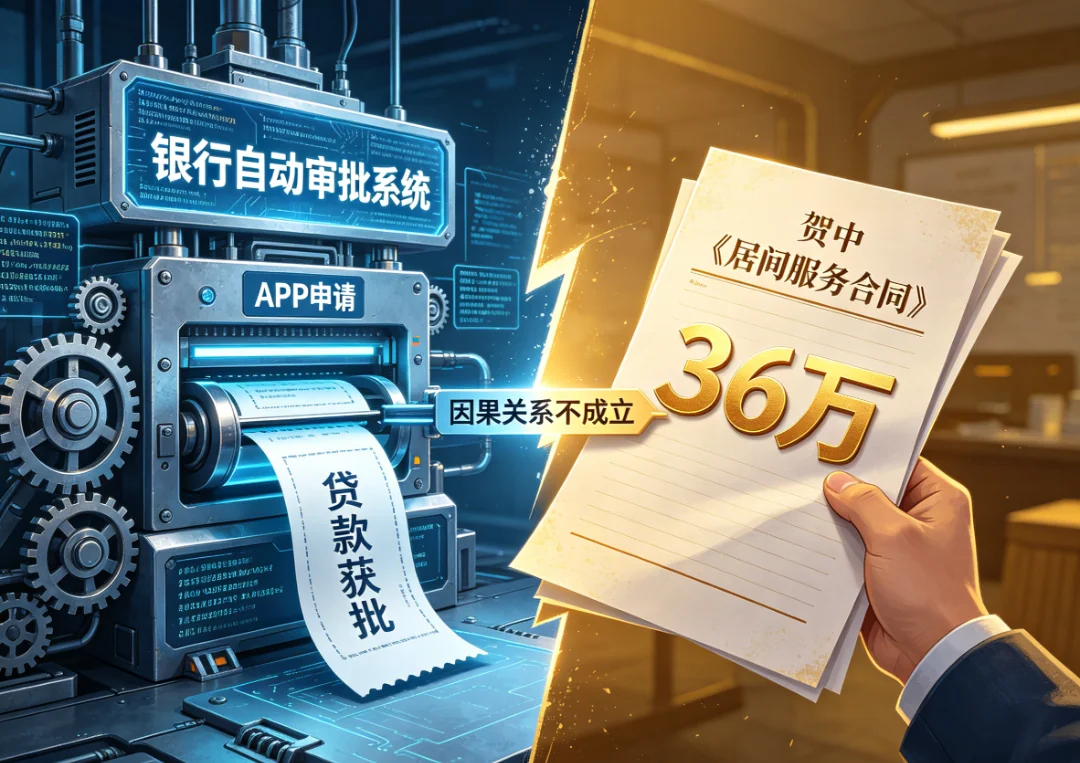
贺某声称自己"促成了贷款",但贷款审批日志会显示:这就是一个系统自动完成的过程。贺某既没有跟银行客户经理对接,也没有提交任何A公司自己无法提交的材料。
他做了什么?他什么都没做。
他只是知道A公司在申请贷款,于是在合适的时间点拿出一份居间合同,声称"这笔贷款跟我有关"。合同是他自己准备的,签约时机卡在贷款获批前后,目的就是让A公司产生一种"好像确实跟他有关"的错觉。
如果A公司真的按合同付了36万,这笔钱就白白送出去了。因为居间服务根本不存在,因果关系根本不成立。
更深的关联:贺某和那个团伙
起初,我们确实把贺某的事当成一个独立的"碰瓷"案件。毕竟,居间合同纠纷和合同诈骗看起来是两码事——一个是"你欠我钱",一个是"你骗我钱",法律性质完全不同。
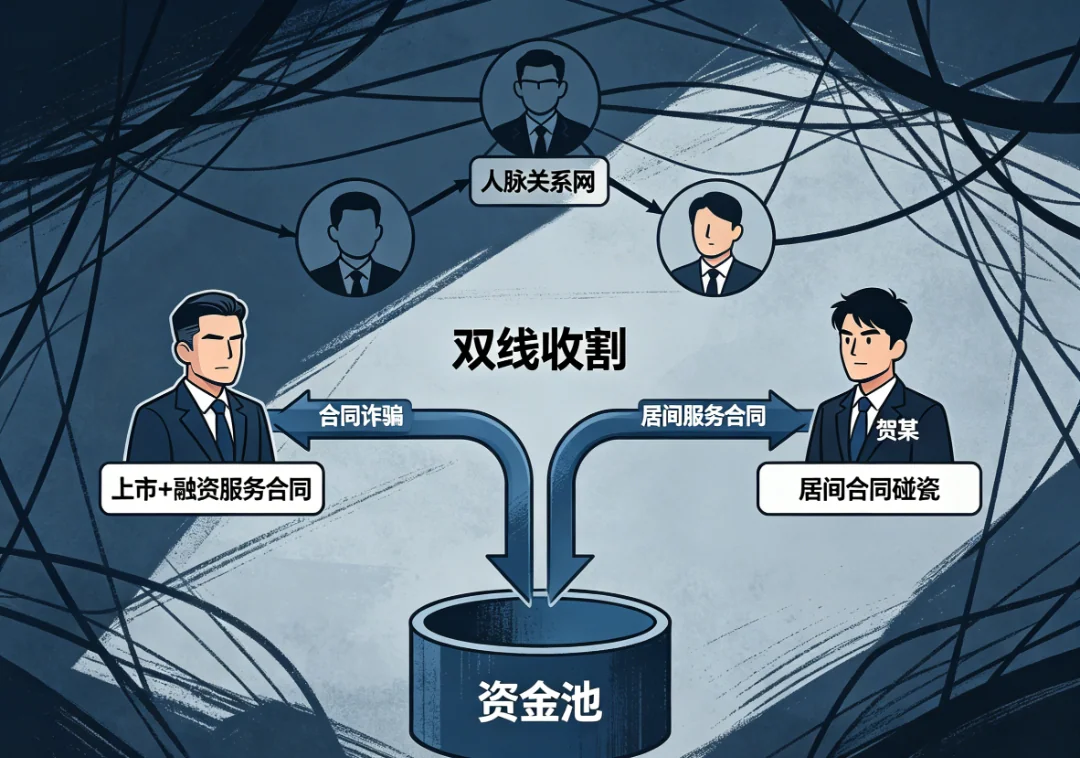
人脉交叉——贺某与诈骗团伙中的某些成员存在社交关系,不是陌生人之间的巧合碰瓷,而是同一张关系网里的人。
手法一致性——贺某的居间合同碰瓷,与诈骗团伙的合同骗局,有一个共同的底层逻辑:都是用"合法外衣"掩盖实际的不当利益获取。诈骗团伙用的是"上市+融资服务合同",贺某用的是"居间服务合同"。工具不同,套路一致。
时机巧合——贺某的居间合同,恰好在融资流程的关键节点出现。不是贷款前,不是贷款后很久,而是贷款刚批下来、企业最容易被"你欠我钱"这种说法打动的窗口期。这个时间卡得太准了,不像临时起意,更像是被通知的。
资金流向——两条线的资金最终都流向了同一个方向。
把这些点连起来,一个让人不寒而栗的图景就清晰了:这不是两个独立的事件。贺某很可能就是诈骗团伙的一员,他负责的是"第二道收割"。
第一道:用合同诈骗骗你服务费。
第二道:用居间合同碰瓷再榨你一笔。
两条线互不关联,法律性质完全不同,你很难把两件事联系到一起。即使你识破了第一条线,第二条线还能独立运作。即使你打赢了居间合同纠纷的官司,合同诈骗那边可能还立不上案。两条线,两套法律关系,两个独立的战场——但对受害者来说,钱包被掏了两次。
贺某用的这种手法,不是孤例。
我们注意到,"居间合同碰瓷"正在成为一种新的风险形态,尤其针对正在融资或贷款的中小企业。操作模式高度标准化:
寻找目标——锁定正在办理融资的企业,信息来源可能是中间人、甚至合作机构的内部人员。
卡位签约——在融资流程的关键节点,以"帮忙牵线"为由要求签订居间合同。合同条款模糊,费用比例畸高,但企业此时注意力在融资上,不会细看。
坐等收网——贷款批下来后,拿出合同要求付费。企业如果不付,就申请诉前财产保全,冻结你的对公账户。
二次施压——账户一冻结,企业正常经营立即受影响。很多企业在资金压力下选择妥协付钱,而不是打一场旷日持久的官司。
贺某就是这么干的。他申请了诉前财产保全,直接冻结了A公司的对公账户。一家正在运转的企业,账户被冻,进出的每一笔钱都卡住了。
面对贺波的居间合同碰瓷,我们给客户建议的策略是四步:
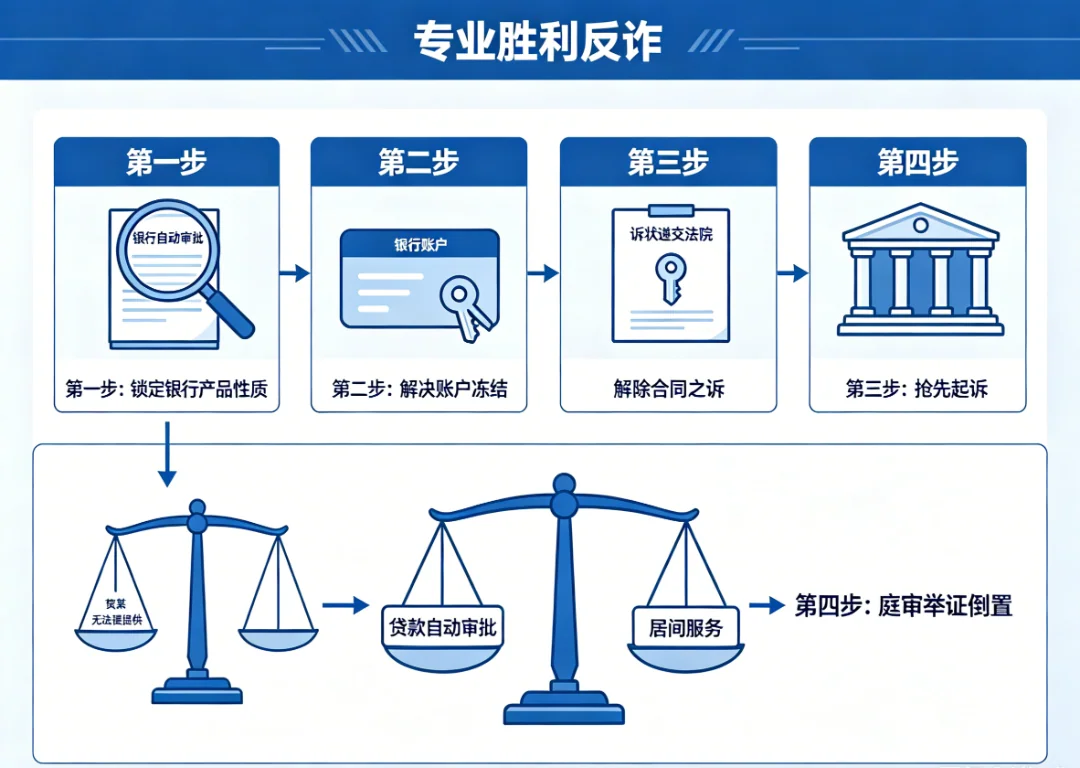
第一步,锁定银行产品性质。 这是最关键的证据。我们要求A公司立即联系银行,确认贷款产品的具体名称和审批方式,同时登录银行APP截图申请页面——上面清清楚楚写着"线上申请""系统自动审批"。再配合银行官方的产品宣传资料,三份证据组合,形成完整证据链:这笔贷款是系统自动批的,跟任何居间人没有关系。
第二步,解决账户冻结。 我们建议A公司购买诉前保全责任险,用保单作为反担保向法院申请解除账户查封。《民事诉讼法》第104条明确规定:财产纠纷案件,被申请人提供担保的,法院应当裁定解除保全。账户解冻,企业先恢复正常经营,才能有底气打官司。
第三步,抢先起诉。 贺某只做了诉前保全,大概率还没正式立案。我们建议A公司直接向法院提起"解除合同之诉"——主动出击,掌握诉讼节奏。
第四步,庭审举证倒置。 居间合同的核心是"促成结果"。我们不需要证明贺某没做任何事,只需要证明贷款是系统自动审批的,然后把举证责任甩给贺某:你当庭说清楚,你跟哪个客户经理对接的?你提交了什么材料?你的行为跟贷款审批之间有什么因果关系?他拿不出实质性证据,必败。
回过头看这个案子,让人印象最深的不是诈骗手法有多高明——虽然确实很专业——而是这个团伙对"法律框架"的理解深度。
他们不是在法律的灰色地带打擦边球,而是在法律框架内,精确地设计了一套让你"有理说不清"的结构。每一步都合法,每一步都有合同、有公章、有银行凭证,但组合在一起,就是一场精心策划的掠夺。
合同诈骗那条线,用五步手法把法律关系搅成一锅粥,让你立不上案。
居间合同这条线,用一份看起来"很标准"的合同,在另一条法律轨道上再榨你36万。
两条线之间,人脉交叉,手法一致,但法律性质完全不同——你很难在法律层面把它们串成一个整体。
这就是这个局最让人后背发凉的地方:不是骗术多高明,而是你发现自己被骗之后,找不到一个干净的入口去反击。
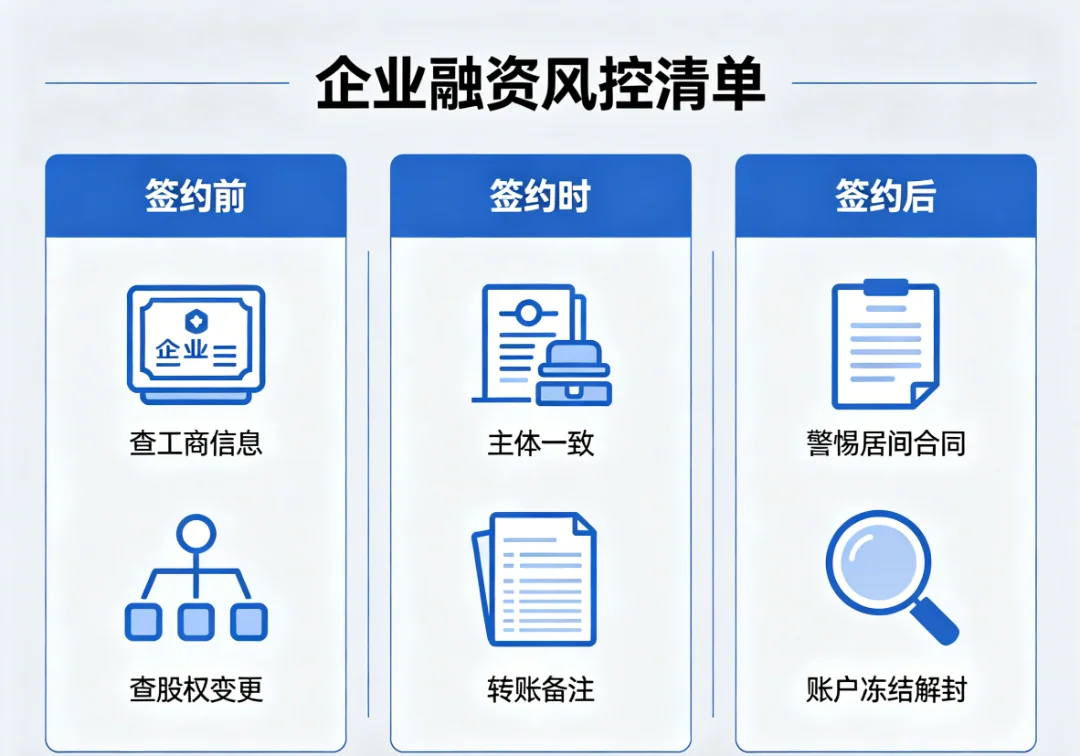
这个案子的教训,我们总结成一份清单。如果你是企业老板或财务负责人,正在找融资渠道,建议逐条对照:
签约前
· 查合作方工商信息:注册资本多少?实缴多少?参保人数多少?零实缴+零参保=高危信号
· 查股权变更记录:核心成员近期是否频繁退出?退出后由谁接替?炮灰型法人的特征是:与公司无历史关联,名下无资产
· 查关联企业:对方名下是否有一批行业分散、注册资本高但零实缴的公司?这是空壳矩阵的典型特征
· 查业务实绩:对方声称能做的服务,有没有可验证的成功案例?不要看合影,要看交付物
签约时
· 签约主体和收款主体必须一致。如果对方指定打款到另一家公司,立即追问原因,两个法人不一致=人为制造法律隔离
· 银行转账备注必须如实填写。如果对方要求你写与实际无关的内容(如把"服务费"写成"货款"),这是在篡改核心证据,坚决拒绝
· 对方签约代表必须使用真名并在合同上签字。只有公章没有个人签字的合同,出了问题追不到个人责任
· 所有沟通尽量留存书面记录或录音,尤其是涉及费用性质、服务承诺的关键对话
签约后
· 警惕任何在融资流程中途出现的"居间合同"。如果你没有主动委托居间服务,对方拿出的居间合同极可能是碰瓷
· 警惕远超市场水平的费率。正常融资居间费1%-3%,超过5%就要问为什么
· 如果对方申请诉前财产保全冻结你的账户,立即用保全责任险反担保解封,不要被冻结逼迫妥协
· 发现异常,第一时间聘请专业顾问介入。越早穿透对方的公司架构和合同逻辑,止损的空间越大
这个案子目前还在推进中。客户已经报警并聘请了刑诉律师,经侦需要时间,我们也持续在跟进。
写这篇文章的目的不是贩卖焦虑,而是想让更多企业知道:有些骗局,不是你不够小心,而是对方比你更懂法律。 你能做的,是在签约之前就把那些看起来"很正常"的细节,一个一个拆开来看。
程信霖信息咨询 | 财务咨询 & 融资顾问