客户拖款、银行抽贷、工资照发:中小民企的“应收账款死局”怎么破? 点击蓝字 关注我们 昆明一家做工程配套的小老板老李,去年营收1200万,账上应收账款挂了400多万。 最大的一个客
客户拖款、银行抽贷、工资照发:中小民企的“应收账款死局”怎么破?
昆明一家做工程配套的小老板老李,去年营收1200万,账上应收账款挂了400多万。
最大的一个客户,欠了180万,拖了14个月。每次催款都说“下周走流程”,下周复下周。
银行那边也不消停。一笔300万的流贷到期,客户经理说:“你们应收账款太高了,经营性现金流为负,这笔还进去,续贷可能要砍额度。”
老李不敢还。不还,征信就花了。还了,续贷不下来,工资都发不出。
这不是老李一个人的问题。中小民企的应收账款死局,正在从“现金流压力”演变成“生存危机”。
数据一:全国规模以上工业企业应收账款,2025年末接近26万亿
根据国家统计局数据,2025年末全国规模以上工业企业应收账款约25.9万亿元,同比增长9.6%。平均回收期66天左右,中小企业普遍更长。
中小民企的真实回款周期,动辄90天、180天,甚至更久。账上躺着利润,抽屉里全是欠条。
数据二:云南中小企业的账款问题更突出
以建筑业为例,2025年云南省建筑业应收账款周转天数中位数约120天,高于全国平均。工程项目层层转包,垫资施工是常态。甲方没钱、总包拖款、分包被压——链条上每一环都在扛账期。
昆明某建筑装饰公司年营收2000万,应收账款最高峰超过800万。老板说:“我们不是在干活,是在给甲方发贷款。”
数据三:30%的中小企业倒闭,直接原因是应收账款拖死的
这不是危言耸听。大量中小民企没有银行授信,资金链全靠经营流水。一个大客户拖款3个月,可能就把一家公司拖垮。
更可怕的是连锁反应:你被A拖款,你就拖B的款。三角债一形成,整条产业链都在“互相欠账过日子”。
根子一:合同签的时候,就没把“回款”当回事
很多中小企业的合同,是网上找的模板。付款条款写着“按进度付款”,但什么是进度?按什么比例?什么时候付?逾期怎么办?一概没写清楚。
等到甲方拖款了,你翻出合同一看,发现根本没有明确的付款节点和违约责任。想打官司,证据链都不完整。
根子二:客户“信用”全靠感觉,没有量化
“我跟这个老板喝了三年酒,他肯定不会赖账。”——这句话,老鬼听过不下100遍。
结果是:没有预审客户资质,没有查过往履约记录,没有设定授信额度上限。一个大客户倒了,你的账也跟着烂了。
应收账款管理的本质,不是“催款”,是“选客户”和“定规则”。选错了客户,催款手段再强也白搭。
根子三:钱在外面飘着,银行不认
银行信贷的风控逻辑是:看现金流、看抵押物、看应收账款质量。
但很多中小企业的应收账款,银行不认——账期太长、客户太分散、没有确权、没有发票。银行认为这些账款“回收不确定性高”,不愿意作为授信依据。
结果就是:账上挂着几百万应收款,银行不认,企业拿不到贷款,资金链越来越紧。
判断一:应收账款问题不是“管理问题”,是“生存问题”
很多老板把催款当成“销售”的延伸工作。不对。应收账款管理应该和销售、生产并列,是企业的三大核心职能之一。
一家年营收1000万、毛利率20%的企业,如果应收账款从60天延长到120天,相当于要额外垫付约165万的营运资金。对中小企业来说,这165万可能就是一条命。
判断二:银行不是不帮你,是你没给银行“可评估的证据”
银行不是不愿意做应收账款融资,是看不清楚你的账款质量。没有合同、没有发票、没有对账单、没有确权——银行怎么敢放款?
很多企业觉得“银行难搞”,其实是自己的账太乱,银行没法信。
判断三:三角债的“解药”不在催款,在合同
催款是事后补救,合同是事前预防。一份好合同,能解决80%的应收账款问题。明确付款节点、明确验收标准、明确逾期利率、明确管辖法院——这些写在纸上的东西,比喝多少顿酒都管用。
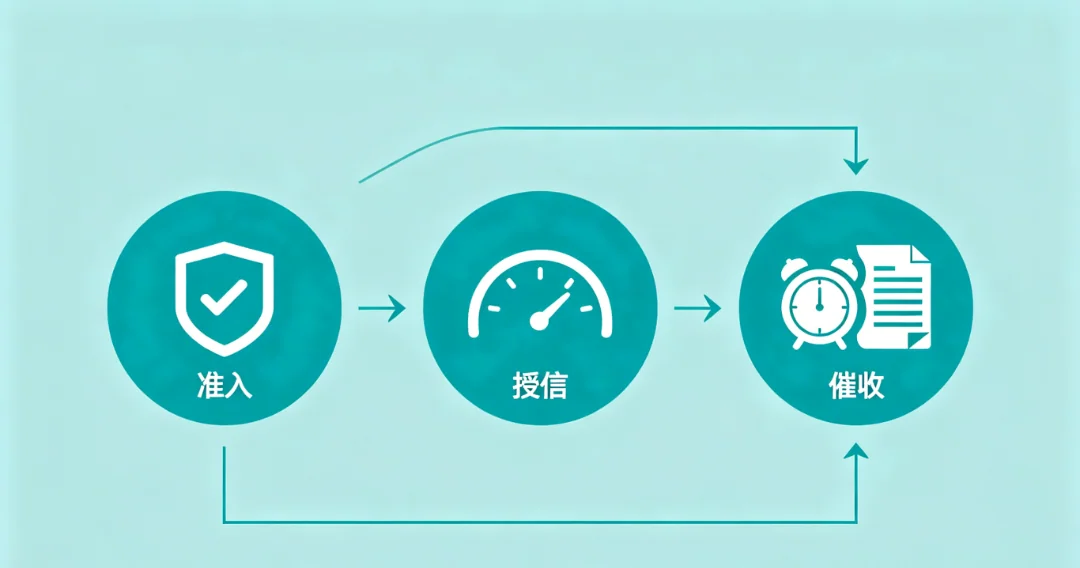
方案一:建一套“准入-授信-催收”闭环制度
第一步:客户准入合作前查三样东西:工商信息(是否有经营异常、诉讼记录)、过往履约记录(问同行)、实际控制人信用(公开渠道可查)。踩过红线的客户,一票否决。
第二步:授信额度不要“来了都是客”。按客户规模、合作历史、付款记录,设定不同信用额度和账期。新客户一律先款后货,或现款现货。老客户也要定期重新评估。
第三步:分级催收逾期30天:销售员电话+邮件提醒;逾期60天:发正式催款函,暂停供货;逾期90天:启动法律程序,申请支付令或起诉。不要拖到180天再行动,那时候对方已经把你的款排到优先级最低了。
方案二:用合同条款把“回款规则”锁死
付款条款必须写清楚,不能含糊。
标准写法示例:“买方应于货物验收合格之日起30日内支付全部货款。逾期支付的,每逾期一日按应付未付款项的万分之五支付违约金。双方发生争议的,由卖方所在地人民法院管辖。”
违约金比例参考:按现行司法实践,逾期付款违约金上限可参考LPR的4倍。目前1年期LPR约3.1%,4倍即年化12.4%,折算日息约万分之3.4。你可以在万分之三到万分之五之间取值,写入合同。
最关键的一条:管辖法院写在自己所在地。对方拖款,你在本地法院起诉,成本低、效率高。跑去对方所在地打官司,光是差旅费就够受的。
方案三:把应收账款变成“可融资资产”
不要等缺钱了再去找银行。提前做三件事:
1. 规范账务:每笔应收账款对应合同、发票、对账单、验收单,四样东西缺一不可。这是银行授信的基本要求。
2. 客户确权:大额账款,定期让客户书面确认欠款金额。一个对账单盖章,就是催款证据,也是融资凭证。
3. 对接供应链金融平台:供应链金融平台、各大银行的供应链金融产品,都支持应收账款质押或保理。前提是你的账要干净、可追溯。
我给了老李三条建议:
第一,把最大的那个客户从“拖款大户”清单里拎出来,发正式催款函,同时停止供货,一遍准备材料一遍直接做诉前保全,先把对方账户冻了再说,吓唬也要吓唬一下。第二,重新签合同模板,所有新客户一律先款后货,老客户按月结算、逾期停供。第三,把近两年的应收账款账目全部整理一遍,合同、发票、对账单、验收单四件套补齐,去银行谈应收账款保理。
二个月后,老李的电话来了。最大的那笔180万,发了律师函之后对方付了20万,剩下的分期。老李已经大喜过望,实在超出了预期。新客户的合同全部换成了“先款后货”,虽然丢了两单生意,但现金流改善了。银行那边,用几笔干净的大额应收账款做保理,正在搞100万授信,支行周一已经把项目报分行了。
“以前总觉得不好意思催款,怕丢客户。现在想通了,拖款的客户,丢了不可惜。”
应收账款死局的破解之道,不在催款技巧,在制度建设。把规则写在前面,把流程跑在平时,钱回来的速度比你想象的快。
账算不清、款收不回,就别干了。算得清的,赶紧把规矩立起来。