硬核解读:一份11条的新规,把零售信贷的“隐性收费”逼到了墙角 点击上方蓝字关注我们 2026年3月15日,国家金融监督管理总局和中国人民银行联合发布了一份文件——《个人贷款业务明
硬核解读:一份11条的新规,把零售信贷的“隐性收费”逼到了墙角
2026年3月15日,国家金融监督管理总局和中国人民银行联合发布了一份文件——《个人贷款业务明示综合融资成本规定》,一共11条,新老划断,存量业务不受影响,新增业务从8月1日起必须严格执行。
这个时间点的选择本身就有信息量。3月发布,8月生效,中间留了四个半月的改造窗口。足够让银行改系统、让平台调协议,也足够让那些依赖灰色收入的机构,认真想一下自己的后路。
国内媒体把这份文件的标签贴得很整齐——“保护消费者权益”“阳光化”“规范市场”。说得没错,但远远不够。这份文件不是一份孤立的消费者保护工具,它是中国金融监管在经济转型期打出的一记组合拳补丁。它延续了2025年助贷新规的穿透逻辑,但比上一轮更精细、更前端、更接近整个零售信贷定价机制的底层。
先从最核心的条款拆起。
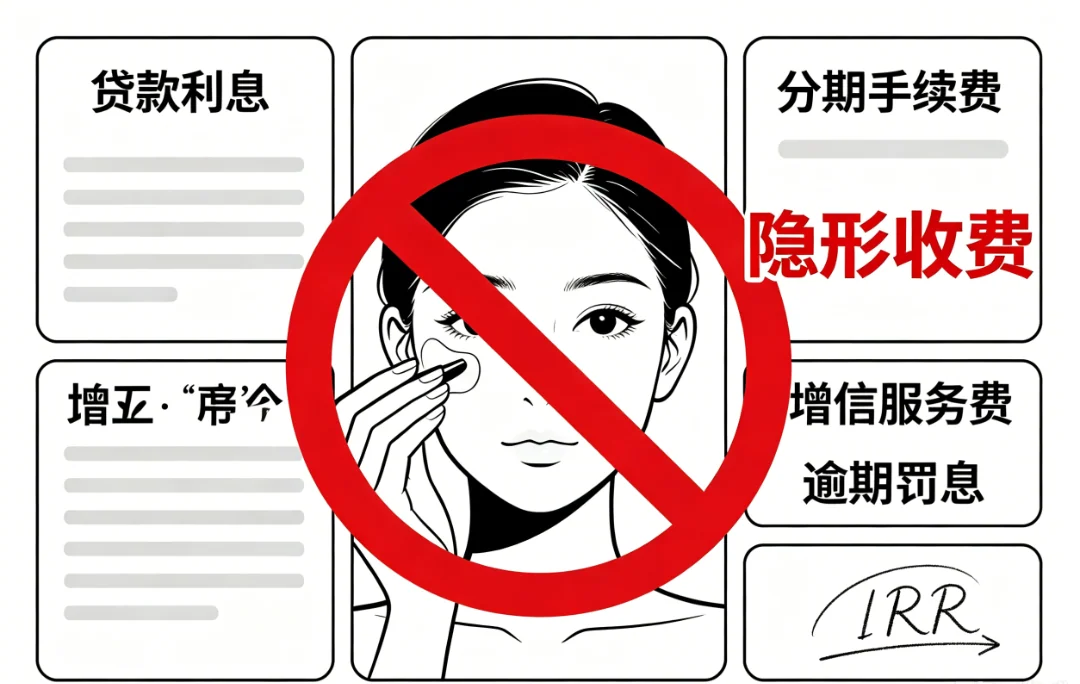
文件要求,综合融资成本必须把借款人实际承担的所有相关息费全部纳入。这里面列了三层:正常履约时要付的——贷款利息、分期手续费、增信服务费(担保费、保险费)、咨询费;违约时要付的——逾期罚息、滞纳金。而且不是笼统报一个总数,是谁收的、收多少、按什么标准收,所有合作方——银行、助贷平台、担保公司、保险公司——必须逐项列出收费主体、收费方式和收费标准。最后全部折算成一个年化综合成本,用的是内部收益率法,接近于真实的IRR。这个方法2021年央行LPR相关公告里已经提过,现在被写进了强制执行条款。
然后就是那个最容易被忽略、但杀伤力最大的条款:“除已明示外,不再收取其他任何息费。” 短短12个字,兜底条款。这意味着什么?意味着以前那种“签约时告诉你利率很低,还款时冒出来一笔服务费、一笔保险费、一笔会员费”的玩法,被从合同层面堵死了。你签了这份明示表,表上没列的费用,以后一分钱都别想再收。这个承诺不是口头上的,是白纸黑字签在明示表上的,将来打官司就是核心证据。
操作层面的设计,比以往任何一份文件都要细。
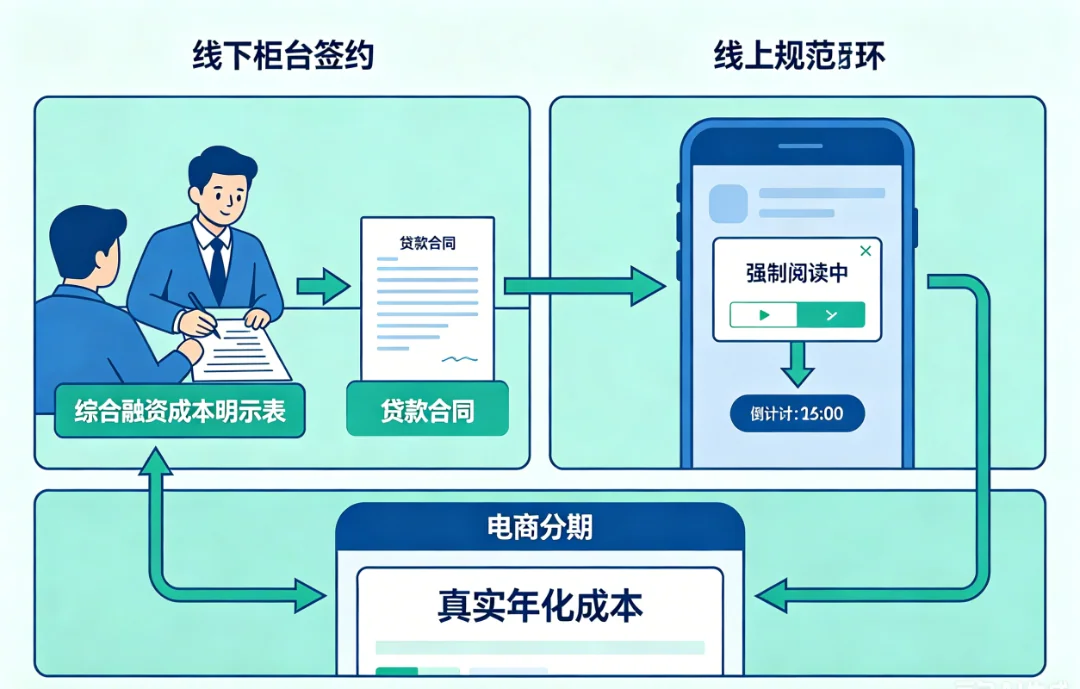
现场签约的,先签“综合融资成本明示表”,再签贷款合同。不是混在一起让你翻到最后打勾,而是单独一份文件,你得先看了、签了,才能往下走。线上签约的,弹窗加强制阅读时间。具体秒数文件没写死,留给机构自定,但那个“强制停留”的设计本身就是为了防止用户一眼不看直接点确定。而且这个弹窗痕迹要留存,将来出纠纷,监管一调记录就知道你有没有给用户看清楚。
消费场景的分期,这次的穿透力度特别狠。电商、汽车、教育这些场景的分期产品,以前的套路是“0息分期”——平台上写着免息,实际费用藏在别的地方。新规要求支付页面显著展示综合融资成本。你在电商下单点了分期,跳出来的不只是每月还多少,还得让你看到这笔分期的真实年化成本是多少。这个要求直接打在了消费分期营销最脆弱的那根神经上。
机构层面的公开披露,也被写进了规定。所有放贷主体——商业银行、消费金融公司、汽车金融、信托公司、小贷公司,覆盖面几乎囊括了所有个人贷款发放机构——必须在官网和营业场所公开自己产品在正常履约下的综合成本上限。这个“上限”不是一个硬性的全国利率红线,但它留了一个非常重要的口子:为后续的地方差异化监管、甚至为某个时点推出更明确的价格指导,提前铺了路。同时,借款人来办业务,先看到你挂出来的上限是多少,自己心里就有数了。这是监管把“市场比较”机制,用制度推了一把。
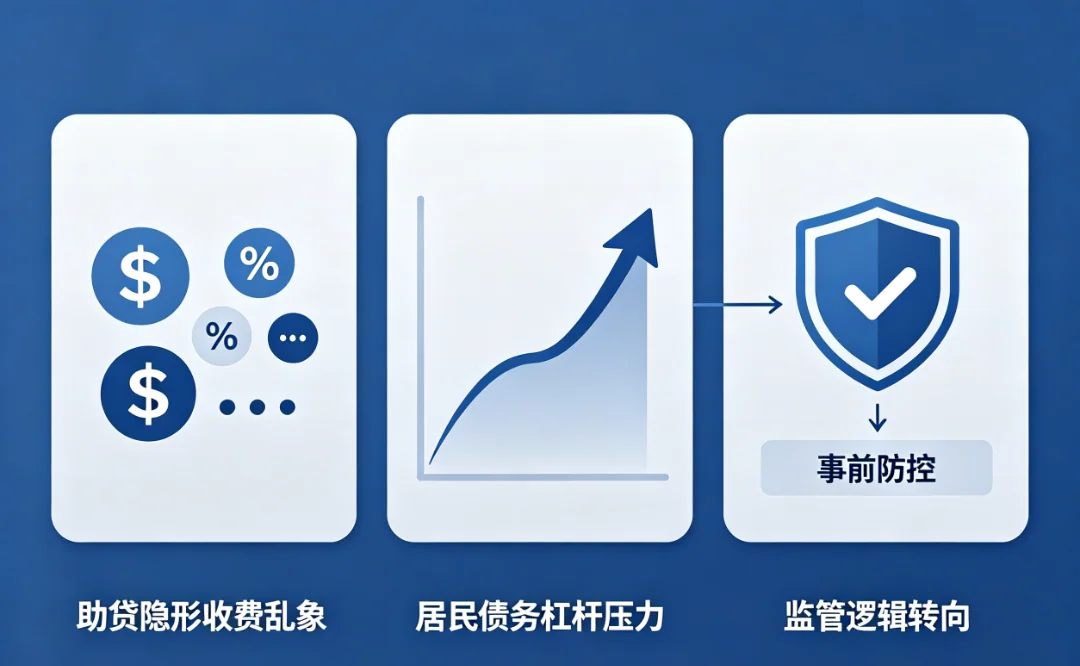
官方叙事是“市场快速发展暴露问题,保护消费者权益”。这是公开版本。如果往深一层看,这份文件是在三重结构性压力之下被同时推出来的。
第一重压力:消费贷和助贷的乱象,已经积累到不纠偏就不可收拾的地步。
过去十年,中国个人零售信贷的规模扩张,很大一部分是靠互联网助贷模式撑起来的。那个模式的核心逻辑是这样的:银行表面上给出一个低利率产品,年化3.6%、4.2%,看起来非常便宜。但合作平台在背后层层加码——“服务费”、“会员费”、“担保费”、“保险费”,名字五花八门,实际效果就是把一个表面低息的贷款,变成了综合成本15%、20%、甚至30%以上的高成本负债。最极端的情况,有些产品的实际年化综合成本超过了30%。
央行这几年一直在降息,LPR一降再降,但底层借款人感受到的融资成本几乎没有变化。货币政策的传导机制在零售端被“隐形收费”截流了。借款人借的时候觉得便宜,还的时候才发现是个坑,大量投诉纠纷由此而起。
这不是哪一家机构的问题,是一个行业性的商业模式问题。而这个模式之所以能持续,靠的就是信息不对称——平台和银行知道总成本是多少,但借款人不知道。现在监管要做的,就是把这个不对称用制度强制拉平。
第二重压力:经济下行,居民杠杆已经绷紧到临界区域。
2025年到2026年,宏观经济的大背景非常明确:房地产市场持续低迷,青年失业率压力居高不下,居民收入预期整体走弱。在这个背景下,居民部门的债务负担已经到了一个比较敏感的位置。信用卡不良率在上升,消费贷的逾期率在上升。这些数据银行不公开披露,但监管手里看得一清二楚。
隐性高成本模式最大的危险,不在于它赚了借款人多少钱,而在于它让借款人不知道自己真实的负债有多重。一个人在不知情的情况下,同时背了三四笔实际成本20%以上的贷款,每一笔他都觉得“月供很低还能承受”,等到收入一断,全部一起爆。
监管这次出手的时机,本质上是一种风险前置动作。让借款人看清楚再借,自我筛选,避免系统性烂账在信息不对称的掩护下继续膨胀。同时,2025年到2026年,刺激消费是宏观政策的重点之一。但“假低息真高费”的信贷模式,恰恰在抑制有效消费——借款人的钱都被利息和费用吃掉了,哪来的消费能力?新规的定位是“规范加托底”的组合:透明化减少纠纷,让真正惠民的消费金融政策能落地。
第三重压力:监管逻辑正在经历一次根本性的转向——从“鼓励创新、规模扩张”到“穿透监管、消费者保护”。
如果把近几年涉及零售信贷的监管文件拉一个时间轴,趋势非常清楚。2021年互联网贷款新规说“银行不得将核心风控外包”,管的是银行和平台之间的责任边界。2025年助贷新规说“助贷费用要纳入银行合作管理”,管的是合作链条上的利益分配。到了2026年这份新规,监管的手已经伸到了整个信贷流程的最前端——借款人做决策的那个节点。
从“事中事后”往“事前”移,这是监管逻辑上的一次跃迁。以前是出了纠纷再来查,现在是你签合同之前就必须把信息全摊在桌上。这个转变背后有一个更深的原因:监管机构自身的监管成本太高了。大量投诉纠纷、大量非法催收、大量群体性事件,说到底都是信息不对称埋下的雷。与其事后拆弹,不如事前排雷。
同时,中国金融监管在制度设计上也在尝试一种“法治化”的路径。利率管制本身是一把双刃剑——硬性压低上限,信贷供给可能收缩,最需要钱的群体反而被挤出正规金融体系。但“强制披露加兜底条款”,在效果上实现了接近利率管制的“挤水分”作用,同时把定价权和选择权留在了市场手里。这就是为什么文件里没有直接规定“综合成本不得超过24%”之类的全国硬上限,而是用了“机构公开上限加逐笔明示”这种更柔性的工具。但这份文件铺好的路,让后续如果要推出更明确的软硬上限,已经有了制度基础。
三、对比国际经验,这一版中国的“透明度规则”更行政化
横向对比一下。美国的TILA(诚实借贷法)要求放贷机构披露APR,欧盟的消费者信贷指令也有类似条款。这些都是用“强制披露”来让借款人比较不同产品的真实成本。中国这次的做法,底层逻辑是一致的。
但执行的力度和方式,中国更行政化。
第一是那个“强制阅读”。欧美的披露更多的是“写在文件里”,看不看是借款人的事。中国直接要求线上弹窗加强制停留时间,机构必须确保用户无法跳过。这个设计,本身就是对“形式披露”的深度怀疑——监管不信任机构会主动让借款人看清楚,所以用技术手段卡死了捷径。
第二是那个兜底条款。欧美的TILA主要管披露内容和格式,但中国这一版加了一句“除已明示外,不再收取其他任何息费”。这是一个非常中国式的行政命令——不仅是透明,而且是锁死。这个承诺由机构签名确认,赋予了借款人在后续法律纠纷中极强的举证地位。以前是“你说你没看清楚”,现在是“白纸黑字列出来了,没列的就是不能收”。
背后的逻辑也体现了中国金融监管的几个核心特征:银行主导但合作链条长、信息不对称极其严重、监管对“擦边球”有深刻的不信任感。在国际接轨形象和国内法治金融叙事之间,监管选择了一条“用行政化手段实现市场化透明”的中间路线。
这份文件不是针对某一家机构,但它对行业格局的影响是结构性的。
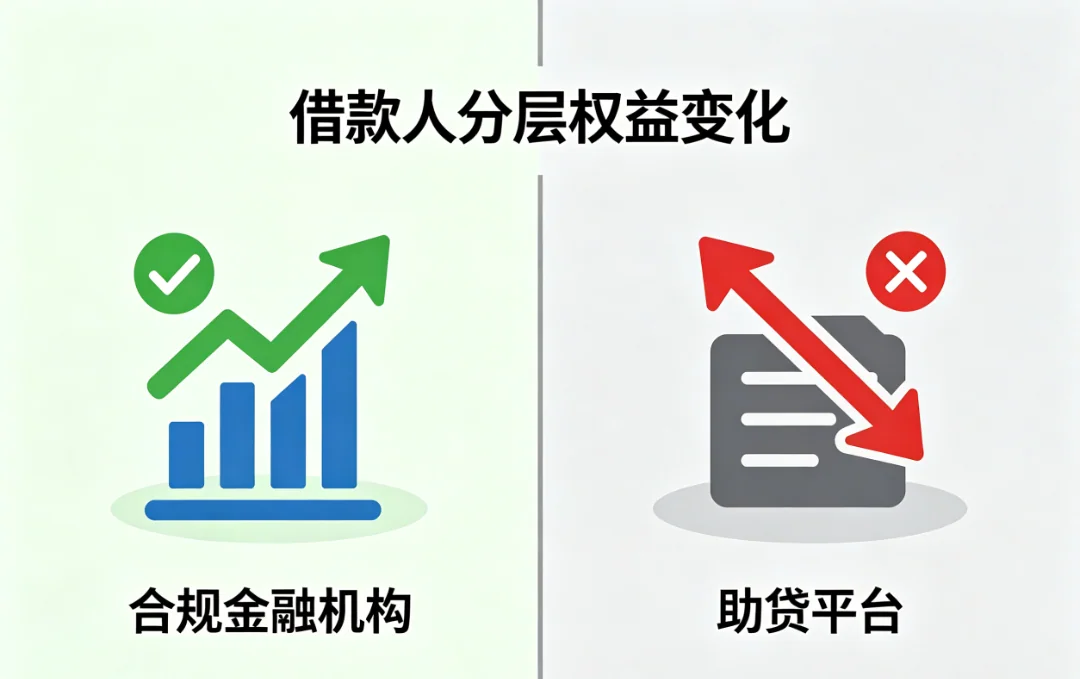
头部银行和合规的消费金融公司受影响最小。这些机构本来产品相对透明,综合成本在市场竞争中已经压到了比较合理的位置。新规推行之后,它们的竞争优势反而会被放大——借款人终于能把它们和那些“低息诱客、隐藏高费”的平台放在同一个标尺下比较。以前劣币可以伪装成良币,现在伪装失效了。
真正受到冲击的,是依赖隐性收费模式生存的小平台和助贷机构。这类机构的商业模式本质上卖的不是风控能力,是信息差。它们告诉借款人“月供很低”,实际总成本很高,中间的差价就是利润。信息差一旦被制度强制抹平,它们的生存空间就会被急剧压缩。短期可能出现信贷供给的结构性收缩,尤其是针对高风险客群——那些征信差、没有抵押物、以前被高费覆盖的借款人,机构会主动收缩投放。这个群体的借贷可得性短期会下降,或者被迫转向更灰色渠道。
借款人整体是利好的,但不是所有人都受益。优质客群——征信好、收入稳定、有抵押或增信的——综合成本会温和下行。他们会被银行和合规消金公司争抢,因为透明化之后价格竞争更直接。但高风险客群的处境反而不确定。以前机构愿意贷,是因为隐性高费覆盖了风险。现在透明了,要么合法定价下不来导致不敢贷,要么合法定价上去了借款人承担不了。这个矛盾,是新规执行之后市场自我调节的必然结果。
从宏观来看,这份文件有助于货币政策传导。央行降息的信号,能更真实地到达终端借款人。但如果8月1日之后执行严格,叠加其他宏观收紧因素,消费信贷的增速可能出现阶段性放缓。监管想要的效果是“挤出水分”,不是“掐断水流”。节奏的把握,考验后续窗口指导的分寸。
对国内的金融监管,最有价值的判断永远不在文件本身,而在怎么执行。
这份11条规定,落到实际操作层面,最容易出现的问题有三个。
第一,强制阅读变成走过场。弹窗做了,强制停留设了,但如果机构把停留时间设成3秒,或者弹窗窗口小到根本看不清楚内容,那这个“强制阅读”就是摆设。
第二,明示表的内容是否真的“完整”。表面上各项费用都列了,但如果把不该收的钱藏在某个模糊科目下面,或者把“增信服务费”拆成好几个小名目分散到不同合作方名下——借款人还是看不懂。这就要求后续要有标准化的明示表模板和抽查机制。
第三,罚则的穿透力度。文件规定是规定,能不能真正管到合作方是关键。助贷平台、担保公司、保险公司,这些不是银行,监管的直达能力相对弱。如果罚则只落在放贷银行头上,合作方无感,那藏在合作链条后端的隐性收费还是清不干净。
从已有信息看,后续联合检查和细则落地的概率非常高。如果罚则能和信用惩戒挂钩——比如隐性收费被查实之后,相关机构列入失信名单、限制市场准入——那这份文件就能真正把水分挤出来。如果只是发完文件再开几次会,力度就大打折扣。
这份文件是中国零售信贷从“粗放扩张加信息不对称盈利”转向“规范透明加风险匹配定价”的一个标志性事件。
它不直接降息,不直接限额,但它用一套极其具体的操作规则,把“表面低利率、实际高收费”的玩法拆解干净了。它把部分定价权和风险从机构和平台手里,转移到了借款人“知情后自行判断”的环节。这个转移,既是保护,也带有一定的责任分化意味——看清楚再借,借了就得认,后期的维权空间虽然还在,但“我没看清”这个理由不再成立。
长期看,它有利于整个金融生态的健康。但8月1日之后,短期阵痛不可避免。依赖灰色收入链条生存的参与者,窗口正在关闭。真正有风控能力、定价透明、客群优质的机构,会从这轮洗牌中走出来。
根源不在金融本身。根源在于中国经济增长动能的切换——从房地产驱动转向消费驱动,但消费驱动需要可持续的金融支撑。一个靠信息差收割借款人的零售信贷体系,撑不起内需转型。这一步,迟早要走。