每吨只加5块钱,你的公司怎么就成了“虚开通道”? 点击上方"蓝字" 关注我们吧! 一个做商贸的客户,问了我一个问题。 他说,他们的业务是这么设计的:A公司采购了一批货,最终买家是D
每吨只加5块钱,你的公司怎么就成了“虚开通道”?
一个做商贸的客户,问了我一个问题。
他说,他们的业务是这么设计的:A公司采购了一批货,最终买家是D公司,运输也是从A直接到D。但中间插进来B公司和C公司,票面上每吨加5块钱,发票从A开到B,B开到C,C再到D。货从来没进过B和C的门。333
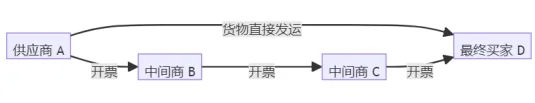
他问我:税务局现在对这种事,是什么态度?
我说,结论我先给:风险很高。 不是你“可能有问题”,而是你的业务模型,已经精确踩在了目前税务稽查最密集的几条红线上。
下面拆开说。
税务局现在怎么看“过票”
先说一个根本性的变化。
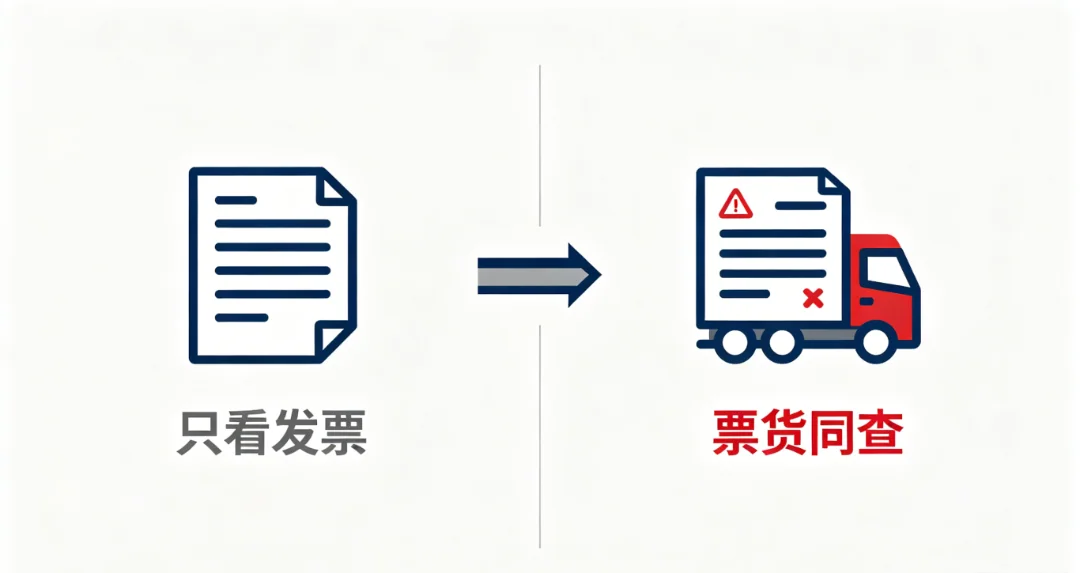
以前税务查票,主要看发票本身是不是真的。现在的逻辑变了——看票,更看货。 发票上的“货”和实际跑的“货”是不是一回事,已经成为税务系统筛选风险的核心指标。
全国层面,国家税务总局有一个《纳税人合规开具发票正负面清单》,白纸黑字把“无合理商业目的的对开、环开、虚构交易环节、空转走单”列为违规红线。多地税务在风险提示中反复点名:走单走票不走货、循环开票、人为增加交易环节,都是重点整治对象。
翻译成你能听懂的话:税务局现在有一个专门的风险画像,就叫“开票经济”。 而你说的那种“A到B到C到D开票、货直接从A到D”的玩法,正好就是这张画像的封面。
到昆明本地,情况只严不松。
昆明市税务局第二稽查局去年公布了一个案子:一家公司通过“无真实交易”的方式取得进项发票,再对外虚开电子专票311份,金额过亿。定性的核心证据就四个字——“票货分离”。
什么是票货分离?就是你发票上写的是B买了A的货、C买了B的货,但货从来没在B和C手里待过一秒钟。这和你说的模式,一模一样。
你的B和C,在税务眼里是什么
很多人觉得,只要合同签了、发票开了、钱走账了,就是真的。不是。
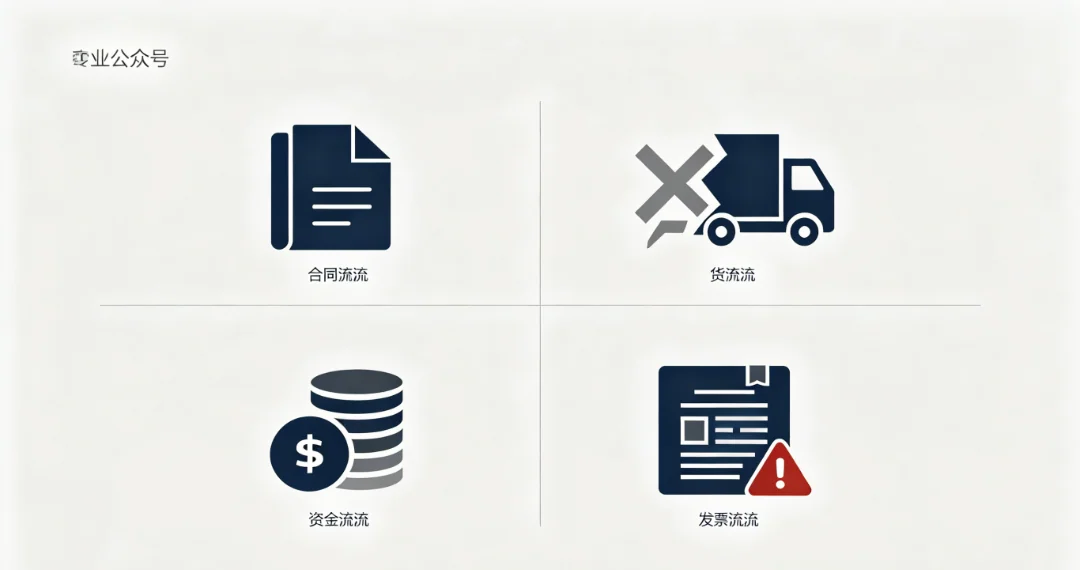
税务现在看的是“四流合一”:合同流、货物流、资金流、发票流,四条线要能对上。
把你说的模式拿过来,一条一条对:
1. 合同流:A和B签、B和C签、C和D签。表面上有。但如果你这三份合同除了价格和抬头不一样,其他内容都长得一模一样——那你不是在签合同,你是在做作业。
2. 货物流:这是最大的硬伤。货从A的仓库直接拉到D的场地,B和C没见过货、没摸过货、没存过货。如果税务局来查,让你出示B公司和C公司的入库单、过磅单、仓储记录——你拿不出来。
3. 资金流:正常逻辑是D付给C、C付给B、B付给A。如果你的资金流是这样走的,还算干净。但如果你这里面有任何一笔“老板个人卡转了一下”“从D出去绕了一圈又回到D的关联方”,那性质就变了——资金回流是虚开案的标志性证据。
4. 发票流:A开给B,B开给C,C开给D。发票看起来很整齐,但它和货物流完全不匹配。
四条线,你能对齐两条半。这就是问题。
更致命的是B和C的利润逻辑。
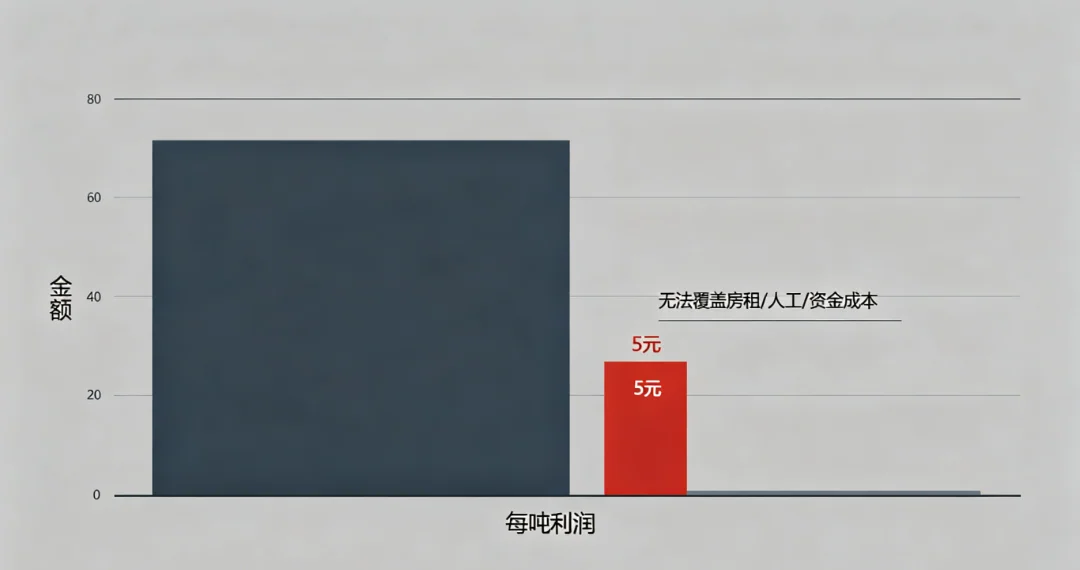
每吨加5块钱,按什么算?按钢材算,一吨三四千块,5块钱的毛利率是千分之一点几。按水泥算,一吨两三百块,5块钱的毛利率也不过百分之二。这个利润水平,根本覆盖不了任何一家正常公司的房租、人工、资金成本。
所以税务局会怎么理解这个“5块钱”?不是毛利,是开票费。在稽查人员的经验里,这种“微利过票”的定价模式,是最典型的通道费特征。你不是在买卖货物,你是在买卖发票。
A公司和D公司也跑不掉
看到这里,你可能觉得:B和C是风险最大的,A和D只是配合了一下,能有多大事?
这个想法很危险。
先看A公司。A是实际供货方,货是A的,运输也是A安排的。A心里很清楚,这批货是直接送到D那里的,自己跟B、跟C没有半毛钱的真实交易关系。但A还是按照B的要求,把发票开给了B。
在税务的逻辑里,这就叫“为他人虚开”。你是开票方,你开给了一个跟你没有真实交易的受票方。不管货最终给了谁,你开票的对象不对,就是问题。
再看D公司。D拿到了货,但发票不是从真正供货的A那里拿的,而是从C那里拿的。如果税务局认定C是虚开通道,那D取得的这张发票,就是“取得虚开的增值税专用发票”。后果是什么?进项税额转出,已经抵扣的税款全部补回来,加收滞纳金。
更坏的情况是,如果税务局认定D对“票货分离”是明知的——比如D的采购人员跟B、C有过沟通,知道B、C在其中不承担任何功能——那D就可能被认定为“让他人为自己虚开”,性质更加严重。
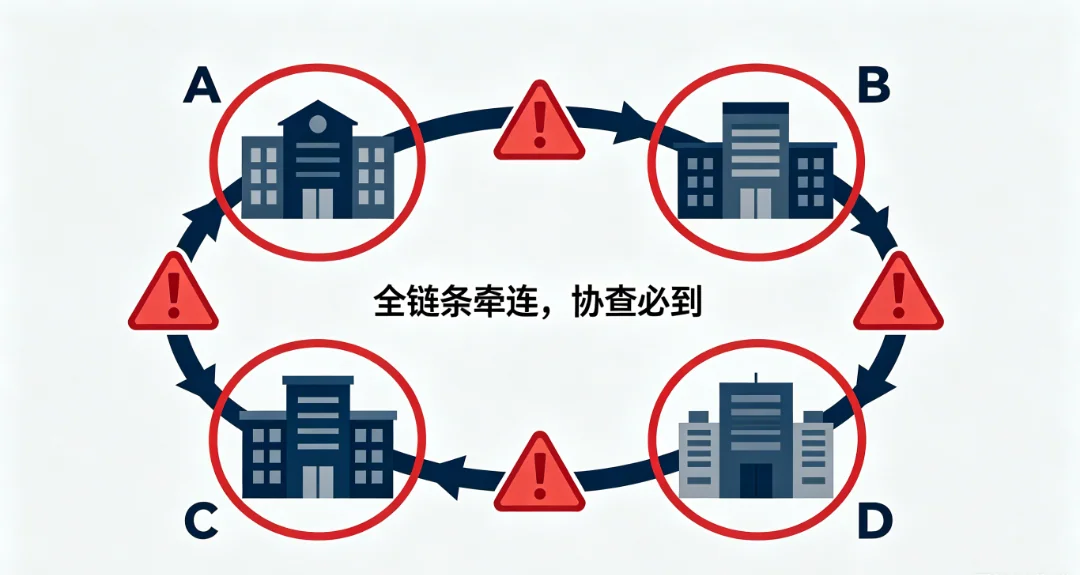
A和D都觉得自己“只是配合了一下”,但法律上,配合就是参与。税务系统里,协查函一发,整条链上的每一家都会被拉到同一个案子里。
是不是一定构成犯罪
这可能是你最想问的一句话。
客观上,不一定。但行政违法,跑不掉。
2024年,最高法和最高检出了一个新司法解释,法释〔2024〕4号。里面有一条很重要的“出罪”条款:如果虚开专票的目的是为了虚增业绩、融资、贷款,不是以骗抵税款为目的,没有造成国家税款被骗损失,就不按虚开增值税专用发票罪论处。
翻译一下:如果你搞这个“过票”只是为了把流水做大、方便去银行贷款,增值税没有少交,税务局也没被骗走抵扣款——那刑事上可能不追究。
但这只是“不抓你坐牢”,不代表“没事”。
行政层面,虚开发票的罚款是5万到50万。你的发票金额有多少张、多少钱,你自己能算。如果你被认定虚开,补税、罚款、滞纳金、纳税信用等级降为D级,这一套下来,公司基本的社会信用就塌了。贷款、招投标、供应商资质,全受影响。
如果你非要这样搞
有一种情况,风险会稍微低一些——让B和C变成真正的贸易商。
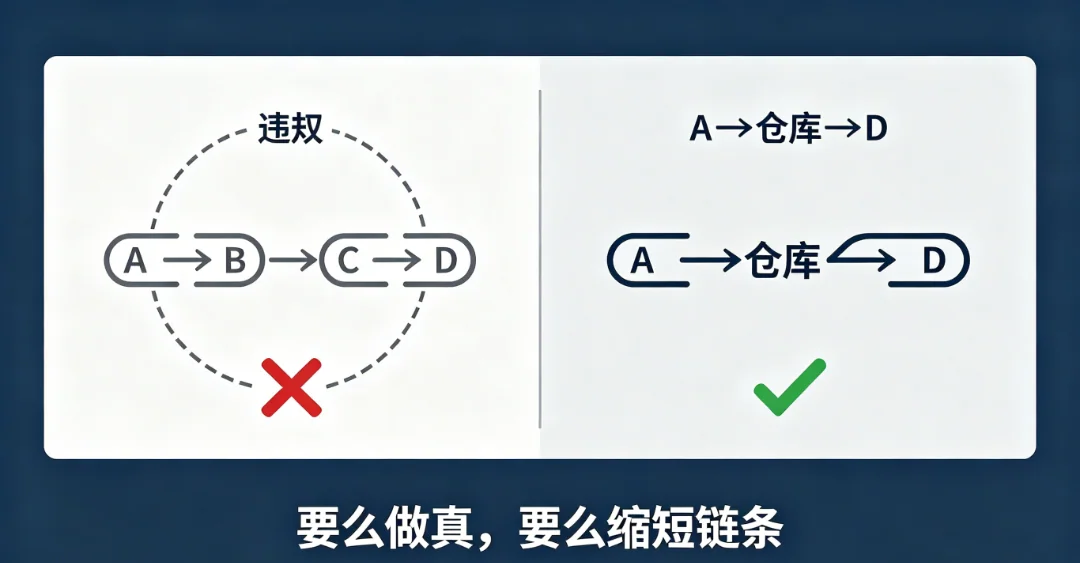
怎么做?不是让B和C在票面上走一遍,而是让它们真正“做贸易”:B从A那里买货,货先拉到B的仓库(哪怕是租的),B验收、入库、承担库存风险。然后B再卖给C,C再卖给D。每一层都有真实的货权转移,有入库单、出库单、运输记录、验收记录。
这样的成本会高很多——你要租仓库,要做物流,要雇人管理。但这就是做真实贸易的代价。你不想付出这些代价,只想用票面加5块钱的方式“模拟”一个贸易链条——那税务找上门的时候,你就不能用“我是真实贸易”来辩解。因为你真的不是。
还有一个底线:资金流必须绝对干净。 D付C、C付B、B付A,全公对公,每一笔付款都要和合同、发票对应得上。严禁任何个人卡走账,严禁任何资金回流,严禁任何形式的“垫资”“过桥”。
总结
你问我的这个问题,本质上不是“税务态度如何”。税务态度已经很清楚了——对“票货分离”零容忍。
你想问的其实是:我这么干了,会不会出事?
我的回答是:取决于你什么时候被看到。 金税系统现在跑数据的能力,比你想象的要强。你的发票链上,A和D在同一个省,B和C在另一个省;你的增值税税负率只有千分之几;你的进销项品名一致但上下家没有物流信息——这几个特征加在一起,在系统里是自动标红的。
不是会不会被查。是这次查的还是下次查的。
如果你现在还在这样操作,我的建议就一句话:停下来,要么把链条做真,要么把链条缩短。 A直接开给D,货直接走,票直接开,税正常交。这才是安全的样子。
关注我,持续更新最新银行政策、申请技巧、融资干货,帮您低成本、高效率解决资金难题!