什么是“硬查询”? 教你一次看懂征信 点击上方蓝字关注我们 很多朋友去银行办贷款、信用卡,明明没有逾期,收入也稳定,却被直接拒贷。客户经理一句“你征信查询太多了”,让不少人一头雾水
什么是“硬查询”? 教你一次看懂征信
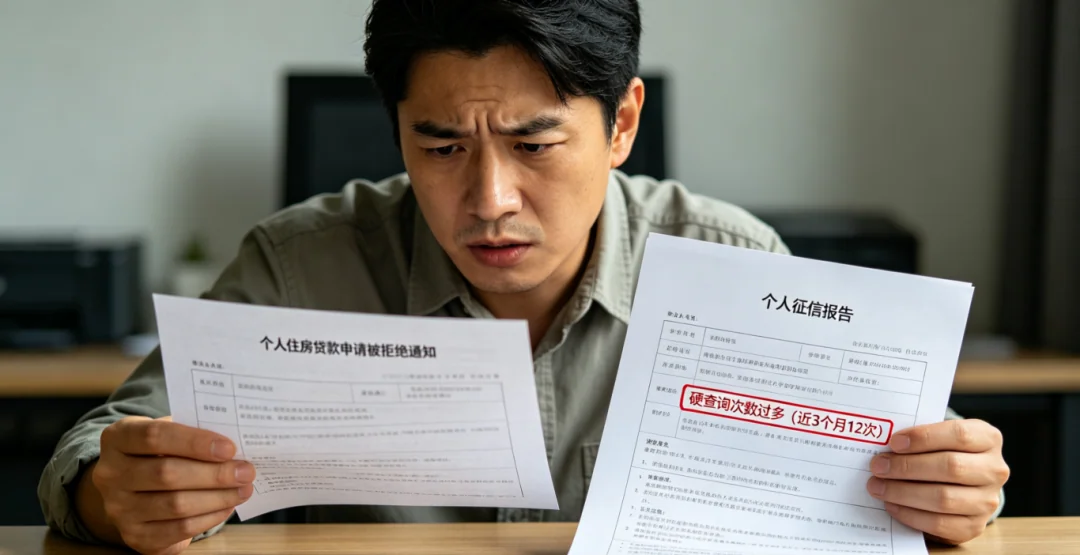
很多朋友去银行办贷款、信用卡,明明没有逾期,收入也稳定,却被直接拒贷。客户经理一句“你征信查询太多了”,让不少人一头雾水:我只是点了一下额度,又没借钱,怎么就影响贷款了?
在征信报告里,真正决定你能不能顺利批贷、能不能拿到低利率的,除了逾期记录,还有一个关键指标——硬查询。今天这篇文章,就一次性把硬查询、征信查询逻辑、影响以及补救方法讲清楚,让你以后再也不踩坑。
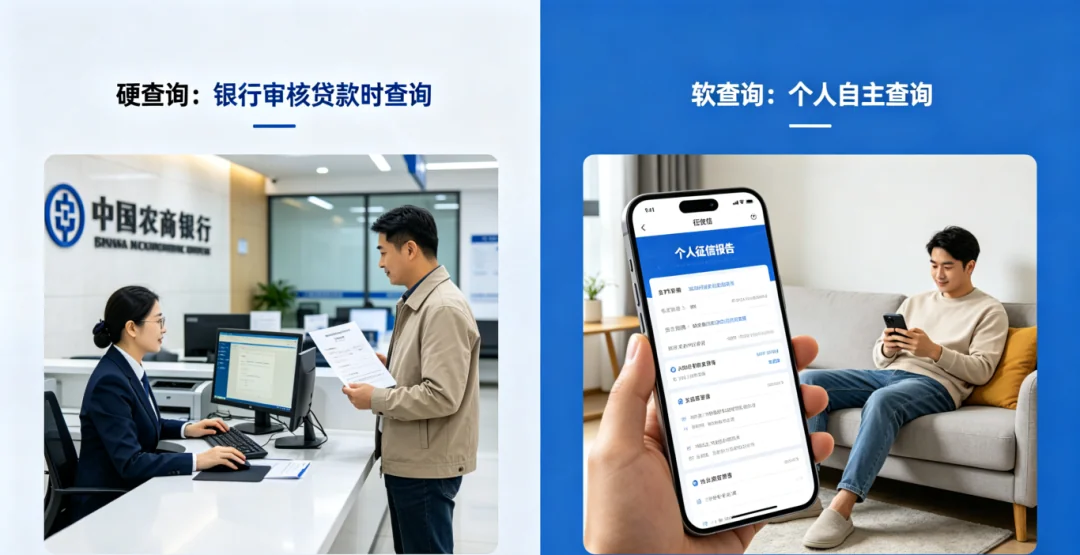
想要看懂征信,首先要分清两种查询:硬查询和软查询。很多人分不清,乱点网贷、乱测额度,最后把自己征信“点花了”。
硬查询,就是金融机构因为你申请信贷业务,而查询你的个人信用报告。
简单说:只要你主动申请贷款、信用卡、分期、提额,机构为了审核你的资质,查一次征信,就会留下一条硬查询记录。
硬查询的典型场景包括:
• 申请银行贷款(房贷、车贷、经营贷、消费贷)
• 申请信用卡、信用卡提额
• 申请网贷、小额贷款、消费金融额度
• 申请分期、担保类业务
• 部分机构的贷后管理也会查询,但一般不计入审批敏感范围
这些记录会明确显示:查询机构、查询时间、查询原因。银行在审批时,会重点看这类记录,判断你近期是否“极度缺钱”。
软查询,就是不影响信贷审批的查询行为,不会体现在审批重点关注的查询次数里。
常见软查询包括:
• 你自己查询个人征信报告
• 银行做存量客户的常规贷后管理
• 部分机构做营销推广时的预查
• 社保、公积金、部分政务类信息核验
软查询再多,一般不会影响你办贷款和信用卡,大家不用过度紧张
一句话总结:
自己查、银行后台查,是软查询;你申请借钱,机构查你,就是硬查询。
不少人觉得:我没逾期,凭什么拒我?
银行的逻辑非常现实:短期内硬查询过多,说明你近期频繁借钱,资金压力大,违约风险更高。
具体影响主要有这几点:
大多数银行和正规金融机构都有隐形红线:
• 近1个月硬查询超过3~5次
• 近3个月硬查询超过6~10次
基本会直接进入高风险名单,房贷、车贷、经营贷直接拒绝。
尤其是房贷,审核最严,哪怕只有一两次密集查询,都可能导致利率上浮,甚至批不下来。
即使没有直接拒贷,查询过多也会让银行认为你风险偏高,结果就是:
• 额度降低
• 利率上浮
• 期限缩短
本来可以申请年化3%左右的低息产品,最后只能拿到年化8%以上的高息额度,多花很多利息。
信用卡申请、提额同样看查询。查询太多,要么不下卡,要么额度极低,还可能出现“多头授信”被风控。
很多人随手点短视频、弹窗里的“测额度”,每点一次,很多平台就会查一次征信。这类网贷、消费金融的查询记录,在银行眼里风险远高于银行查询。
银行会默认:经常点网贷的人,资金链紧张,还款能力弱,直接降低评分。
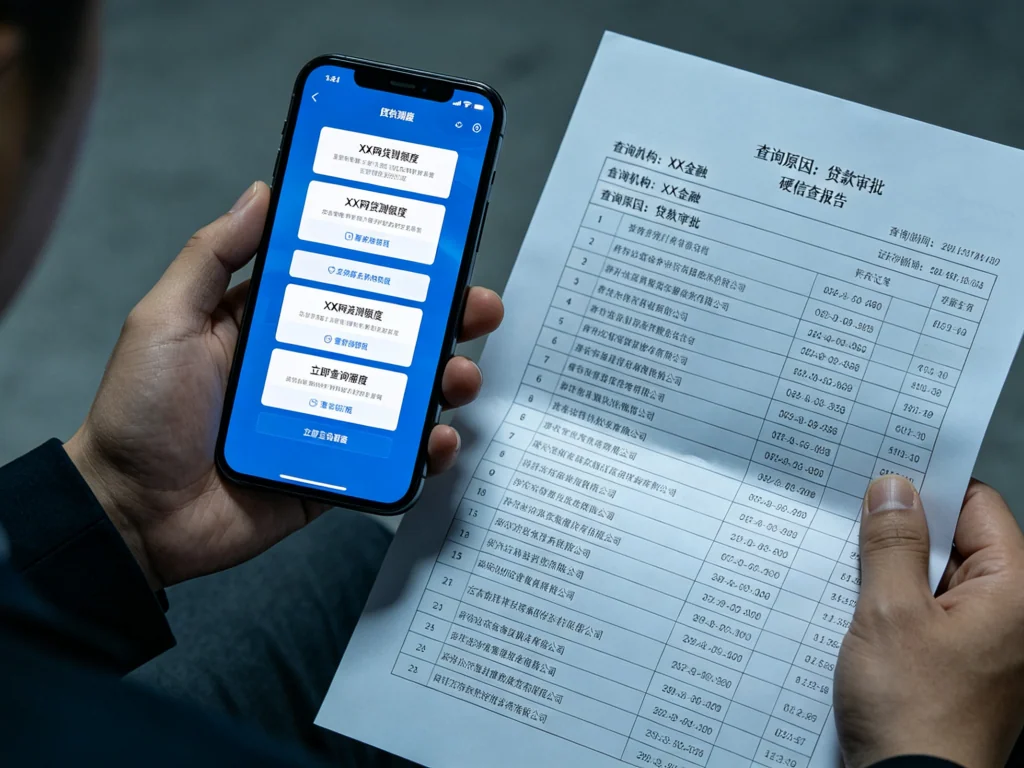
生活中很多不经意的操作,都会悄悄留下硬查询,不知不觉把征信点花。
短视频、APP里的“你有XX万额度”“一键查看可借金额”,只要你授权、同意协议,基本都会查征信,留下硬查询。
点一次,查一次;点十次,查十次。
为了提高成功率,同一天申请3家银行信用卡,或者同时咨询多家贷款,每一家都会查询,短期内查询次数直接爆表。
被一家机构拒绝后,立刻换一家继续申请,只会让查询越来越多,形成恶性循环,越拒越点,越点越拒。
很多银行的备用金、专项分期,申请时同样会查询征信,计入硬查询次数。
给别人做担保、共同借款人,相关机构也会查询你的征信,同样会留下记录。
如果你近期准备买房、买车、办经营贷,至少3~6个月内,不要乱点任何信贷产品。
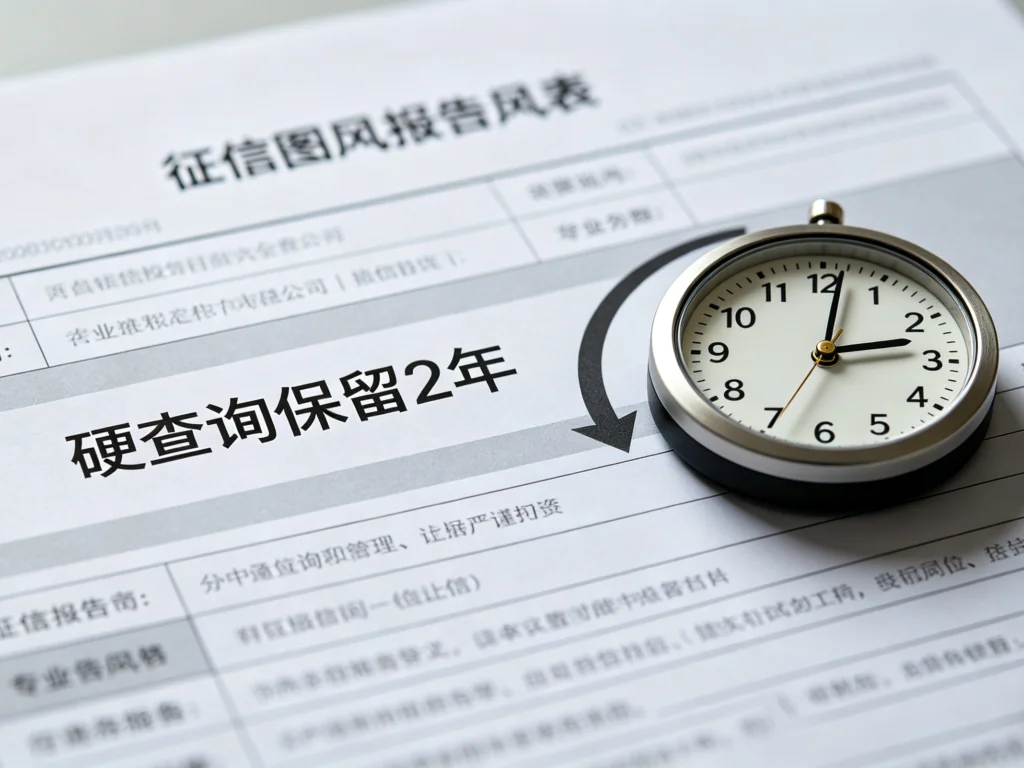
很多人最关心:查询多了,能不能删掉?多久能恢复?
根据央行征信中心规定:
硬查询记录自查询之日起,保留2年。
但银行审批时,重点看近3个月、近6个月的记录,超过半年的查询,影响会大幅降低,超过1年基本可以忽略不计。
明确告诉大家:
正规渠道下,硬查询记录不能人为删除、修改、修复。
市面上所谓“征信修复”“消除查询”“洗白征信”,全是骗局。
• 要么收你高额费用,什么都不做
• 要么用虚假材料申诉,涉嫌违法
• 最后不仅钱没了,征信更糟,甚至承担法律责任
征信没有捷径,只有耐心等待和科学养护。
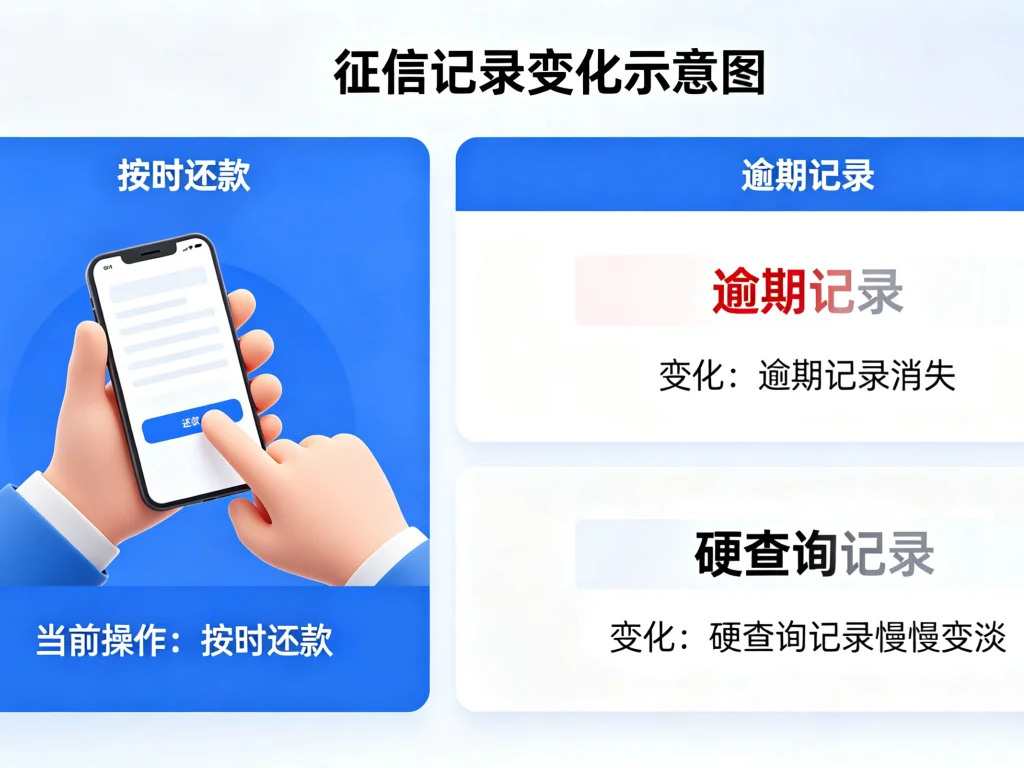
如果你的硬查询已经超标,也不用慌,按照下面的方法,3~6个月就能慢慢恢复。
最关键一步:至少3个月内,不申请任何贷款、信用卡、网贷、分期、备用金。
一次都不要点,彻底“停申”。
自己查属于软查询,但频繁自查,也会让银行觉得你对征信状况焦虑,间接影响判断,建议一年查1~2次即可。
在“养征信”期间,确保所有信用卡、贷款按时还款,不要出现逾期,让征信报告整体表现向好。
尽量降低信用卡使用率和整体负债,银行不仅看查询,也看负债比。负债低+查询少,审批会更容易。
计划买房、办企业贷款前,至少提前半年养征信,不乱查、不乱点、不逾期,才能稳稳批贷。
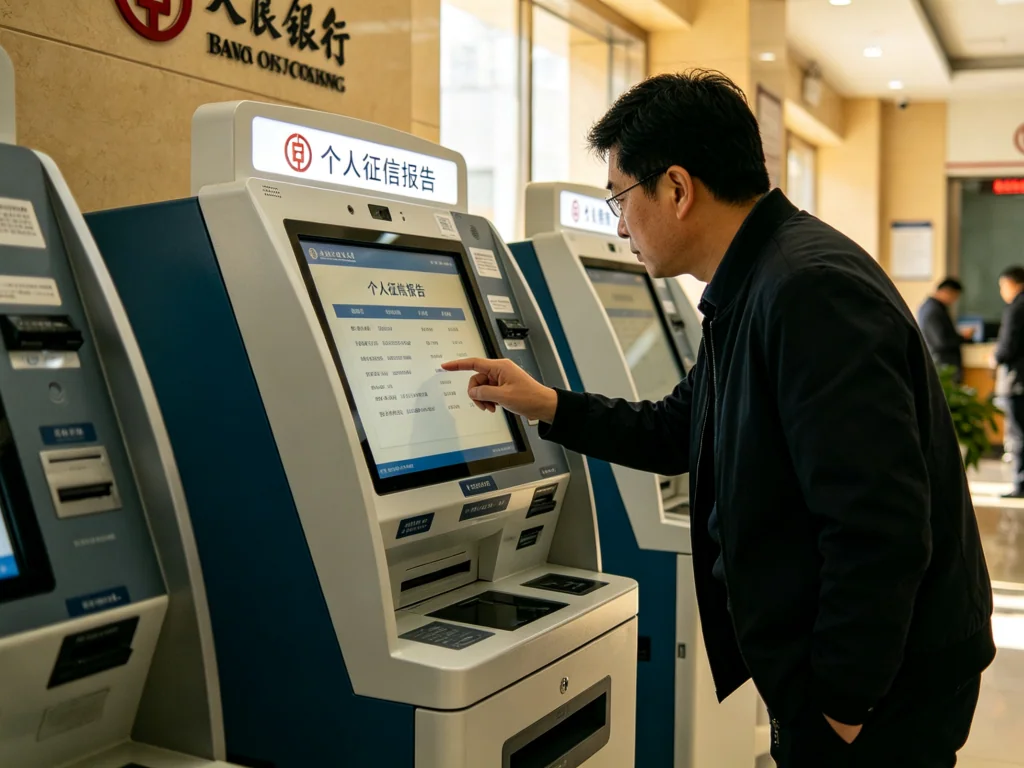
每年至少查看1次征信,做到心中有数,避免被莫名查询影响。
• 中国人民银行征信中心官网
• 云闪付、部分银行APP
• 各地人民银行网点自助机
每年前2次查询免费,建议大家每年定期自查。
• 逾期记录:有没有连三累六
• 硬查询次数:近3个月、半年数量
• 负债情况:信用卡使用率、贷款余额
• 未知记录:是否有自己没办过的贷款或信用卡
如果发现非本人授权的查询记录,可以向征信中心提出异议申请。
征信是我们在金融体系里的“经济身份证”,一次乱点、一次疏忽,都可能导致买房被拒、贷款失败、利率上浮。
很多人并不是资质差,而是不懂征信规则,乱点网贷、乱申卡片,白白浪费低息贷款机会,甚至影响家庭买房、孩子上学、企业周转。
如果你:
• 看不懂自己的征信报告
• 硬查询多,担心影响房贷、经营贷
• 负债高、查询花,不知道怎么优化
• 想申请低息银行贷款,却总被拒
不要再盲目尝试、反复申请,越查越糟。
我在本地金融助贷行业深耕多年,熟悉各大银行政策与审批规则,可以帮你:
• 免费分析征信报告,标注风险点
• 规划养征信方案,降低查询影响
• 匹配最适合你的低息银行产品
• 避免乱查征信,提高审批通过率
不管你是上班族、个体户还是小微企业主,只要有资金规划需求,都可以私信我,发我征信截图,免费帮你一对一解读,少走弯路,少花利息,轻松拿到正规低息资金。