从“涉嫌偷税”到“零个税”:一场税务争议的处理实录 点点赞 点分享 点喜欢 【免责声明】 本文案例已做脱敏处理,关键数据均为示意性表述,不指向任何真实客户。本文仅作专业交流,不构成
从“涉嫌偷税”到“零个税”:一场税务争议的处理实录
【免责声明】 本文案例已做脱敏处理,关键数据均为示意性表述,不指向任何真实客户。本文仅作专业交流,不构成对具体案件结果的承诺。每个案件事实不同,需结合实际情况分析。
2026年4月,一个周五的傍晚。
客户财务负责人发来消息:税务机关要核查公司历次股权变更的个人所得税申报情况。
我们立刻意识到这不是普通的申报提醒。
客户公司成立不久,股东已变更多次,全部在工商系统用“0元转让”模板办理。系统记录显示:认缴出资数百万元,转让价格0元。
更关键的是,税收风险预警系统已自动抓取并分析了这些变更记录——频繁的股权变动触发了核查程序。
从税务系统的风险模型来看,这种频繁的“0元转让”会被自动标记为“低价转让股权”,进入核查流程。
如果定性为偷税,补税、滞纳金、罚款金额可能较高;公司商誉、融资进程、实际控制人信用,都会受到影响。
客户问:“我们真的是内部调整,没有赚钱,为什么要交税?”
我们回复:“税务机关关注的不只是商业意图,还有系统里的登记形式。现在的问题是,怎么让税务机关看见‘0元’背后的经济实质。”
第一步,控制物证。
我们立刻建议:在完成内部梳理之前,股权转让协议暂不主动提交给税务机关。这些协议是工商网办系统自动生成的格式化模板,直接提交可能无法完整反映经济实质。
客户确认:协议尚未提交。这是一个关键的好消息——物证还在控制中,战场还没被对方占领。
挂掉电话,我们立即穿透公司历史沿革,重建资金真相。
数小时的梳理后,锁定了案件的关键证据——
公司成立初期,初始股东向公司实缴注册资本数百万元。
这笔资金的银行回单,成了整起案件的核心证据。
为什么是它?
因为根据《股权转让所得个人所得税管理办法》(国家税务总局公告2014年第67号),股权转让所得 = 转让收入 - 股权原值 - 合理费用。
股权原值,是一切计算的起点。
客户公司虽然变更了多轮股东,但这笔实缴资本始终趴在账上,从未被抽走。后续所有变更,都是这笔成本在内部不同名义持有人之间的流转——没有真实交易对价,没有资金进出,没有任何一方取得经济收益。
更关键的是财务实质:截至核查时点,公司账面净资产低于实缴资本数额,持续亏损,股权价值从未超过原始成本。
这意味着什么?
无论转手多少次,每一笔都是亏损或平价转让,都不具备产生个人所得税应税所得的基础。
但问题是:工商系统的格式化协议,完全没体现这笔实缴。
它只问“认缴多少”,默认“转让价格0元”,生成一份看似“白送股权”的协议。正是这份“形式合规、实质失真”的模板,把客户推进了税务风险的漩涡。
方案定了,但还有一个隐患必须解决。
如果只是论证“亏损转让无所得”,税务机关可能会追问:“后续股东0元获得股权,他们的原值就是0,下次再转让时岂不是要交大额个税?”
这是一个长远隐患。我们必须从根本上解决“新股东成本认定”的问题。
核心策略:指导客户重新签署规范的股权转让协议,每一次转让都按照公司净资产数额支付对价。
为什么这样做?
根据67号公告:
• 转让收入:按净资产数额确定(低于实缴资本的数额)
• 股权原值:上一手股东的成本(对第一手而言是数百万元实缴,对后续手而言是上一手支付的净资产对价)
• 计算结果:转让收入(低于实缴资本的数额)- 股权原值(≥该数额)= 零所得,无个税
同时,新股东的股权原值被锁定为实际支付的对价,而非0元。这意味着未来无论股权如何变化,新股东都有充分的成本基础可以扣除,避免了“零成本获得股权”的税务隐患。
仅有印花税:按转让合同金额的万分之五缴纳(符合条件可减半),金额较小,属于程序性义务。
这个策略的要点在于:
• 当下无税:转让收入=股权原值,个人所得税为零
• 未来无险:新股东成本锁定为净资产数额,而非零,消除后续转让的税基隐患
• 合规认可:有真实的资金支付(内部流转),有真实的合同依据,符合“实质课税”原则,避免“零元转让”被认定为形式瑕疵
我们在《情况说明》中明确阐述:历次变更均为内部名义持有人调整,但为规范税务处理,我们已按净资产价值重新确定转让对价并签署协议,确保每一手股东的股权原值与取得成本一致。
当晚,我们赶制了三份核心文件:
• 《股权转让税务争议应对方案》——作战地图
• 《历次股东变更涉税情况的说明》——提交税务机关的正式文件
• 《税局面谈话术表》——常见问题的应答参考
确立了“双轨并行、攻守兼备”的应对策略:
主轨(定性):说明形式瑕疵,主张实质课税
工商协议是系统自动生成的格式化模板,仅体现“认缴出资额”,未能充分体现公司已实缴资本的客观事实。根据《税收征收管理法》的实质课税原则,税收征管应以真实财务数据、资金实质、经济实质为基础,而非仅凭格式表单的字面表述。
将其定性为:因对政策理解不足导致的内部调整及程序遗漏——坚决规避敏感表述,把案件性质从“涉嫌偷税稽查”调整为“申报程序辅导”。
副轨(定量):按净资产支付对价,所得为零
即便税务机关按净资产核定转让收入(低于实缴资本的数额),减去股权原值(实缴资本或上一手支付的净资产对价),计算结果仍为亏损或零所得,无税可缴。
逻辑在于计税基础的连续性:每一手转让都按净资产支付对价,新股东取得股权的原值即为该对价,下一手再转让时以此为基础计算,全链条不存在“零成本获得股权”的环节,也不存在税基侵蚀隐患。
两条轨道,均支持零个税的结论。
方案定了,但战场在税务机关。
我们深知,再周密的方案,也经不起现场沟通的一句错话。
针对税务机关可能提出的各类问题,我们准备了《面谈话术表》——标注常见误区与建议应答。
举几个关键场景:
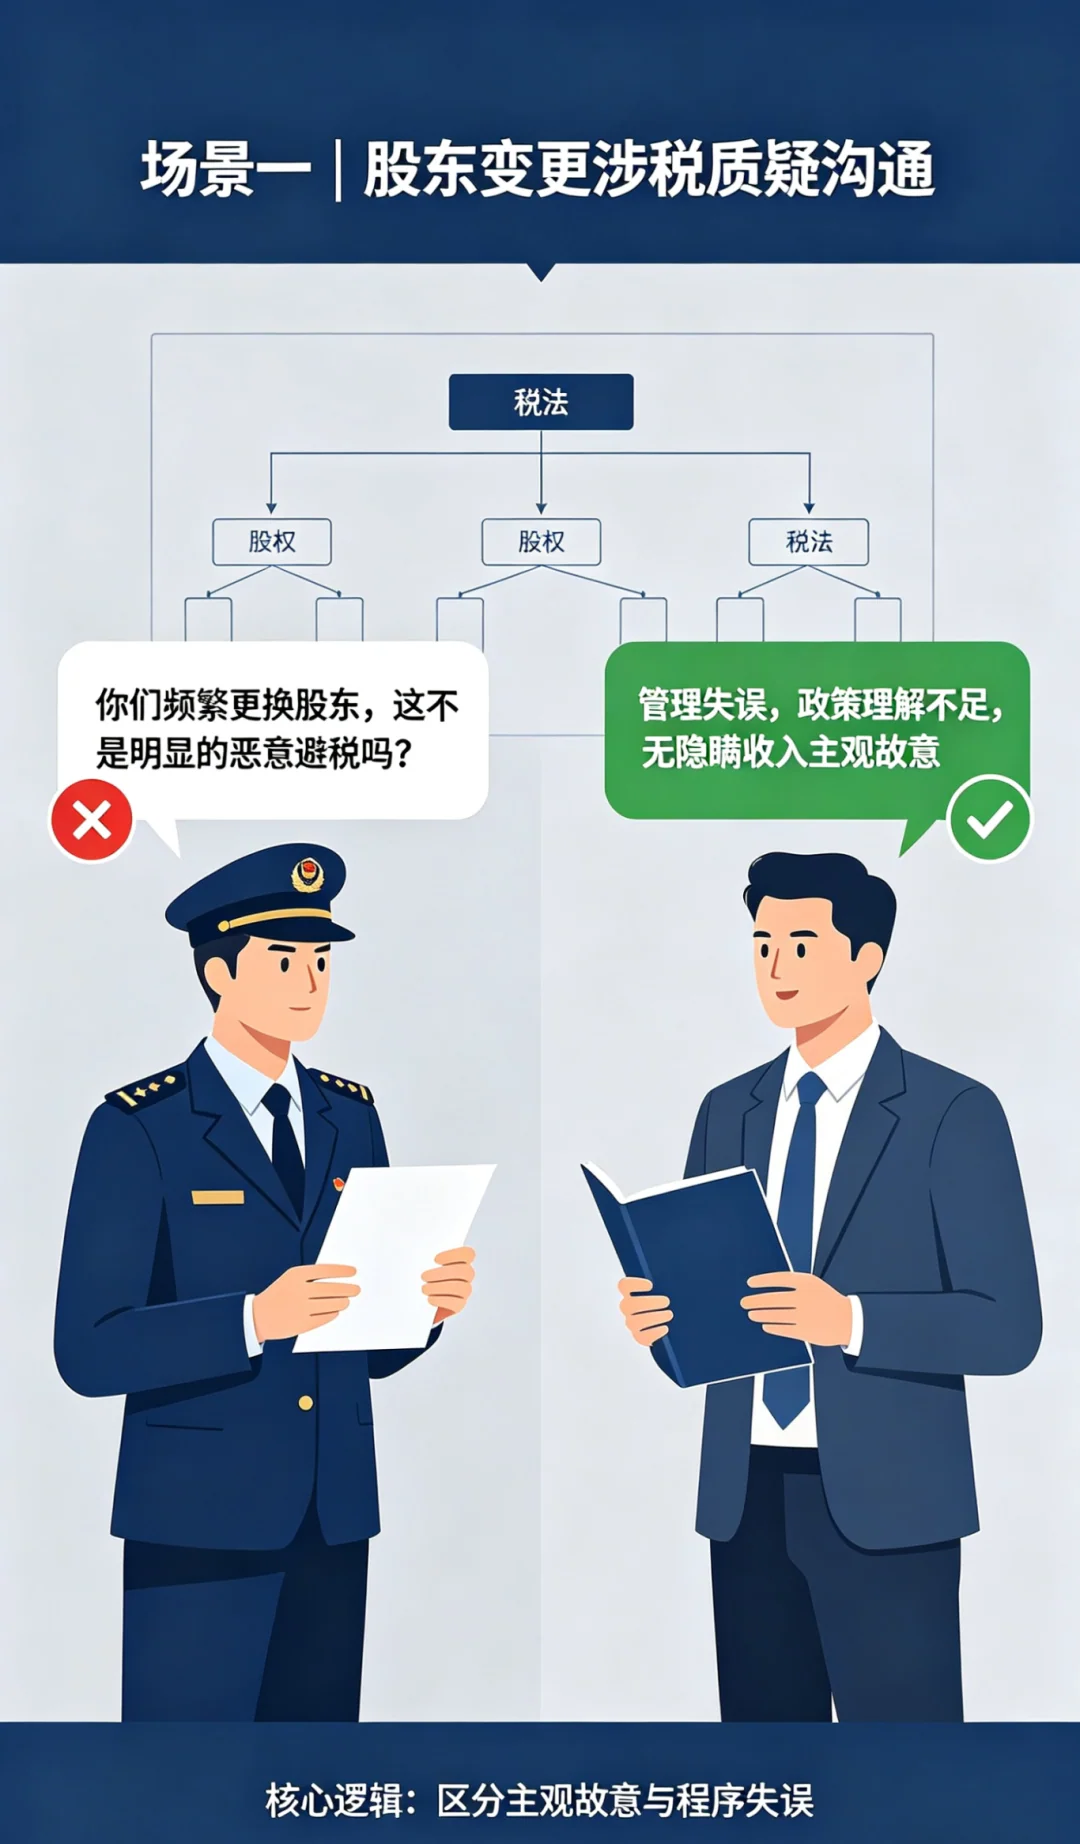
❌ 不建议回答:“因为我们老板让这些人代持股份……”(可能触发其他风险)
✅ 建议回答:“这是我们管理上的失误。实际控制人当时为了对接不同外部项目,用不同人员当名义股东方便沟通,财务对税法理解不足,以为无收益即无申报义务。我们没有隐瞒收入的主观故意,这是政策理解不到位导致的程序遗漏。”
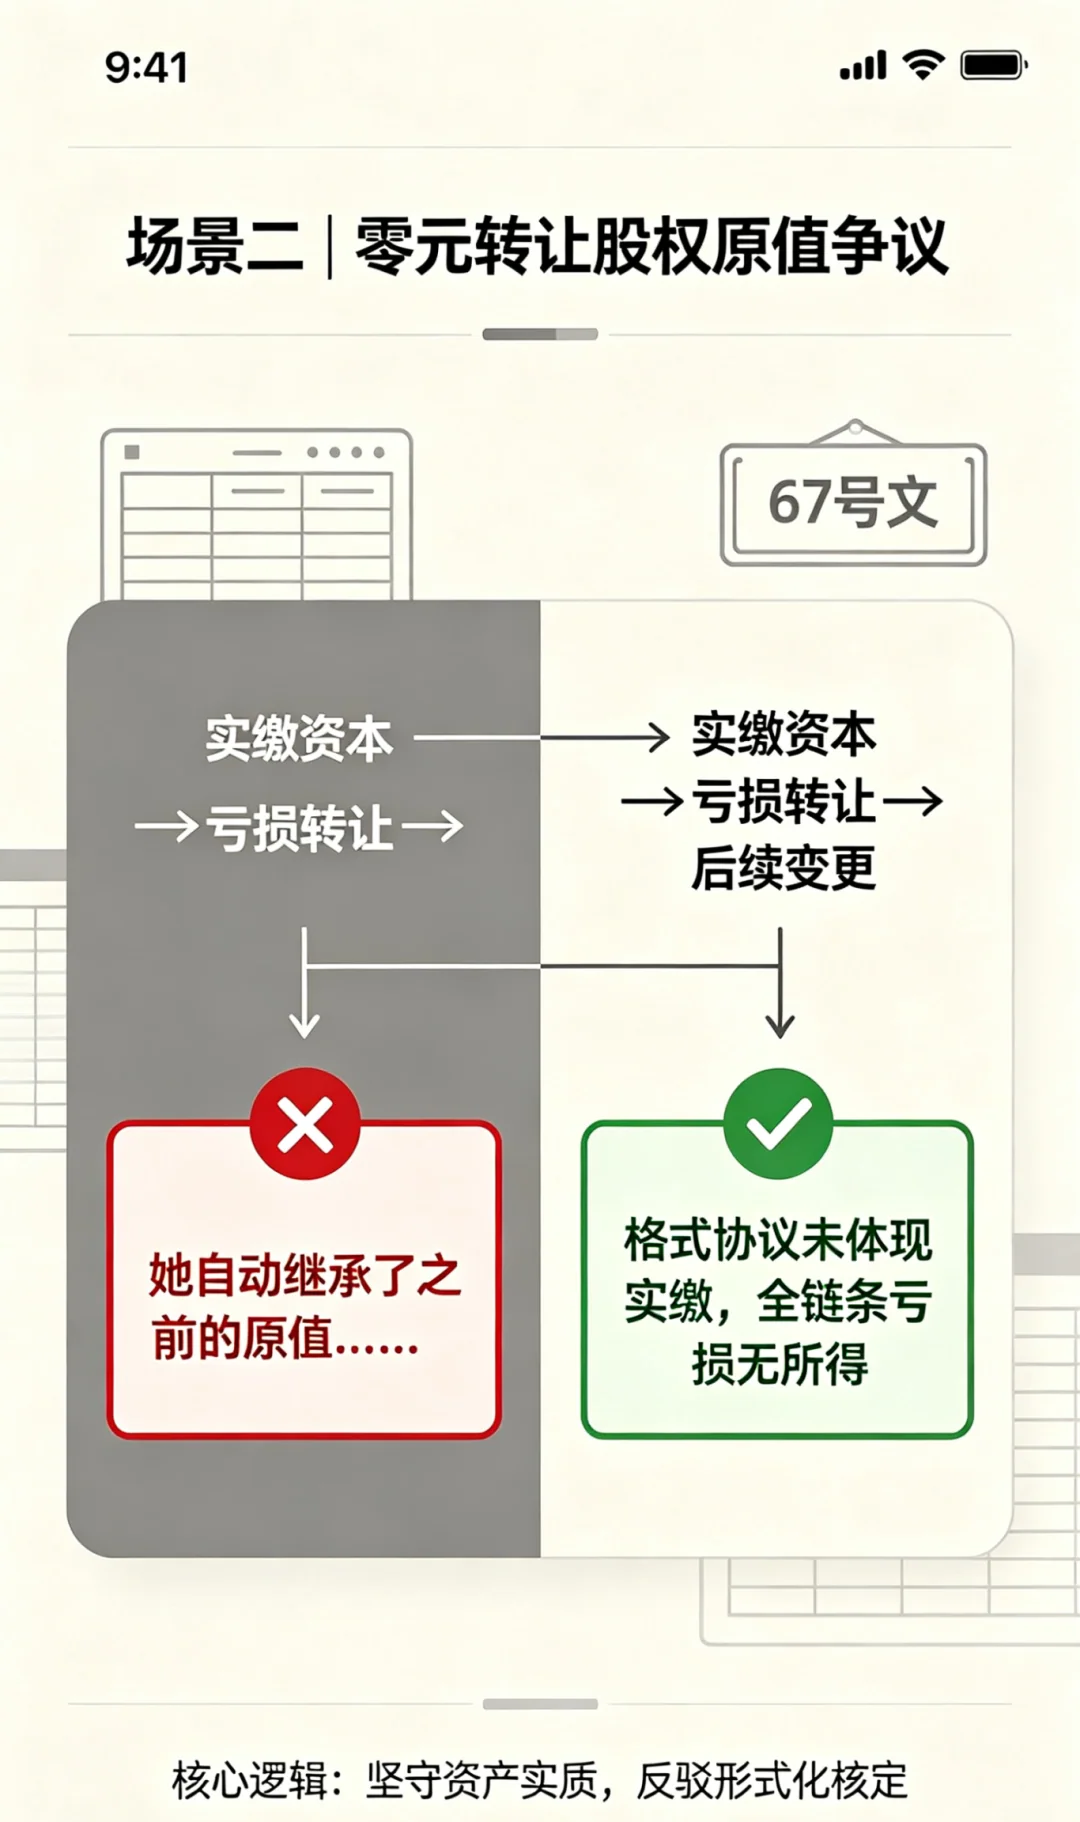
“协议写着零元转让,她没掏钱,原值就是零!按净资产核定,她得交税!”
❌ 不建议回答:“她自动继承了之前的原值……”(67号文对非近亲属继承原值有明确限制)
✅ 建议回答:“这些协议是工商网办系统自动生成的格式化表单,未能体现账上实缴资本的事实。退一步讲,这笔股权的源头是数百万元实缴。在第一手转让时,公司净资产已低于实缴资本,属于亏损转让。后续无论变更给谁,这笔资产在公司账上持续亏损,全链条不存在‘所得’。”
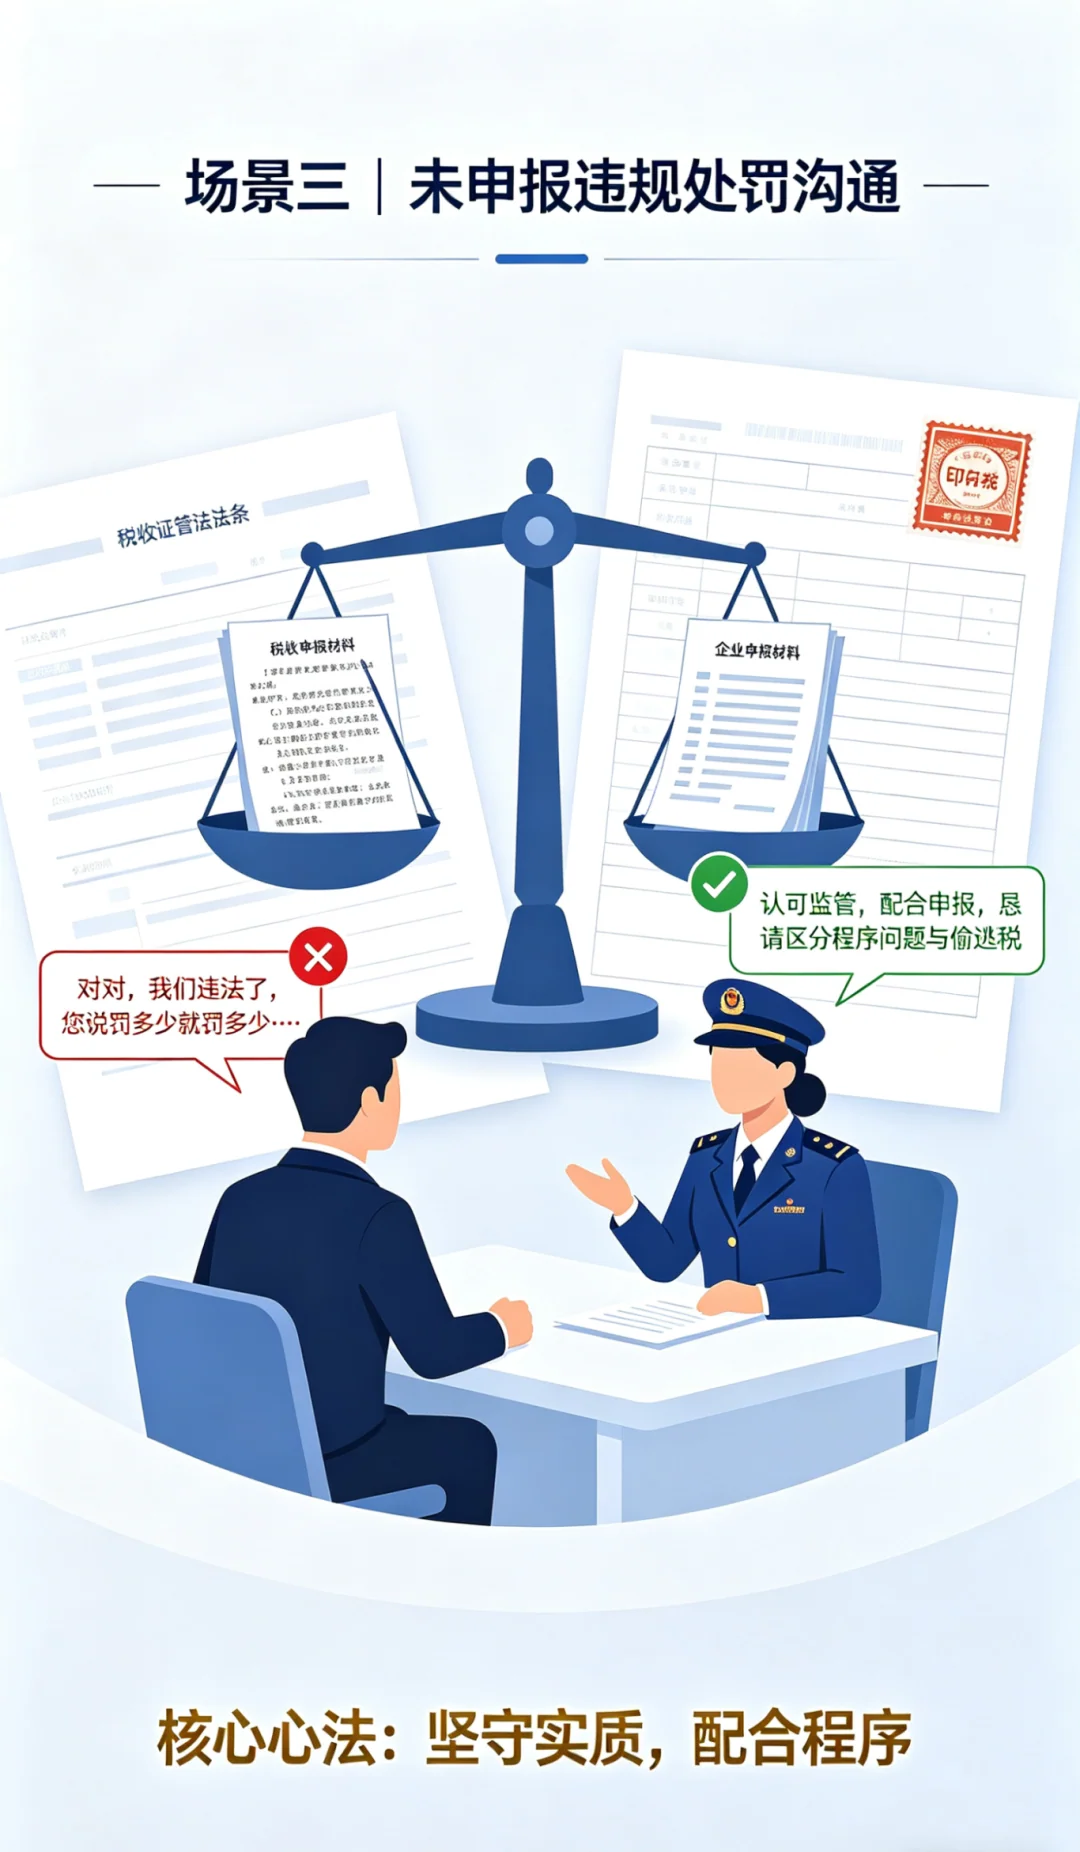
❌ 不建议回答:“对对,我们违法了,您说罚多少就罚多少……”(轻易认罚,可能被顶格处理)
✅ 建议回答:“我们完全认可贵局的监管权威。这是我们误认为‘无收益即无申报义务’导致的失误,愿意依法配合完成申报程序。但依据《税收征管法》,这种因对政策理解不足、未造成少缴税款后果的程序性问题,与‘偷逃税款’是有区别的,恳请专管员考量。”
核心心法:坚守实质,配合程序。
在“无所得、不交个税”的实质底线上专业陈述;在“未申报”“印花税”等程序性问题上主动配合、展现态度。补缴小额印花税,换取个税问题上的专业认定。
我们决定亲自陪同客户赴税务机关面谈。
我们在群里明确:咨询顾问通常不会这样深度介入客户业务,这已超越了常规服务边界。
客户主动提出支付额外费用,我们回复:这不是费用的问题,是服务边界的问题。
但最终,我们还是接下了这个任务。因为客户BOSS说:这个问题比较复杂,拜托你们了。
专业价值的体现,不仅是在舒适区里写方案,更是在关键时刻站在客户身边。
数日后,我们陪同客户财务负责人赴税务机关面谈。
执行话术表,主动说明程序瑕疵,专业陈述“亏损转让、无应纳税所得额”的核心事实。同时,在印花税问题上展现配合态度,愿意补缴及滞纳金。
阶段性处理结果:
• 个人所得税:确认无需缴纳,认可全环节无应纳税所得额 → ✅ 核心目标达成
• 申报义务:补办历次股权转让申报 → ✅ 程序性完善
• 印花税及滞纳金:补缴印花税及相应滞纳金 → ✅ 策略性配合
• 案件定性:未启动偷税稽查程序,按申报辅导处理 → ✅ 风险调整成功
• 后续规范:指导按净资产价值重签规范协议,确保每一手股东成本锁定 → ✅ 隐患消除
从风险预警到阶段性解决,历时约4个工作日。
这个案子取得了阶段性成果,但过程惊险。三个教训,值得企业警惕:
1. 工商模板蕴含合规隐患
工商、税务系统的格式化文件仅为满足登记程序,往往与复杂的商业实质脱节。本案中,“零元转让认缴出资额”的模板,制造了“零成本”假象。建议:结合商业实质定制起草交易文件,避免直接使用系统模板。
2. 财务、法务、业务需协同
客户公司内部对股权变更的税务后果缺乏认知,业务说“换个名字方便对接”,财务就办理变更,未考虑税法影响。建议:工商变更前,进行必要的税务影响评估。
3. 事后补救成本可控,但事前预防成本更低
本次虽取得阶段性成果,但耗费团队大量精力,且仍需补办申报、缴纳滞纳金。如果当初在第一次变更时,进行必要的专业咨询,后续成本可能大幅降低。
这个案子再次印证了一个核心原则:税收征管尊重经济实质。
当风险预警系统的算法遇上复杂的商业行为,当格式化表单与真实财务数据存在差异时,扎实的证据链(那笔实缴资本的银行回单)、严密的法理逻辑(67号公告的计税基础连续性)、以及专业的沟通策略,共同构成了纳税人的合规基础。
我们的目标不是求情,而是用扎实的证据和法理,帮助税务机关全面了解案件的真实经济实质。
前提是,证据链完整,事实清晰。
【团队简介】
程信霖信息咨询 | 财务咨询 & 融资顾问 只提供基于专业分析的实在方案
【风险提示】 本文基于我们亲自处理的真实案例撰写,所有关键环节均保留完整工作底稿与沟通记录,本文仅作专业交流,不构成对具体案件结果的承诺。